เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนรุ่นแซนด์วิชที่ดูแลทั้งพ่อแม่และลูก ไทม์ไลน์สร้างรายได้หลังเกษียณไม่ให้เป็นภาระลูก
ไทม์ไลน์ชีวิต เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนรุ่นแซนด์วิชที่ดูแลพ่อแม่และลูกพร้อมกัน ตั้งแต่ช่วงจ่ายเบี้ย 10 ปี ช่วงรอ จนถึงรายได้รายปีหลังอายุ 60 และเงินส่งต่อที่อายุ 99
ไทม์ไลน์ชีวิต เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนรุ่นแซนด์วิชที่ดูแลพ่อแม่และลูกพร้อมกัน ตั้งแต่ช่วงจ่ายเบี้ย 10 ปี ช่วงรอ จนถึงรายได้รายปีหลังอายุ 60 และเงินส่งต่อที่อายุ 99 บทความนี้ตอบเรื่องประกันเกษียณ คนรุ่นแซนด์วิช, ไม่อยากเป็นภาระลูก, เลกาซี ฟิต รีไทร์ 99/10 ไทม์ไลน์ และประกันเงินคืนหลังเกษียณ
คนวัยสามสิบถึงสี่สิบจำนวนมากกำลังอยู่ตรงกลางแซนด์วิช ข้างหนึ่งคือพ่อแม่ที่เริ่มแก่ ต้องพาไปหาหมอ ต้องช่วยค่ายา อีกข้างคือลูกที่ยังเล็ก ค่าเทอมกำลังจะขึ้นทุกปี และตรงกลางคือตัวเราที่ต้องทำงานหนักเพื่อจ่ายทั้งสองฝั่ง ยิ่งเห็นพ่อแม่ต้องพึ่งเรา ยิ่งเกิดความตั้งใจข้อหนึ่งขึ้นมาชัดเจน คือ "วันที่เราแก่ เราไม่อยากให้ลูกต้องแบกเราแบบนี้"
บทความนี้เล่าเป็นไทม์ไลน์ชีวิตของคนรุ่นแซนด์วิช ตั้งแต่ช่วงที่ภาระหนักที่สุดจนถึงวันที่ต้องพึ่งตัวเอง แล้ววาง เลกาซี ฟิต รีไทร์ 99/10 ลงไปในแต่ละช่วง เพื่อดูว่าแบบนี้ช่วยให้ความตั้งใจข้อนั้นเป็นจริงได้แค่ไหน
ตัวเลขทั้งหมดเป็นเคสในเอกสารแนะนำแบบของบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 33,835 บาท ชำระ 10 ปี รวม 338,350 บาท ไทม์ไลน์ในบทความจึงเริ่มที่อายุ 40 ซึ่งเป็นช่วงที่คนรุ่นแซนด์วิชแบกภาระหนักที่สุดพอดี
ก่อนเริ่มไทม์ไลน์: แบบนี้คืออะไรในประโยคเดียว
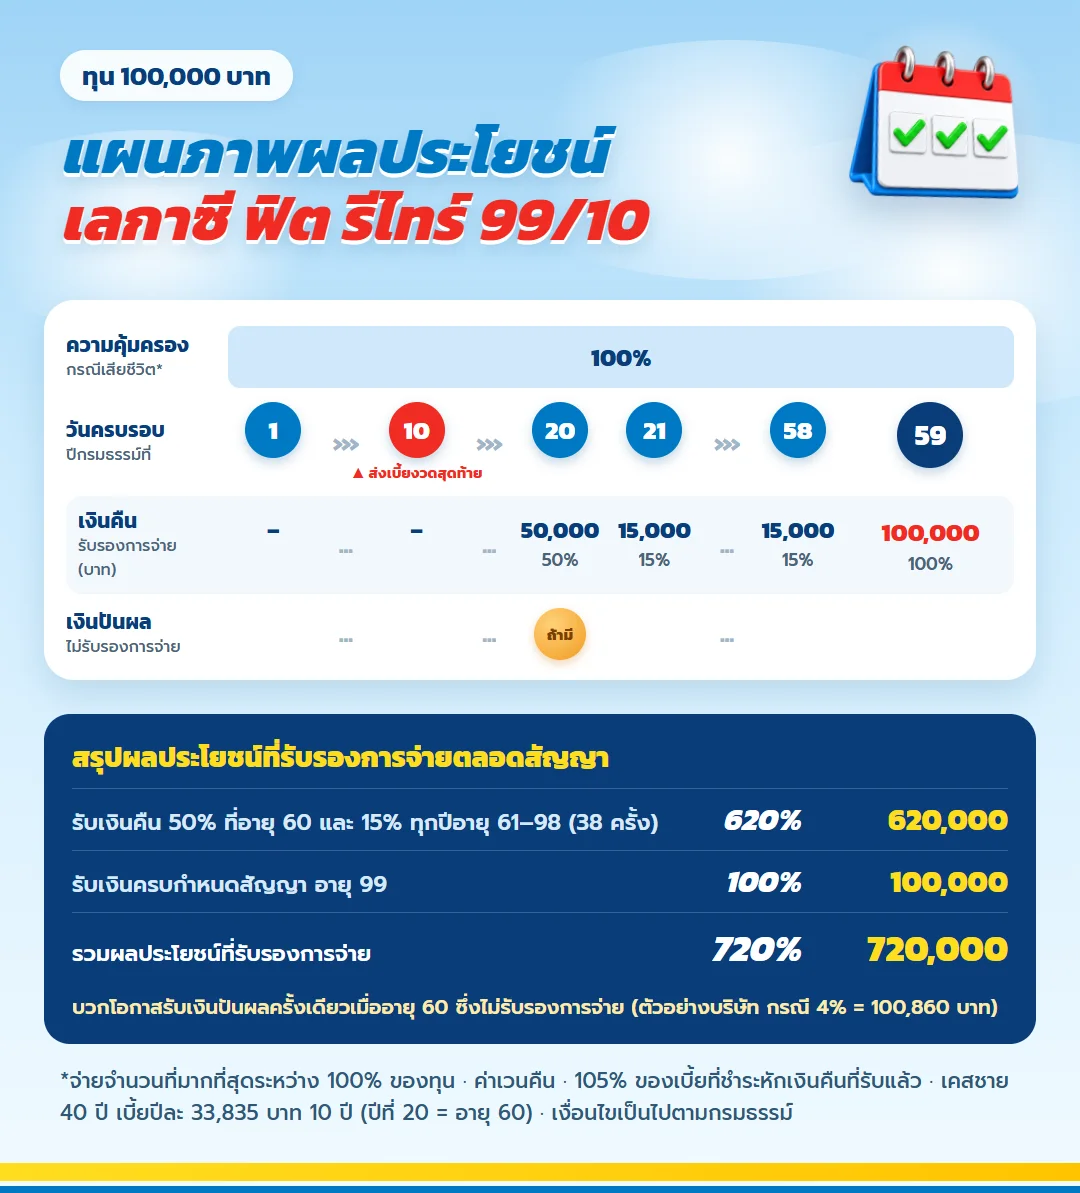
จ่ายเบี้ย 10 ปีแล้วหยุด คุ้มครองถึงอายุ 99 พออายุ 60 ได้ก้อนแรก 50% ของทุน จากนั้นได้ปีละ 15% ของทุนตั้งแต่อายุ 61 ถึง 98 และได้อีก 100% ของทุนเมื่อครบสัญญาที่อายุ 99 เลกาซี ฟิต รีไทร์ 99/10 ต้องตรวจสุขภาพและตอบคำถามสุขภาพ รับอายุ 15 วันถึง 50 ปี สัญญาเพิ่มเติมยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงแถมให้ฟรีเมื่อรับประกันแบบภัยมาตรฐาน และเป็นแบบมีส่วนร่วมในเงินปันผลซึ่งไม่รับรองการจ่าย
| ช่วงชีวิตแซนด์วิช | อายุ | แผนนี้ทำอะไร |
| ภาระสองฝั่ง | 40–49 | จ่ายเบี้ย 10 งวด |
| รอ | 50–59 | ไม่มีเบี้ย คุ้มครองต่อ |
| บทบาทกลับด้าน | 60 | รับ 50% ของทุน |
| พึ่งตัวเอง | 61–98 | ปีละ 15% ของทุน |
| ส่งต่อ | 99 | รับ 100% ของทุน |
ช่วงที่ 1 อายุ 40–49: ภาระสองฝั่ง และ 10 ปีที่ต้องจ่าย
นี่คือช่วงที่ตึงที่สุด เบี้ยปีละ 33,835 บาท เฉลี่ยเป็นเงินกันไว้ราว 2,820 บาทต่อเดือน ต้องแข่งกับค่าเทอมลูกและค่าดูแลพ่อแม่ คนรุ่นแซนด์วิชจึงต้องถามตัวเองตรง ๆ ว่างบนี้มาจากเงินส่วนไหน
- จัดลำดับให้ชัด: ค่าใช้จ่ายจำเป็นของพ่อแม่และลูกมาก่อน งบเบี้ยมาจากส่วนที่เหลือ
- กันเงินสำรองของบ้านไว้ก่อน เพราะพ่อแม่สูงวัยมักมีค่ารักษาก้อนที่ไม่คาดคิด
- ทุนขั้นต่ำของแบบคือ 50,000 บาท ถ้างบตึง เริ่มทุนเล็กแล้วจ่ายให้ครบ 10 ปี ดีกว่าแผนใหญ่ที่หยุดกลางทาง
- ถ้ามีคู่ชีวิต ลองคุยกันว่าใครควรเป็นผู้เอาประกัน หรือทำทั้งสองคนตามรายได้
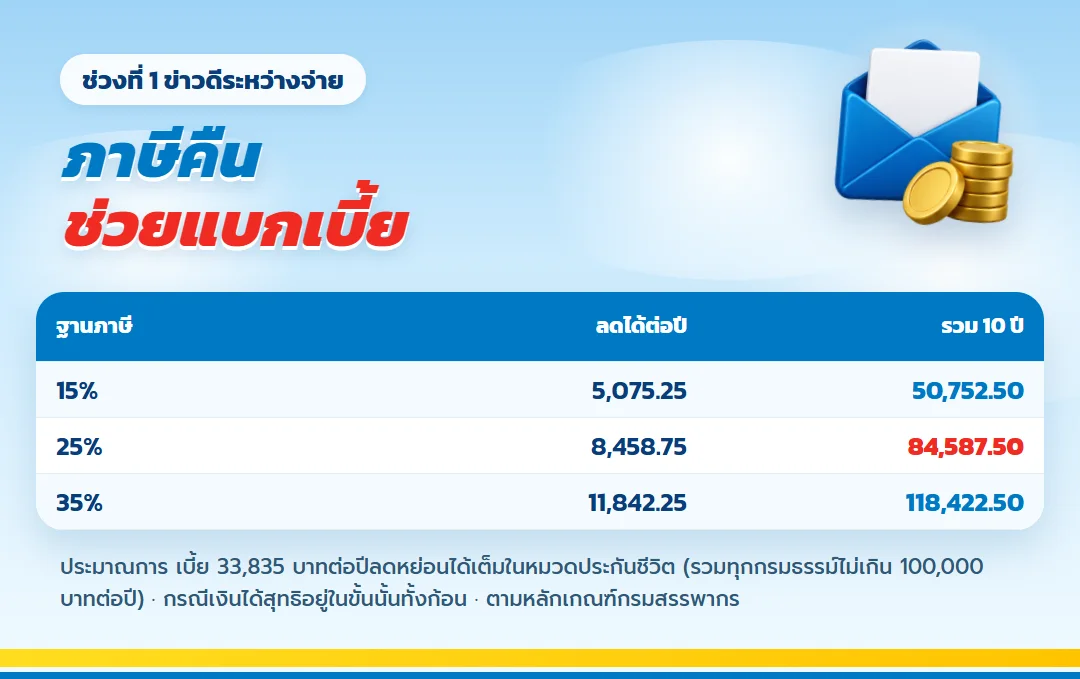
ข่าวดีของช่วงนี้มีสองเรื่อง เรื่องแรกคือเบี้ยใช้สิทธิลดหย่อนภาษีหมวดประกันชีวิตได้ตามที่จ่ายจริงไม่เกินปีละ 100,000 บาท เบี้ย 33,835 บาทของเคสนี้ลดหย่อนได้เต็ม ถ้าอยู่ฐานภาษี 20% จะประหยัดได้ปีละ 6,767 บาท รวม 10 ปี 67,670 บาท แต่ต้องนับรวมกับกรมธรรม์อื่นที่ใช้สิทธิอยู่ เรื่องที่สองคือสัญญาเพิ่มเติม ทพ. ที่แถมให้เมื่อรับประกันแบบภัยมาตรฐาน ถ้าทุพพลภาพถาวรสิ้นเชิงระหว่างทาง บริษัทยกเว้นเบี้ยที่เหลือ แผนเกษียณของคุณจึงไม่พังตามไปด้วย
| ฐานภาษี | ประหยัดต่อปี | สิบปี | ถ้านับปันผล 4% เงินคืนรวมเกินเบี้ยที่อายุ |
| 15% | 5,075.25 | 50,752.50 | 70 |
| 25% | 8,458.75 | 84,587.50 | 68 |
| 35% | 11,842.25 | 118,422.50 | 65 |
ช่วงที่ 2 อายุ 50–59: ไม่มีเบี้ยแล้ว แต่ต้องอดทนรอ
จ่ายครบตอนอายุ 49 ภาระเบี้ยหายไป เงินที่เคยกันไว้ราว 2,820 บาทต่อเดือนต่อทุน 100,000 บาทกลับมาใช้กับเรื่องอื่นได้ เช่น ค่ามหาวิทยาลัยของลูก หรือค่าดูแลพ่อแม่ที่อาจเพิ่มขึ้นในช่วงนี้
สิ่งที่ต้องระวังคือ ช่วงนี้แผนยังไม่จ่ายอะไรออกมา ถ้าต้องเวนคืนเพราะเดือดร้อน สิ่งที่ได้คือค่าเวนคืนอย่างเดียว ซึ่งช่วงต้นมักน้อยกว่าเบี้ยที่จ่าย คนรุ่นแซนด์วิชที่มักเจอเหตุฉุกเฉินของพ่อแม่จึงต้องมีเงินสำรองแยก ไม่ให้แผนนี้กลายเป็นกระปุกฉุกเฉิน
ถ้าเสียชีวิตก่อนได้รับเงินคืน ผู้รับประโยชน์จะได้จำนวนที่มากกว่าระหว่างจำนวนเงินเอาประกันภัย เงินค่าเวนคืน ณ วันที่เสียชีวิต หรือ 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วทั้งหมด หักด้วยเงินคืนที่รับไปแล้ว ลูกที่ยังเรียนอยู่จึงมีเงินก้อนรองรับระดับหนึ่ง
ช่วงที่ 3 อายุ 60: วันที่บทบาทกลับด้าน
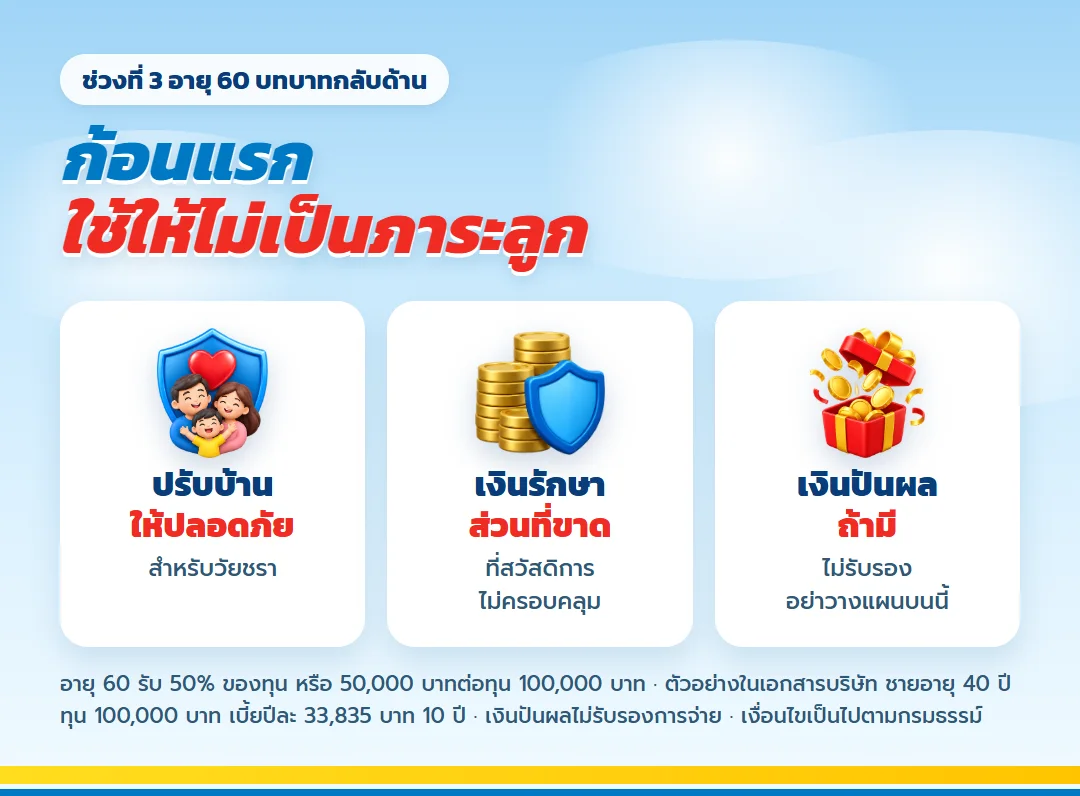
วันครบรอบปีกรมธรรม์ที่อายุ 60 ได้รับ 50% ของทุน หรือ 50,000 บาทในเคสตัวอย่าง ตอนนี้ลูกน่าจะเริ่มทำงานแล้ว และคุณกำลังกลายเป็น "พ่อแม่สูงวัย" เสียเอง เงินก้อนนี้คือจุดเริ่มของความตั้งใจที่ว่าจะไม่เป็นภาระลูก เช่น ใช้ปรับบ้านให้ปลอดภัยสำหรับวัยชรา หรือกันไว้เป็นเงินรักษาส่วนที่สวัสดิการไม่ครอบคลุม
ในปีเดียวกันอาจมีเงินปันผลจ่ายครั้งเดียว ตามตัวอย่างการคำนวณคือ 46,810 บาท 100,860 บาท หรือ 163,230 บาท ที่อัตราสมมติ 3% 4% และ 5% ตามลำดับ แต่เงินปันผลไม่รับรองการจ่าย อย่าวางแผนชีวิตบนตัวเลขนี้
ช่วงที่ 4 อายุ 61–98: เงินของตัวเอง ทุกปี
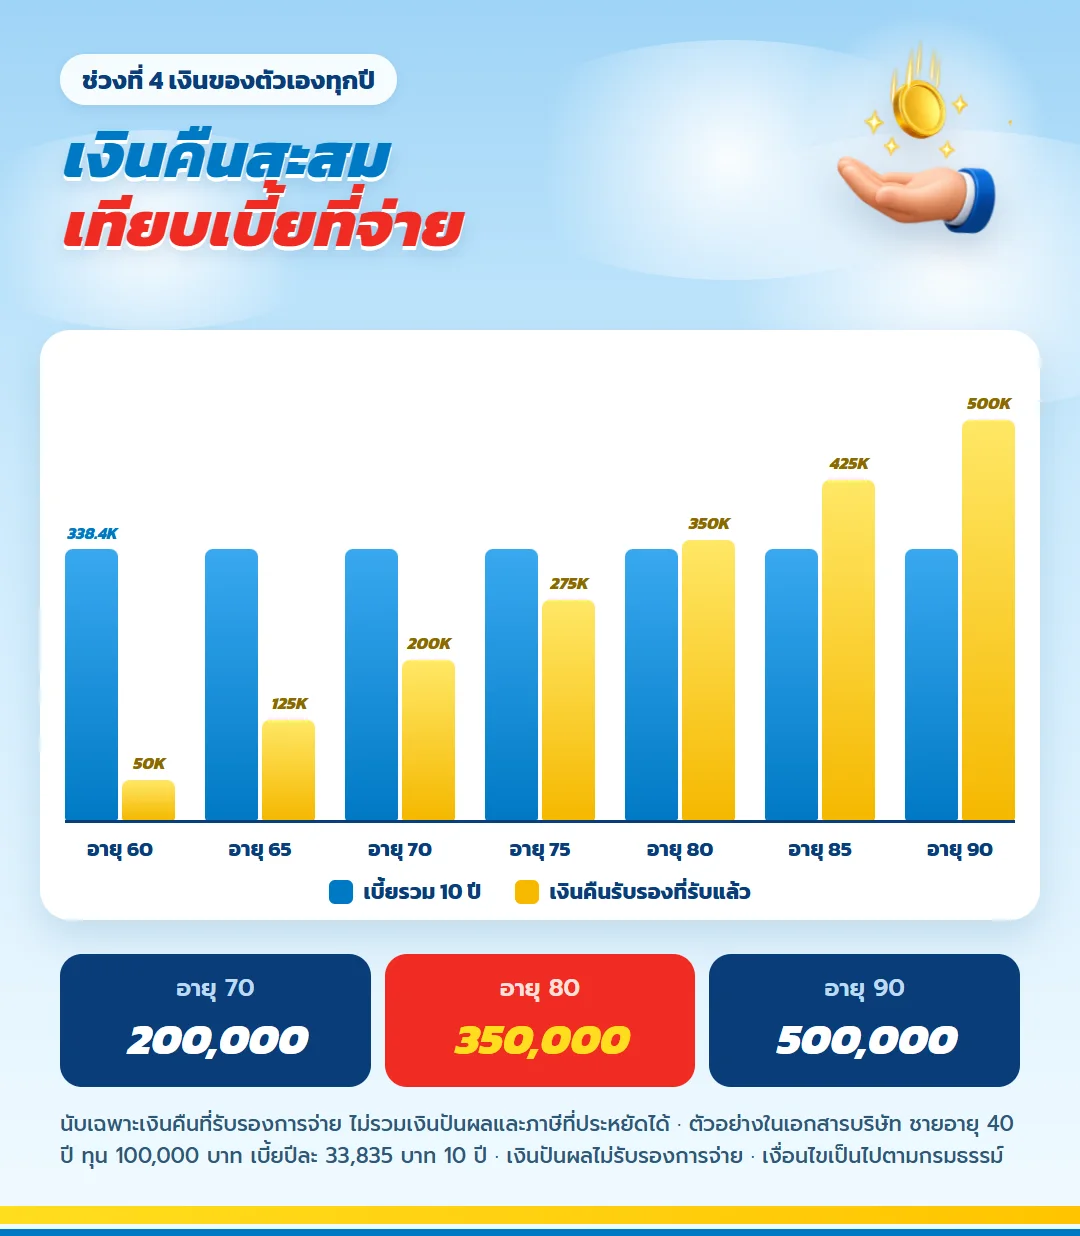
ปีละ 15% ของทุน หรือ 15,000 บาทในเคสตัวอย่าง เข้ามาทุกปีรวม 38 ปี ถ้าแบ่งใช้เป็นรายเดือนจะราว 1,250 บาท ตัวเลขนี้อาจไม่พอทุกอย่าง แต่คือส่วนที่ทำให้คุณจ่ายค่าใช้จ่ายพื้นฐานบางส่วนได้เองโดยไม่ต้องขอลูก
เงินคืนสะสมจะแซงเบี้ยที่จ่ายไปทั้งหมดในช่วงอายุ 80 หลังจากนั้นทุกงวดคือส่วนที่เกินจากเงินที่ใส่เข้าไป ถ้าคุณมีรายได้ทางอื่นพอแล้ว ก็เลือกคงเงินคืนสะสมไว้กับบริษัทได้ ในเคสตัวอย่างยอดรวมแบบคงสะสมคือ 869,889.89 บาท (ดอกเบี้ยปัจจุบัน 1% ต่อปี บริษัทปรับได้) เทียบกับ 720,000 บาทถ้ารับออกมาทุกปี เลือกได้ตอนใกล้อายุ 60
ช่วงที่ 5 อายุ 99: สิ่งที่เหลือถึงลูก
เมื่อครบสัญญาได้รับ 100% ของทุนอีก 100,000 บาท สำหรับคนที่ตั้งใจไม่เป็นภาระลูก เงินก้อนสุดท้ายนี้กลับทิศเป็นสิ่งที่ส่งต่อให้ลูกแทน
ตัวเลขทั้งสัญญาของเคสตัวอย่าง
| ตลอดสัญญา (ทุน 100,000) | รับรอง | ถ้าปันผลกรณี 4% |
| อายุ 60 เงินคืน + ปันผล | 50,000 | 150,860 |
| อายุ 61–98 รวม 38 งวด | 570,000 | 570,000 |
| อายุ 99 | 100,000 | 100,000 |
| รวม | 720,000 | 820,860 |
| IRR | 2.21% | 2.88% |
ส่วนที่รับรองการจ่ายรวม 720,000 บาท เทียบกับเบี้ยรวม 338,350 บาท ผลตอบแทนเฉลี่ยต่อปีของส่วนนี้คือ 2.21% คอลัมน์ปันผลเป็นตัวอย่างจากอัตราสมมติแบบคงที่ ใช้ดูภาพเท่านั้น
ข้อควรระวังเฉพาะคนรุ่นแซนด์วิช
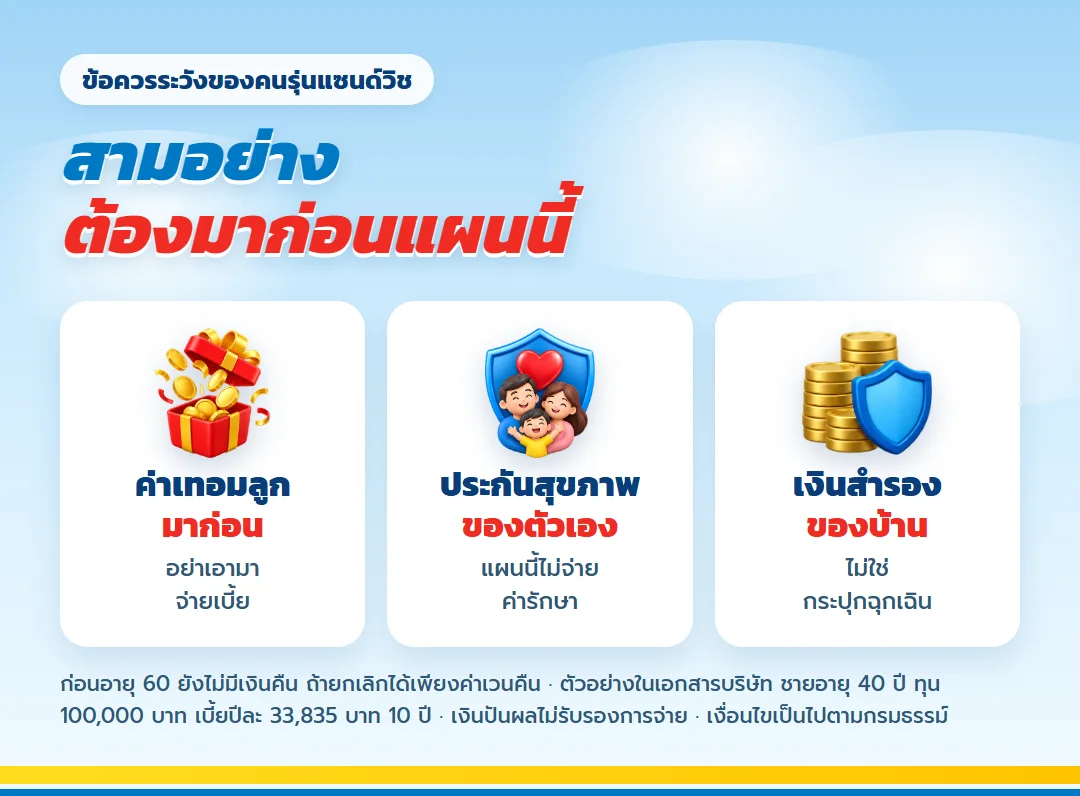
- อย่าใช้เงินค่าเทอมลูกจ่ายเบี้ย ภาระวันนี้ต้องมาก่อนเสมอ
- อย่าข้ามประกันสุขภาพของตัวเอง แบบนี้ไม่ได้จ่ายค่ารักษา ถ้าป่วยหนักแล้วไม่มีประกันสุขภาพ ลูกก็ต้องแบกอยู่ดี
- ต้องตรวจสุขภาพ ยิ่งรอ อายุยิ่งขึ้น และความเสี่ยงไม่ผ่านการพิจารณาก็สูงขึ้น
- เงินคืนเป็นจำนวนคงที่ ไม่ได้ปรับตามเงินเฟ้อ ควรมีการลงทุนระยะยาวอีกส่วนควบคู่
ตรวจหลักเกณฑ์ภาษีเพิ่มเติมได้ที่ หน้าลดหย่อนเบี้ยประกันชีวิตของกรมสรรพากร
คำถามจากคนที่ดูแลทั้งพ่อแม่และลูก
เงินตึงมาก ควรเริ่มตอนนี้หรือรอให้ลูกโตก่อน?
ถ้ายังไม่มีเงินสำรองและประกันสุขภาพ ให้จัดสองเรื่องนั้นก่อน แต่ถ้าพร้อมแล้ว การเริ่มด้วยทุนเล็กที่จ่ายสบายช่วยล็อกอายุและสุขภาพปัจจุบันไว้ เพราะแบบนี้ต้องตรวจและตอบคำถามสุขภาพ
ถ้าทุพพลภาพระหว่างจ่ายเบี้ยจะเป็นอย่างไร?
ถ้ารับประกันแบบภัยมาตรฐาน จะได้สัญญาเพิ่มเติมยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงแถมมาฟรี บริษัทยกเว้นเบี้ยที่เหลือตามเงื่อนไข และผลประโยชน์ตามแผนยังเดินต่อ
เงินคืนปีละ 15,000 บาทได้ถึงอายุเท่าไร?
ได้ตั้งแต่อายุ 61 ถึง 98 ปี รวม 38 ปี ในเคสทุน 100,000 บาท และรับ 100,000 บาทอีกครั้งเมื่อครบสัญญาที่อายุ 99
ทำให้พ่อแม่แทนได้ไหม?
แบบนี้รับอายุ 15 วันถึง 50 ปี พ่อแม่ที่อายุเกิน 50 จึงสมัครแบบนี้ไม่ได้ ต้องดูแบบอื่นที่รับอายุสูงกว่า และแบบนี้ต้องตรวจสุขภาพ
เงินปันผลได้แน่ไหม?
ไม่รับรองการจ่าย ตัวเลขในตารางคำนวณจากอัตราผลตอบแทนสมมติ ของจริงขึ้นกับผลการดำเนินงาน
เงื่อนไขที่ควรอ่านก่อนตัดสินใจ
- ตัวเลขบาทมาจากเคสในเอกสารแนะนำแบบของบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท
- เงินปันผลไม่รับรองการจ่าย ตัวเลขเป็นเพียงตัวอย่างจากอัตราสมมติ
- ประกันภัยไม่ใช่เงินฝาก ถ้าถือไม่ครบระยะเวลาอาจได้เงินต้นคืนไม่เต็ม และการเวนคืนอาจได้น้อยกว่าเบี้ยที่จ่าย
- แบบนี้ต้องตรวจและตอบคำถามสุขภาพ และการรับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร
- เงื่อนไขความคุ้มครองและข้อยกเว้นที่สมบูรณ์เป็นไปตามกรมธรรม์
วางแผนวันนี้ เพื่อให้ลูกไม่ต้องอยู่ตรงกลางแบบเรา
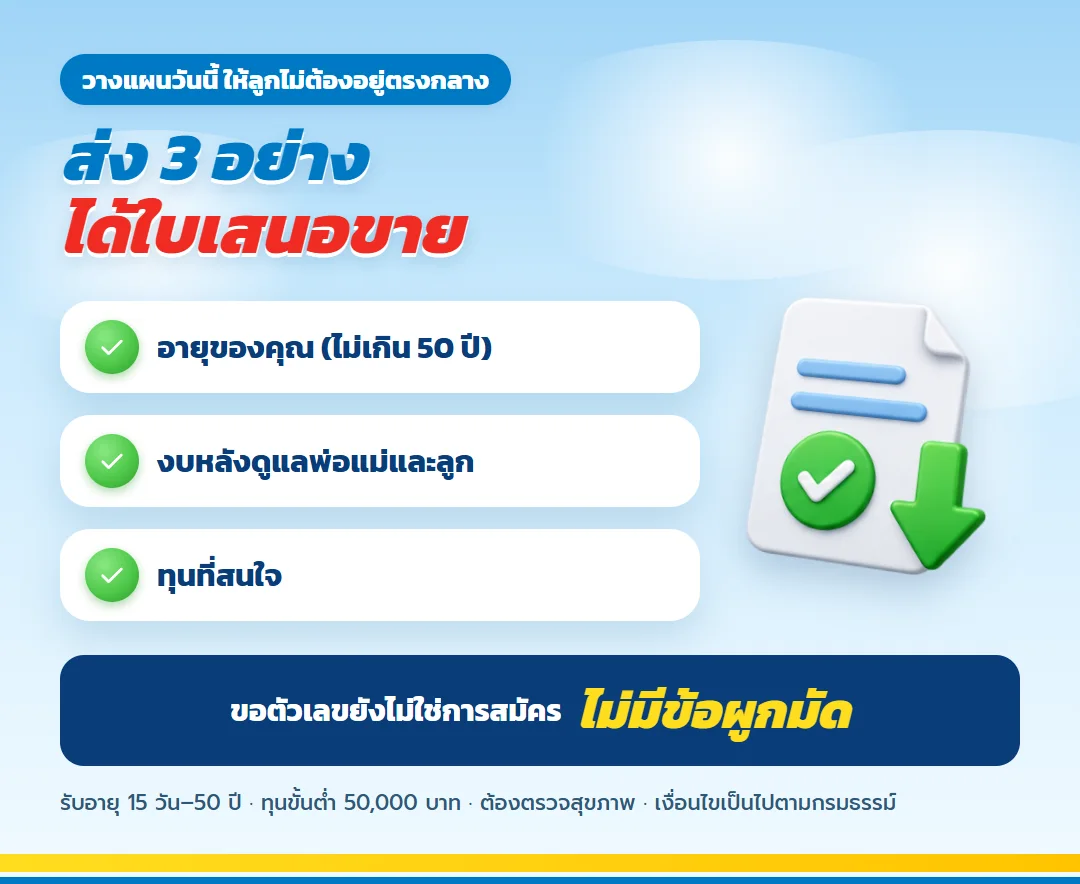
ส่งอายุ เพศ งบที่จ่ายได้ต่อปีหลังดูแลพ่อแม่และลูกแล้ว และทุนที่สนใจ เพื่อรับใบเสนอขายและตารางผลประโยชน์ตามอายุของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
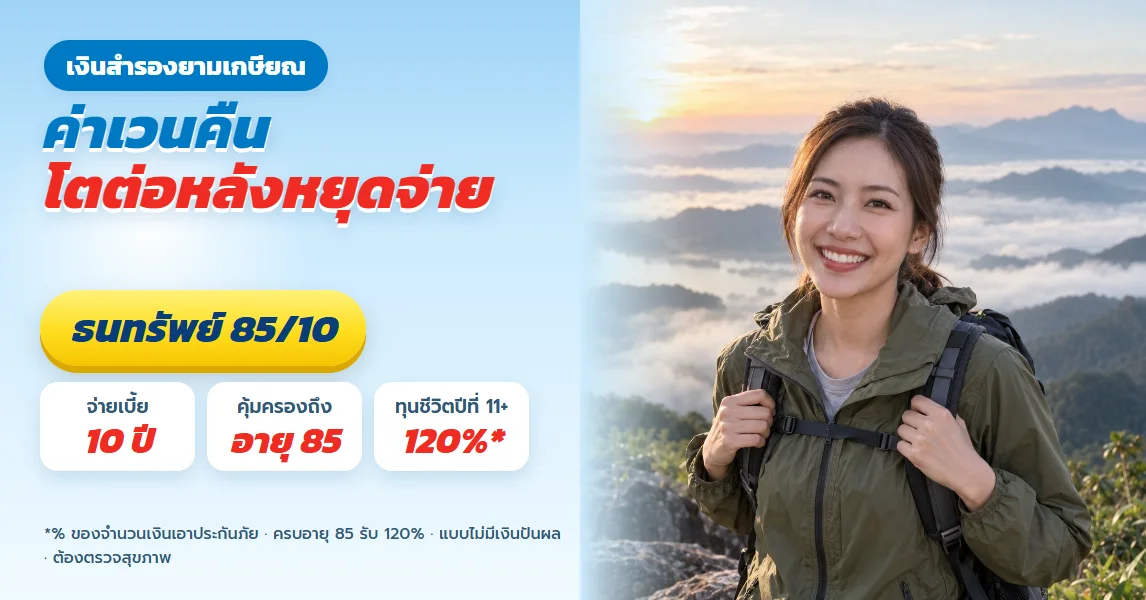
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด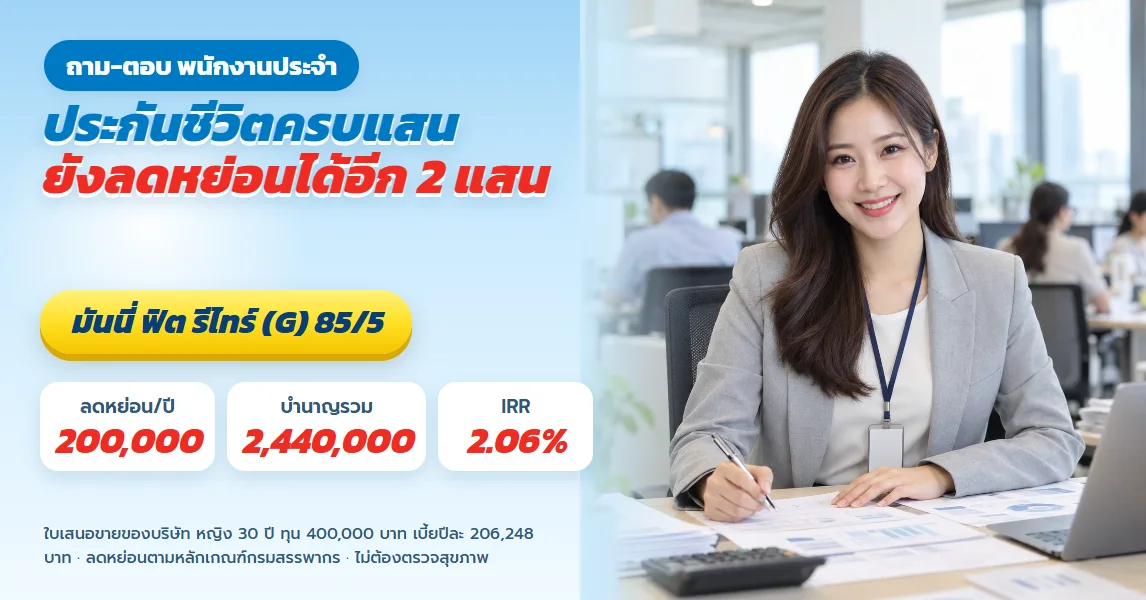
มันนี่ ฟิต รีไทร์ G 85/5 ถาม-ตอบสำหรับพนักงานที่ใช้สิทธิประกันชีวิตครบ 100,000 แล้ว
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับพ่อแม่ของลูกที่ต้องพึ่งพาระยะยาว กรณีศึกษาวางเงินดูแลลูกทั้งวันที่อยู่และไม่อยู่
ดูรายละเอียด
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนวัย 45–50 ที่เพิ่งเริ่มวางแผนเกษียณ จ่าย 10 ปีจบก่อนอายุ 60 ยังทันรับเงินคืนครบ
ดูรายละเอียด
เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับพ่อแม่ที่มีลูกหลายคน ใช้เงินสดเกลี่ยส่วนแบ่งมรดกให้ลงตัวและลดข้อพิพาท
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดมันนี่ ฟิต รีไทร์ G 85/5 ถาม-ตอบสำหรับพนักงานที่ใช้สิทธิประกันชีวิตครบ 100,000 แล้ว
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับพ่อแม่ของลูกที่ต้องพึ่งพาระยะยาว กรณีศึกษาวางเงินดูแลลูกทั้งวันที่อยู่และไม่อยู่
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับคนวัย 45–50 ที่เพิ่งเริ่มวางแผนเกษียณ จ่าย 10 ปีจบก่อนอายุ 60 ยังทันรับเงินคืนครบ
ดูรายละเอียดเลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับพ่อแม่ที่มีลูกหลายคน ใช้เงินสดเกลี่ยส่วนแบ่งมรดกให้ลงตัวและลดข้อพิพาท
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้