เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับพ่อแม่ที่มีลูกหลายคน ใช้เงินสดเกลี่ยส่วนแบ่งมรดกให้ลงตัวและลดข้อพิพาท
กรณีศึกษา เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับผู้สูงวัยที่มีลูกหลายคน ใช้เงินสดสร้างก้อนชดเชยให้ส่วนแบ่งมรดกลงตัว พร้อมตารางเงินคืน ค่าเวนคืน และข้อควรระวัง
กรณีศึกษา เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับผู้สูงวัยที่มีลูกหลายคน ใช้เงินสดสร้างก้อนชดเชยให้ส่วนแบ่งมรดกลงตัว พร้อมตารางเงินคืน ค่าเวนคืน และข้อควรระวัง บทความนี้ตอบเรื่องแบ่งมรดกให้ลูก, ประกันชีวิต เกลี่ยมรดก, เลกาซี ฟิต เวลท์ตี้ 99/1 ผู้รับประโยชน์ และลดข้อพิพาทมรดก
พ่อแม่ที่มีลูกหลายคนรู้ดีว่า สิ่งที่ยากกว่าการสร้างทรัพย์สินคือการแบ่งมันให้ทุกคนรู้สึกว่ายุติธรรม บ้านหลังเดิม ที่ดินแปลงที่พ่อซื้อไว้ หรือกิจการของครอบครัว มีมูลค่าและความหมายไม่เท่ากันในสายตาลูกแต่ละคน และแบ่งเป็นชิ้นเท่า ๆ กันไม่ได้ หลายครอบครัวที่เคยรักกันดีเริ่มมีรอยร้าวก็เพราะเรื่องนี้ หลังจากพ่อแม่ไม่อยู่แล้ว
บทความนี้เขียนให้ผู้สูงวัยที่มีลูกหลายคน และอยากใช้เงินสดส่วนหนึ่งช่วย "เกลี่ย" ส่วนแบ่งให้ลงตัว โดยเล่าผ่านครอบครัวสมมติหนึ่ง แล้วดูว่า เลกาซี ฟิต เวลท์ตี้ 99/1 ทำหน้าที่อะไรได้ และทำอะไรแทนพินัยกรรมหรือการคุยกันในครอบครัวไม่ได้
ตัวเลขทั้งหมดมาจากเอกสารแนะนำแบบของบริษัท กรณีผู้เอาประกันอายุ 60 ปี ทุน 1,000,000 บาท ชำระเบี้ยครั้งเดียว 965,000 บาท ซึ่งเป็นอัตราเดียวกันทั้งชายและหญิง และเรื่องราวครอบครัวในบทความเป็นตัวอย่างสมมติ
ครอบครัวสมมติ: แม่วัย 60 กับลูกสามคน
สมมติคุณแม่อายุ 60 ปี มีทรัพย์สินหลักคือกิจการร้านค้าที่ลูกคนโตช่วยดูแลมาสิบกว่าปี บ้านที่ลูกคนกลางอาศัยอยู่กับครอบครัว และเงินสดก้อนหนึ่ง ส่วนลูกคนเล็กทำงานต่างจังหวัด ไม่ได้ใช้ประโยชน์จากทรัพย์สินชิ้นไหนเลย
ถ้าแบ่งตามที่แต่ละคนใช้อยู่ ลูกคนเล็กจะได้น้อยที่สุด แต่ถ้าจะขายกิจการหรือบ้านเพื่อแบ่งเงินเท่ากัน ก็เท่ากับทำลายสิ่งที่ลูกอีกสองคนใช้ชีวิตอยู่ คุณแม่จึงมองหาวิธีใช้เงินสดสร้าง "ก้อนชดเชย" ที่ไม่ต้องรื้อทรัพย์สินชิ้นอื่น
สิ่งที่คุณแม่ต้องการจากเงินสดก้อนนี้
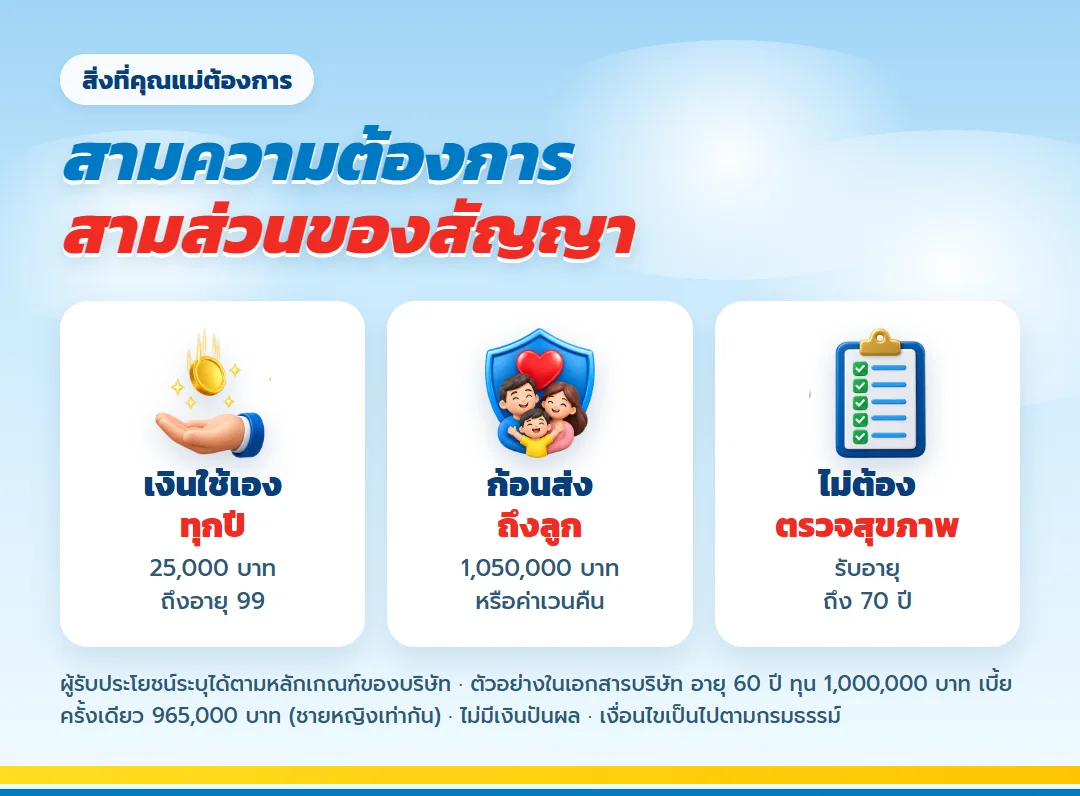
- ยังมีเงินใช้ระหว่างที่ตัวเองมีชีวิตอยู่ โดยไม่ต้องขอลูกคนไหน
- สร้างเงินก้อนที่ส่งถึงลูกที่ต้องการชดเชยได้โดยตรง ตามชื่อที่ระบุไว้
- ไม่ต้องดูแลการลงทุนเองในวัยที่ไม่อยากเครียดกับตลาด
- ให้ทุกคนรู้ตั้งแต่วันนี้ว่าแต่ละคนจะได้อะไร เพื่อไม่ต้องเดาหลังจากแม่ไม่อยู่
เลกาซี ฟิต เวลท์ตี้ 99/1 ตอบโจทย์ข้อไหน
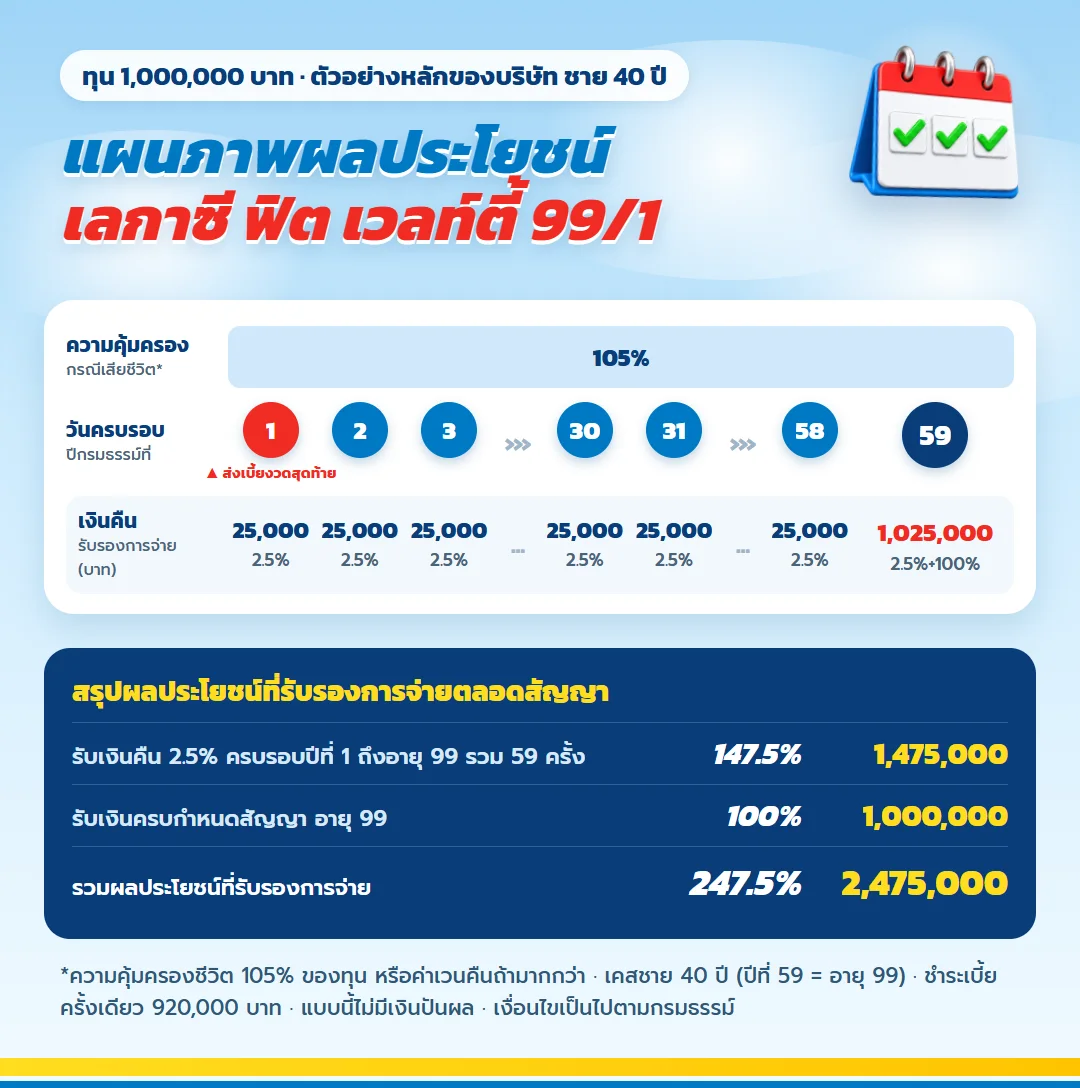
| สิ่งที่คุณแม่อยากได้ | แบบนี้ให้อะไร (อายุ 60 ทุน 1 ล้าน) |
| เงินใช้เองทุกปี | 25,000 บาท ถึงอายุ 99 |
| ก้อนส่งถึงลูก | 1,050,000 บาท (105% ของทุน) หรือมูลค่าเวนคืนถ้าสูงกว่า |
| ถ้าอยู่ถึง 99 | ทุน 1,000,000 บาท |
| เบี้ย | ครั้งเดียว 965,000 บาท (ชายหญิงเท่ากัน) |
| สุขภาพ | สมัครได้โดยไม่ตรวจและไม่ตอบคำถามสุขภาพ |
| รับอายุถึง | 70 ปี |
แบบนี้ชำระเบี้ยครั้งเดียว คุ้มครองถึงอายุ 99 ปี ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ และรับอายุได้ถึง 70 ปี เมื่อเทียบกับความต้องการของคุณแม่ จะเห็นว่าส่วนต่าง ๆ ของสัญญาตอบคนละข้อ
- เงินคืน 2.5% ของทุนทุกปี คือเงินใช้ระหว่างที่ยังมีชีวิตอยู่ ในเคสตัวอย่างปีละ 25,000 บาท ตั้งแต่ครบรอบปีแรกจนถึงอายุ 99
- ทุนชีวิต 105% ของทุน หรือค่าเวนคืนถ้าสูงกว่า ในเคสตัวอย่าง 1,050,000 บาท คือก้อนที่ส่งถึงผู้รับประโยชน์ตามที่ระบุไว้
- ไม่ต้องบริหารเอง จำนวนเงินคืนและทุนกำหนดไว้ในสัญญา
- ทุนครบกำหนด 1,000,000 บาท ถ้ามีชีวิตอยู่ถึงอายุ 99 พร้อมเงินคืนงวดสุดท้าย
การระบุผู้รับประโยชน์ เช่น จะระบุลูกคนเดียวหรือหลายคน และสัดส่วนเท่าไร เป็นไปตามหลักเกณฑ์ของบริษัท ควรสอบถามให้ชัดตั้งแต่ขั้นขอใบเสนอขาย
ตัวเลขของคุณแม่อายุ 60 ทีละช่วงปี
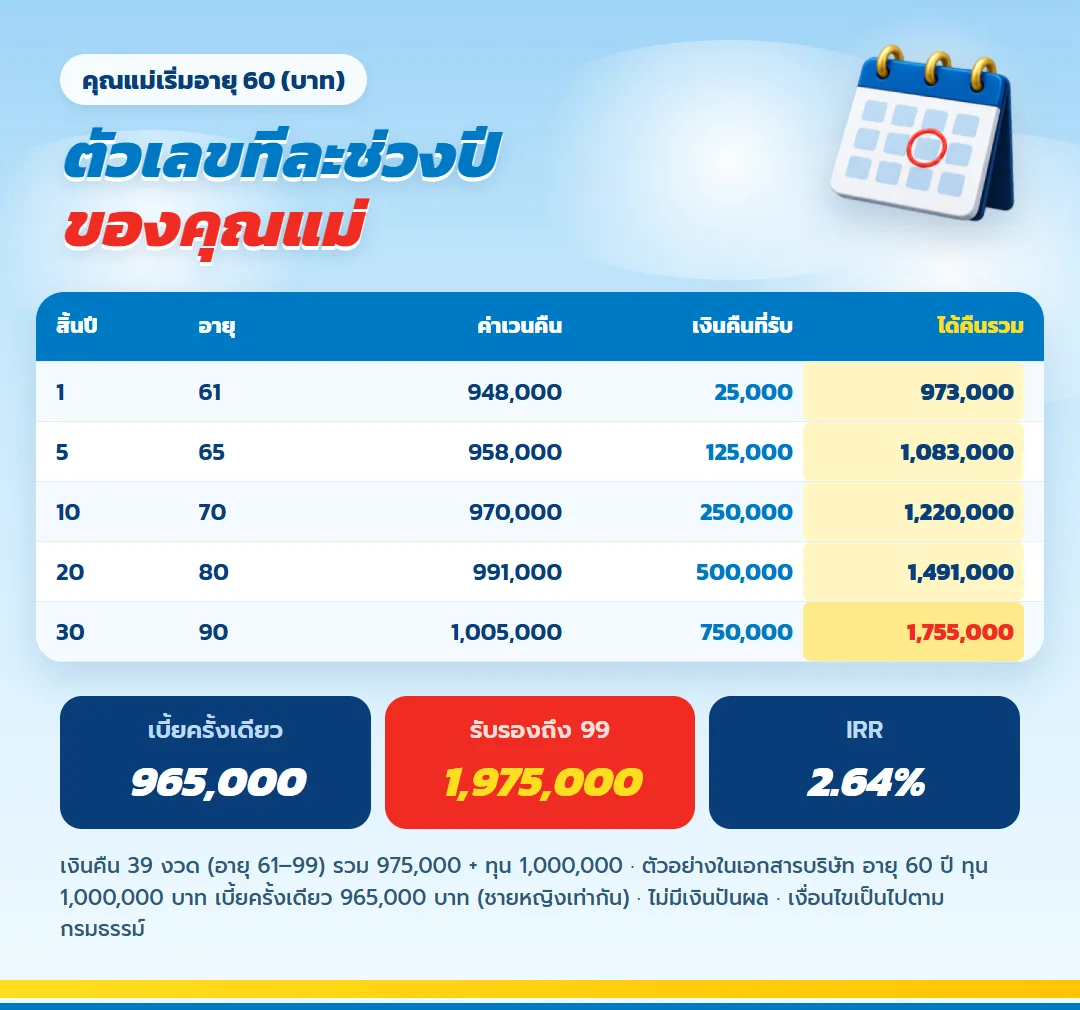
ตารางของเคสตัวอย่างด้านล่างแสดงเงินคืนรายปี เงินคืนสะสมแบบไม่คงสะสมดอกเบี้ย ทุนครบกำหนด และค่าเวนคืน หน่วยบาท
| สิ้นปี | อายุ | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 1 | 61 | 948,000 | 25,000 | 973,000 |
| 5 | 65 | 958,000 | 125,000 | 1,083,000 |
| 10 | 70 | 970,000 | 250,000 | 1,220,000 |
| 20 | 80 | 991,000 | 500,000 | 1,491,000 |
| 30 | 90 | 1,005,000 | 750,000 | 1,755,000 |
ถ้าอยู่ครบสัญญาและรับเงินคืนออกมาทุกปี เงินคืนรวม 39 งวด 975,000 บาท บวกทุนครบกำหนด 1,000,000 บาท เป็น 1,975,000 บาท เมื่อหักเบี้ย 965,000 บาท ผลต่างคือ 1,010,000 บาท ผลตอบแทนเฉลี่ยของช่วงอายุ 56 ถึง 60 ปีตามเอกสารบริษัทคือ 2.64% ต่อปี ไม่รวมดอกเบี้ยคงสะสม ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต
เมื่อครบสัญญาที่อายุ 99 ยอดปีนั้นคือทุน 1,000,000 บาทกับเงินคืนงวดสุดท้าย 25,000 บาท รวม 1,025,000 บาท
ทำไมการบอกลูกตั้งแต่วันนี้สำคัญพอ ๆ กับตัวแผน
ข้อพิพาทเรื่องมรดกหลายกรณีไม่ได้เกิดจากจำนวนเงิน แต่เกิดจากความรู้สึกว่า "ไม่รู้มาก่อน" หรือ "แม่ไม่ได้ตั้งใจแบบนี้" คุณแม่ในกรณีสมมติจึงนัดลูกทั้งสามคนมาคุยพร้อมกัน อธิบายว่าทำไมลูกคนโตได้กิจการ ลูกคนกลางได้บ้าน และลูกคนเล็กได้รับการชดเชยผ่านกรมธรรม์ การคุยกันตอนที่ทุกคนยังอยู่พร้อมหน้าช่วยลดความเข้าใจผิดได้มากกว่าเอกสารใด ๆ
แต่ประกันชีวิตไม่ได้แทนพินัยกรรม การจัดการทรัพย์สินส่วนอื่น หรือคำแนะนำทางกฎหมาย ครอบครัวที่มีทรัพย์สินหลายประเภทควรปรึกษาผู้เชี่ยวชาญด้านกฎหมายและภาษีควบคู่ และไม่ควรเข้าใจว่าเงินจากกรมธรรม์ปลอดจากทุกภาระหรือข้อพิพาทโดยอัตโนมัติ
เงินคืนรายปี ใช้อย่างไรให้ยุติธรรมกับทุกคน
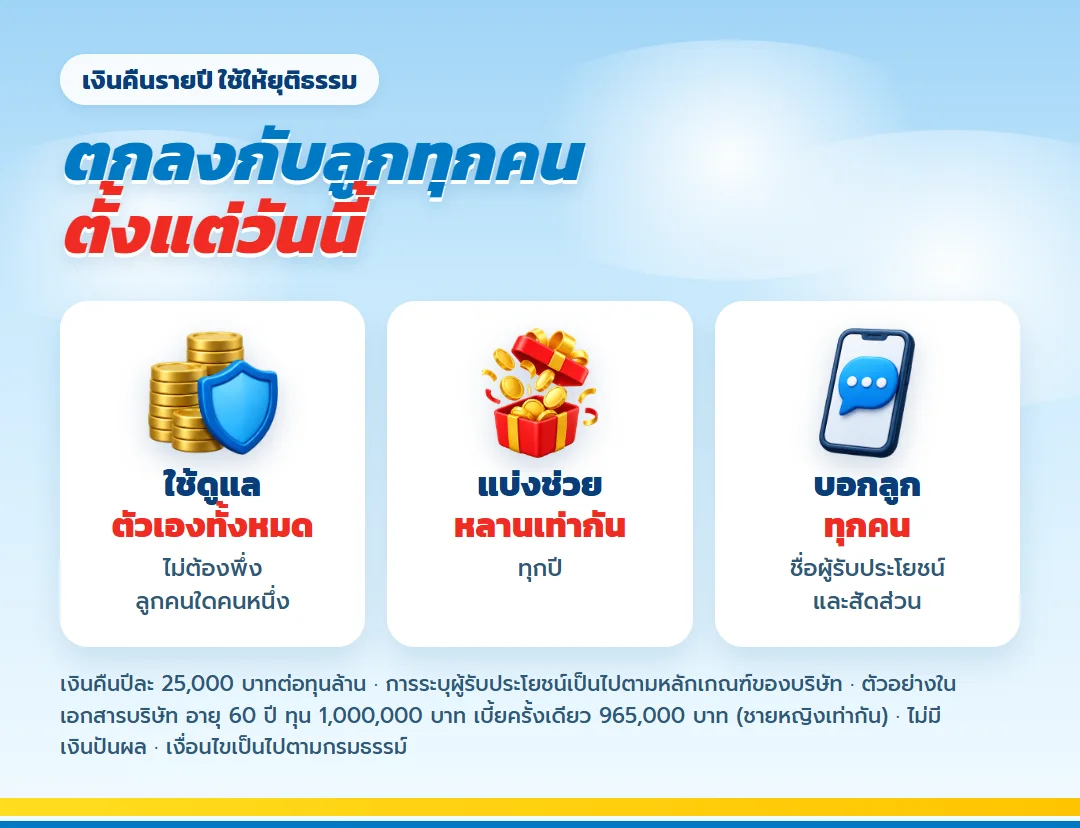
เงินคืนปีละ 25,000 บาท ถ้าแบ่งใช้เป็นรายเดือนจะราว 2,083 บาท แต่บริษัทจ่ายเป็นรายปี ผู้สูงวัยที่มีลูกหลายคนบางคนใช้เงินส่วนนี้ดูแลตัวเองทั้งหมด เพื่อไม่ต้องพึ่งลูกคนใดคนหนึ่งจนคนอื่นรู้สึกว่าอีกฝ่ายได้เปรียบ บางคนแบ่งบางส่วนช่วยหลานทุกคนเท่ากันในแต่ละปี จะเลือกทางไหนก็ได้ แต่ควรเลือกให้ชัดและบอกลูกทุกคน
ใบเสนอขายยังแสดงทางเลือกคงเงินคืนสะสมไว้กับบริษัท แต่ดอกเบี้ยของเงินคงสะสมเปลี่ยนได้ตามประกาศ จึงไม่ใช่ยอดรับรอง เงินคืนของแบบนี้เป็นผลประโยชน์ตามสัญญา ไม่ใช่เงินปันผล
ข้อควรระวังก่อนใช้กรมธรรม์เกลี่ยมรดก
- อย่าใช้เงินที่ตัวเองต้องใช้ในอนาคตใกล้ ค่าเวนคืนล้วนสิ้นปีแรก 948,000 บาท ต่ำกว่าเบี้ย 965,000 บาท แม้นับเงินคืนงวดแรกแล้วยอดรวมจะเป็น 973,000 บาท แต่การเวนคืนทำให้ทุนที่ตั้งใจส่งต่อให้ลูกหายไปทันที
- ทุนชีวิตกับทุนครบกำหนดเป็นคนละกรณี ผู้รับประโยชน์ได้อย่างใดอย่างหนึ่งตามเหตุที่เกิด ไม่ได้รวมกัน
- ทบทวนผู้รับประโยชน์เมื่อครอบครัวเปลี่ยน เช่น ลูกแต่งงาน มีหลาน หรือสถานการณ์ทรัพย์สินเปลี่ยน
- เก็บเอกสารให้คนในครอบครัวรู้ที่อยู่ กรมธรรม์ที่ไม่มีใครรู้ว่ามีอยู่ อาจทำให้ขั้นตอนเรียกร้องล่าช้า
ภาษีและสิทธิลดหย่อน
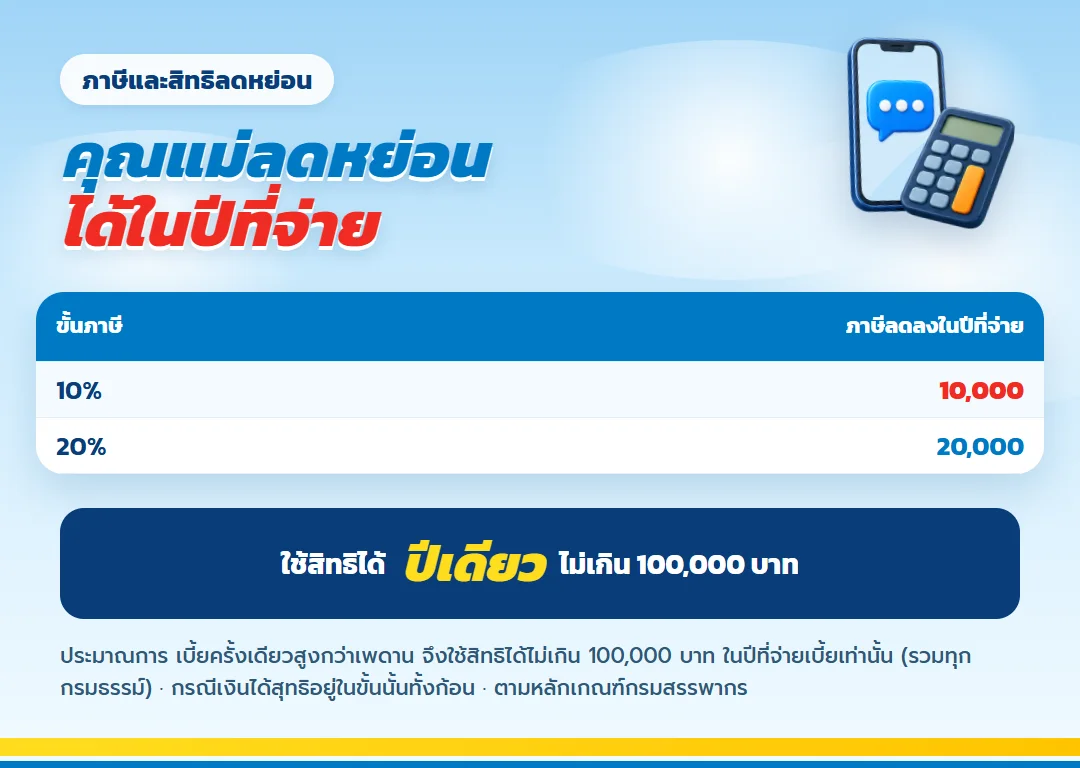
เบี้ยใช้สิทธิลดหย่อนได้ตามที่จ่ายจริงแต่ไม่เกิน 100,000 บาทต่อปีตามใบเสนอขาย การจ่ายครั้งเดียว 965,000 บาทจึงไม่ได้ลดหย่อนเต็มจำนวน และไม่มีสิทธิใหม่ในปีที่ไม่ได้จ่าย ตรวจ หน้าลดหย่อนเบี้ยประกันชีวิตของกรมสรรพากร ประกอบกับกรมธรรม์อื่นที่มีอยู่
คำถามจากพ่อแม่ที่มีลูกหลายคน
ระบุลูกหลายคนเป็นผู้รับประโยชน์ในกรมธรรม์เดียวได้ไหม?
การระบุผู้รับประโยชน์และสัดส่วนเป็นไปตามหลักเกณฑ์ของบริษัท ควรสอบถามรายละเอียดและเอกสารที่ต้องใช้ตอนขอใบเสนอขาย
ควรทำกรมธรรม์ฉบับเดียวหรือแยกหลายฉบับ?
ขึ้นกับว่าต้องการชดเชยให้ลูกคนเดียวหรือหลายคน และหลักเกณฑ์ทุนของบริษัท ให้ตัวแทนแสดงทางเลือกเทียบกันก่อนตัดสินใจ
ถ้าแม่อยู่ถึงอายุ 99 ลูกจะได้อะไร?
ถ้าอยู่ครบสัญญา ผู้เอาประกันรับทุนครบกำหนด 1,000,000 บาทพร้อมเงินคืนงวดสุดท้าย 25,000 บาทในเคสตัวอย่าง แล้วจึงจัดการส่งต่อตามแผนทรัพย์สินของครอบครัว
เงินคืน 2.5% เป็นผลตอบแทนจากเบี้ยหรือเปล่า?
ไม่ใช่ คิดจากทุนประกัน 1,000,000 บาท ขณะที่เบี้ยคือ 965,000 บาท ผลตอบแทนเฉลี่ยของเคสคำนวณจากกระแสเงินทั้งสัญญาได้ราว 2.64% ต่อปี
ไม่ต้องตรวจสุขภาพ สมัครได้ทุกคนไหม?
ไม่ต้องตอบคำถามสุขภาพก็จริง แต่ต้องอยู่ในอายุที่รับ (ไม่เกิน 70 ปี) และทุนรวมไม่เกิน 20,000,000 บาทต่อราย ข้อมูลส่วนตัวต้องตรงความจริง
ข้อกำหนดที่ต้องรู้
- ตัวเลขเป็นกรณีผู้เอาประกันอายุ 60 ปี ทุน 1,000,000 บาท และเรื่องราวครอบครัวเป็นตัวอย่างสมมติ
- เงินรับรวมและผลต่างเป็นกรณีรับเงินคืนและอยู่ครบสัญญา ไม่รวมยอดคงสะสม ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต
- เงินคืน 2.5% คิดจากทุนประกัน จึงอ่านเป็นผลตอบแทนของเบี้ยตรง ๆ ไม่ได้
- ประกันภัยไม่ใช่เงินฝาก การยกเลิกก่อนครบอาจได้เงินน้อยกว่าเบี้ยและกระทบสิทธิภาษี
- ข้อยกเว้นรวมถึงการแถลงเท็จ การฆ่าตัวตายในระยะเวลาที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแจ้งอายุคลาดเคลื่อน ตามกรมธรรม์
- ส่งคืนกรมธรรม์ได้ภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพที่จ่ายจริงถ้ามีและค่าใช้จ่าย 500 บาท
- เงื่อนไขฉบับเต็มให้ดูจากกรมธรรม์และหลักเกณฑ์ของบริษัท
เริ่มจากรายการทรัพย์สินและชื่อลูกแต่ละคน
ลองเขียนว่าลูกแต่ละคนจะได้ทรัพย์สินชิ้นไหน มูลค่าโดยประมาณเท่าไร และส่วนต่างที่อยากชดเชยคือเท่าไร จากนั้นส่งอายุ เพศ อาชีพ และขนาดเงินสดที่พร้อมจัดยาว เพื่อรับใบเสนอขายและตารางมูลค่าของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
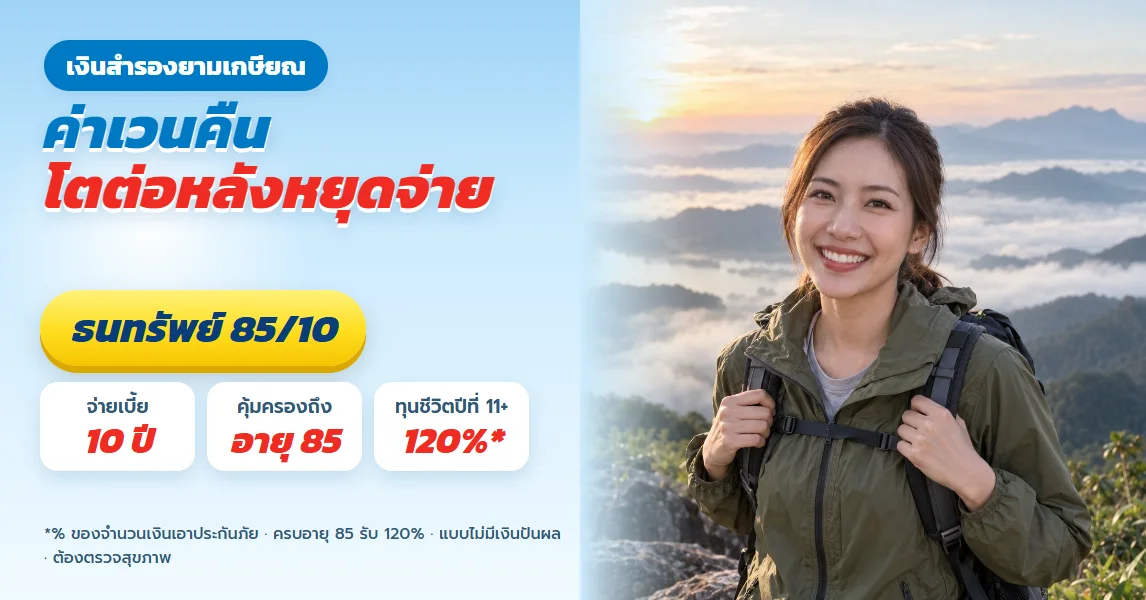
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด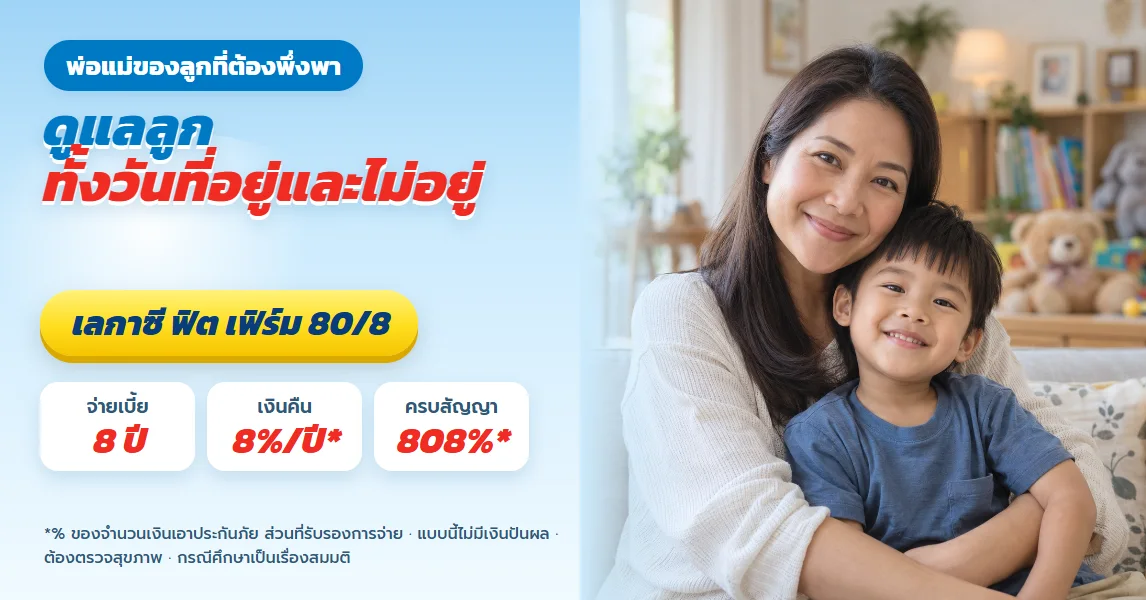
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับพ่อแม่ของลูกที่ต้องพึ่งพาระยะยาว กรณีศึกษาวางเงินดูแลลูกทั้งวันที่อยู่และไม่อยู่
ดูรายละเอียด
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนรุ่นแซนด์วิชที่ดูแลทั้งพ่อแม่และลูก ไทม์ไลน์สร้างรายได้หลังเกษียณไม่ให้เป็นภาระลูก
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับพ่อแม่ของลูกที่ต้องพึ่งพาระยะยาว กรณีศึกษาวางเงินดูแลลูกทั้งวันที่อยู่และไม่อยู่
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับคนรุ่นแซนด์วิชที่ดูแลทั้งพ่อแม่และลูก ไทม์ไลน์สร้างรายได้หลังเกษียณไม่ให้เป็นภาระลูก
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้