เลกาซี ฟิต เฟิร์ม 80/8 สำหรับพ่อแม่ของลูกที่ต้องพึ่งพาระยะยาว กรณีศึกษาวางเงินดูแลลูกทั้งวันที่อยู่และไม่อยู่
กรณีศึกษา เลกาซี ฟิต เฟิร์ม 80/8 สำหรับพ่อแม่ของลูกที่มีภาวะพิเศษและต้องพึ่งพาระยะยาว ดูว่าแต่ละส่วนของสัญญาตอบความกังวลอะไร วิธีทดสอบงบ และสิ่งที่ต้องวางเพิ่ม
กรณีศึกษา เลกาซี ฟิต เฟิร์ม 80/8 สำหรับพ่อแม่ของลูกที่มีภาวะพิเศษและต้องพึ่งพาระยะยาว ดูว่าแต่ละส่วนของสัญญาตอบความกังวลอะไร วิธีทดสอบงบ และสิ่งที่ต้องวางเพิ่ม บทความนี้ตอบเรื่องประกันชีวิต พ่อแม่ลูกพิเศษ, วางแผนการเงิน ลูกออทิสติก, เลกาซี ฟิต เฟิร์ม 80/8 ทุนชีวิต และประกันส่งต่อให้ลูก
พ่อแม่ส่วนใหญ่วางแผนการเงินโดยมีเส้นชัยอยู่ที่วันที่ลูกเรียนจบและเลี้ยงตัวเองได้ แต่สำหรับครอบครัวที่ลูกมีภาวะพิเศษ เช่น ออทิสติก ดาวน์ซินโดรม สมองพิการ หรือโรคเรื้อรังที่ต้องมีคนดูแลตลอด เส้นชัยนั้นอาจไม่มีอยู่จริง คำถามที่วนอยู่ในใจของพ่อแม่กลุ่มนี้แทบทุกคืนคือ "ถ้าวันหนึ่งเราไม่อยู่ ใครจะดูแลลูก และเงินจะมาจากไหน"
บทความนี้ใช้กรณีศึกษาสมมติของครอบครัวหนึ่ง เพื่อเล่าว่าพ่อแม่ของลูกที่ต้องพึ่งพาระยะยาวอาจใช้ เลกาซี ฟิต เฟิร์ม 80/8 เป็นชิ้นส่วนหนึ่งของแผนดูแลลูกได้อย่างไร ทั้งในวันที่พ่อแม่ยังอยู่และวันที่ไม่อยู่แล้ว พร้อมบอกตรง ๆ ว่าแผนนี้ทำอะไรไม่ได้บ้าง
ตัวเลขทั้งหมดอิงจากกรณีตัวอย่างผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 78,202 บาท ชำระ 8 ปี รวม 625,616 บาท ไม่ใช่เบี้ยสำเร็จรูปของทุกคน เบี้ยจริงขึ้นกับอายุ เพศ อาชีพ สุขภาพ ทุน และหลักเกณฑ์รับประกันของบริษัท
กรณีศึกษา: คุณแม่วัย 40 กับลูกชายวัย 4 ขวบ
สมมติว่าคุณแม่คนหนึ่งอายุ 40 ปี ทำธุรกิจออนไลน์กับสามีและมีรายได้ค่อนข้างดี ลูกชายคนเดียวได้รับการวินิจฉัยว่ามีพัฒนาการล่าช้าที่ต้องฝึกต่อเนื่อง ค่าใช้จ่ายประจำของบ้านจึงมีทั้งค่าบำบัด ค่าโรงเรียนเฉพาะทาง และค่าพี่เลี้ยง ซึ่งไม่มีทีท่าว่าจะหยุดเมื่อลูกโต
สิ่งที่เธอกังวลมีสามเรื่อง เรียงตามลำดับความหนักใจ
- ถ้าเธอจากไปก่อน ลูกต้องมีเงินก้อนที่ส่งถึงมือคนดูแลได้ทันที
- ถ้าเธอยังอยู่แต่แก่ตัวลง ต้องมีเงินเข้ามาทุกปีช่วยค่าดูแลลูก โดยไม่ต้องพึ่งรายได้จากงาน
- ถ้าทั้งคู่อายุยืน วันที่เธออายุมากแล้วลูกก็เป็นผู้ใหญ่วัยกลางคน ยังต้องมีเงินก้อนใหญ่สำหรับช่วงชีวิตที่เหลือของลูก
เธอไม่ได้ต้องการแผนที่ให้ผลตอบแทนสูง แต่ต้องการแผนที่ "ไม่ขึ้นกับว่าเธอจะทำงานได้อีกนานแค่ไหน" และจบภาระการจ่ายในเวลาที่ธุรกิจยังแข็งแรง
ทำไมเธอหยิบ เลกาซี ฟิต เฟิร์ม 80/8 ขึ้นมาพิจารณา
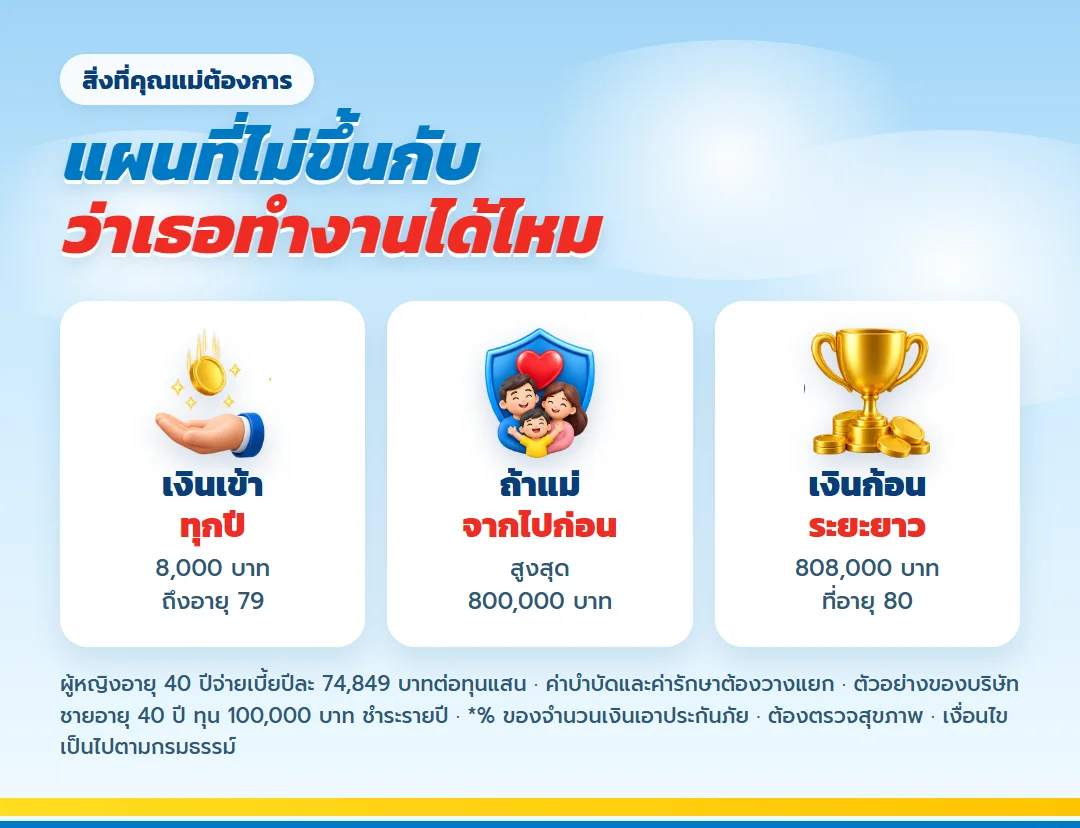
| สิ่งที่แม่ต้องการ | แบบนี้ตอบอย่างไร (เคสชาย 40 ทุนแสน) |
| เงินเข้าทุกปีแม้วันที่ทำงานไม่ได้ | เงินคืน 8,000 ต่อปี ปีที่ 1 ถึงอายุ 79 |
| เงินก้อนดูแลลูกระยะยาว | ครบสัญญาอายุ 80 รับ 808,000 |
| ถ้าแม่จากไปก่อน | คุ้มครองชีวิตสูงสุด 800,000 ตั้งแต่ปีที่ 8 |
| ภาระที่ต้องจ่าย | ปีละ 78,202 เพียง 8 ปี |
| ถ้าเป็นผู้หญิงอายุ 40 | เบี้ยปีละ 74,849 ต่อทุนแสน |
เมื่อจับโครงของแบบมาเทียบกับความกังวลสามข้อของเธอ จะเห็นว่าแต่ละส่วนของสัญญาตอบคนละเรื่อง
- ความคุ้มครองชีวิตที่เริ่ม 100% ของทุนและเพิ่มตามปีกรมธรรม์จนถึง 800% ตอบเรื่อง "ถ้าจากไปก่อน" และยิ่งถือนาน ทุนก้อนนี้ยิ่งสูงขึ้นในวัยที่ลูกต้องการมากขึ้น
- เงินคืน 8% ของทุนทุกปีตั้งแต่ปีที่ 1 ถึงอายุ 79 ตอบเรื่อง "เงินเข้าทุกปี" โดยไม่ผูกกับรายได้จากงาน
- เงินครบกำหนด 808% ของทุนที่อายุ 80 ตอบเรื่อง "ถ้าอายุยืน" เป็นเงินก้อนที่ส่งต่อให้ช่วงชีวิตที่เหลือของลูก
เงื่อนไขที่เธอเช็กจากเอกสารของบริษัท: รับอายุ 1 เดือนถึง 65 ปี ทุนขั้นต่ำ 100,000 บาท ต้องตรวจสุขภาพและตอบคำถามสุขภาพ ความคุ้มครองชีวิตปีที่ 1 ถึง 7 เท่ากับ 100% คูณปีกรมธรรม์ และ 800% ตั้งแต่ปีที่ 8
บทแทรก: ภาพที่คุณแม่วางบนโต๊ะ
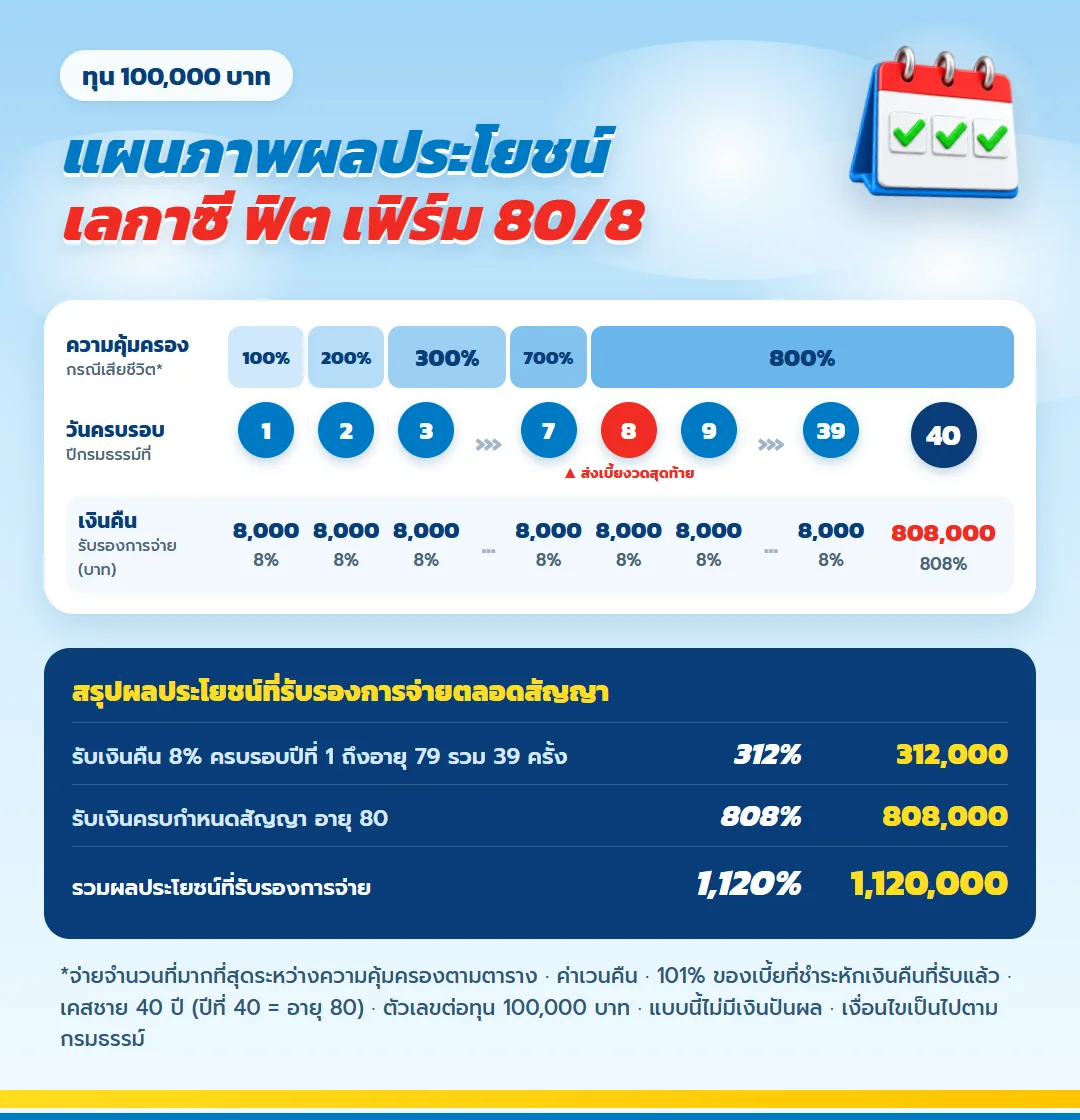
คุณแม่ใช้ภาพนี้อธิบายกับสามีว่าเงินแต่ละก้อนมาเมื่อไร วงกลมสีแดงคืองวดเบี้ยสุดท้าย แถวล่างคือเงินคืนที่เข้าบัญชีของลูกทุกปี และแถวบนคือเงินที่ผู้ดูแลลูกจะได้ถ้าเธอไม่อยู่
| เงินที่แผนนี้ให้ลูกแน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนเข้าบัญชีลูกทุกปีถึงอายุ 79 | 312% | 312,000 |
| เงินก้อนดูแลลูกเมื่อแม่อายุ 80 | 808% | 808,000 |
| รวมที่แผนนี้รับรอง | 1,120% | 1,120,000 |
ทุกบรรทัดคิดต่อทุน 100,000 บาทจากเคสบริษัท และรับรองการจ่าย ค่าบำบัดและค่ารักษาพยาบาลของลูกยังต้องวางแยกจากแผนนี้
เธอทดสอบงบอย่างไร
เบี้ยปีละ 78,202 บาท ถ้าเฉลี่ยเป็นเงินที่ต้องกันไว้ต่อเดือนจะประมาณ 6,517 บาท สำหรับครอบครัวที่มีค่าบำบัดลูกเป็นรายจ่ายประจำ ตัวเลขนี้ต้องคิดหนัก เธอจึงตั้งกติกาให้ตัวเองสามข้อ
- ค่าดูแลลูกในปัจจุบันต้องมาก่อนเสมอ งบเบี้ยมาจากส่วนที่เหลือหลังจ่ายค่าบำบัดและค่าเรียนแล้วเท่านั้น
- ต้องมีเงินสำรองของบ้านแยกไว้ เพราะค่าใช้จ่ายของลูกพิเศษมักมีก้อนที่ไม่คาดคิด
- ถ้าเบี้ยของทุนที่อยากได้ทำให้ตึงเกินไป ให้ลดทุนลง (ต่ำสุด 100,000 บาท) เพราะแผนที่หยุดกลางทางทำร้ายลูกมากกว่าแผนที่ทุนเล็กแต่เดินครบ
เธอยังคิดเผื่อว่าเงินคืนปีละ 8,000 บาทที่เริ่มตั้งแต่ปีแรก ระหว่าง 8 ปีที่จ่ายเบี้ยจะทำให้ภาระสุทธิแบบคร่าว ๆ เหลือราว 70,202 บาทต่อปี แต่เบี้ยยังต้องจ่ายเต็มตามรอบ และเงินคืนมาตามวันครบรอบของสัญญาเท่านั้น
เงินจากแผนนี้ไหลไปถึงลูกในแต่ละช่วงอย่างไร
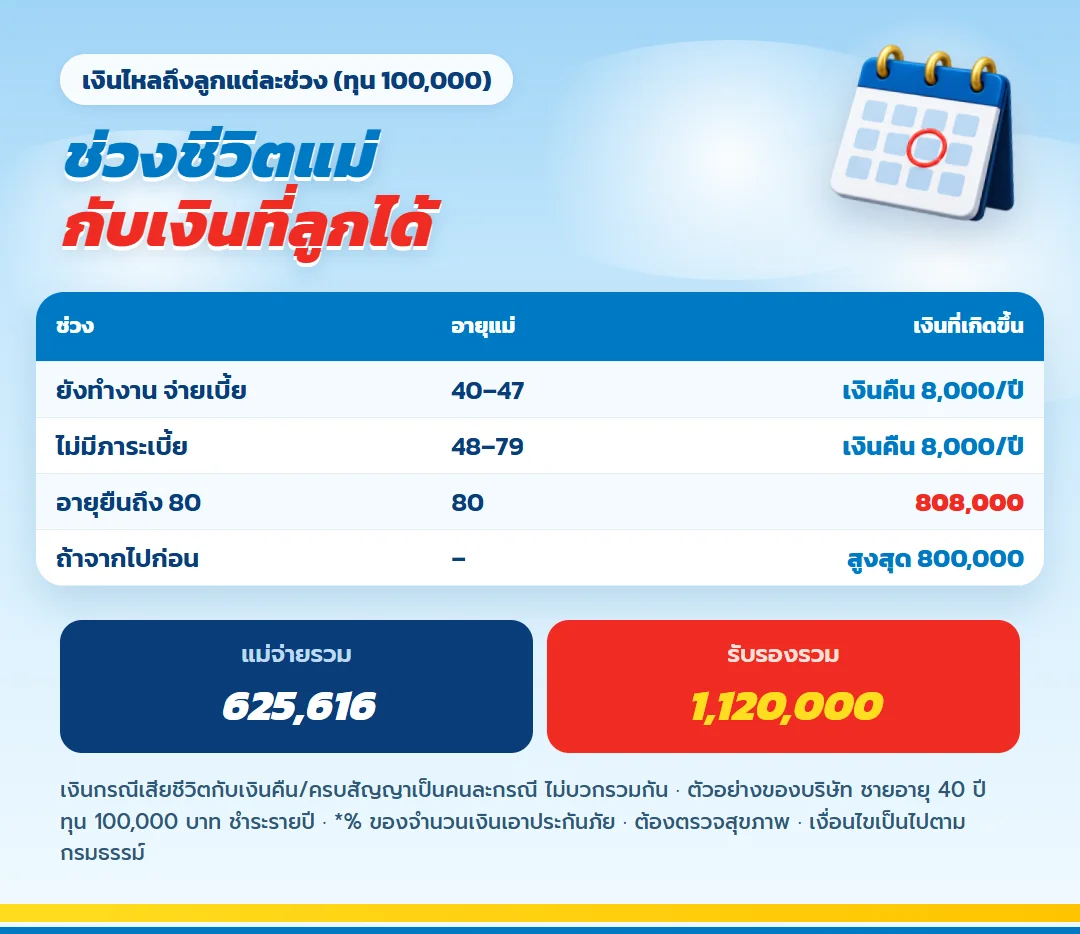
ระหว่างที่แม่ยังทำงาน (อายุ 40–47)
จ่ายเบี้ยครบ 8 งวด ขณะเดียวกันได้รับเงินคืนปีละ 8,000 บาท เธอตั้งใจนำเงินคืนช่วงนี้ไปเป็นค่าบำบัดเพิ่ม หรือฝากเข้าบัญชีที่แยกไว้สำหรับลูกโดยเฉพาะ
ระหว่างที่แม่ยังอยู่แต่ไม่มีภาระเบี้ย (อายุ 48–79)
เงินคืน 8,000 บาทเข้ามาทุกปีตามวันครบรอบ ในช่วงที่ลูกโตเป็นวัยรุ่นและผู้ใหญ่ ค่าใช้จ่ายอาจเปลี่ยนรูปจากค่าบำบัดเป็นค่าที่พักหรือค่าผู้ดูแล เงินก้อนเล็กที่มาแน่นอนช่วยวางงบล่วงหน้าได้ เงินคืนนี้เป็นผลประโยชน์ตามสัญญา ไม่ใช่เงินปันผล และไม่ได้ปรับเพิ่มตามค่าครองชีพ
ถ้าแม่อายุยืนถึง 80
รับเงินครบกำหนด 808,000 บาทในเคสตัวอย่าง ในวันนั้นลูกจะเป็นผู้ใหญ่วัยกลางคนแล้ว เงินก้อนนี้อาจใช้จัดการดูแลระยะยาวของลูกต่อ เช่น ค่าสถานดูแล หรือส่งต่อให้ผู้ที่จะรับหน้าที่ดูแลต่อจากเธอ
ถ้าแม่จากไปก่อน
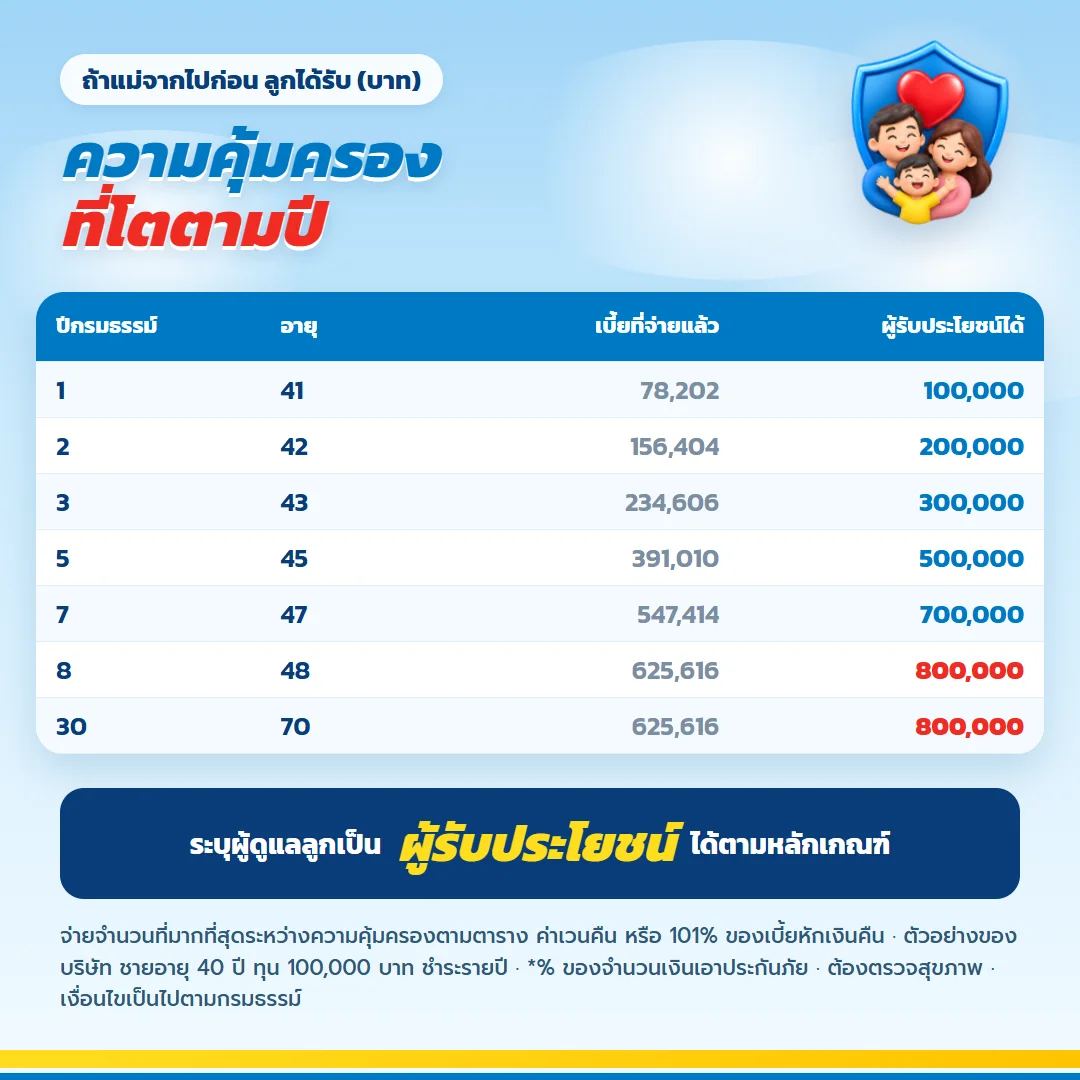
ผู้รับประโยชน์จะได้รับเงินตามเงื่อนไขกรณีเสียชีวิต ซึ่งเติบโตตามปีกรมธรรม์ ในเคสทุน 100,000 บาท ความคุ้มครองสูงสุดคือ 800,000 บาท โดยปีแรกคุ้มครอง 100,000 บาท และเพิ่มปีละ 100,000 บาทจนถึงปีที่ 8 เงินก้อนนี้คือส่วนที่ตอบความกังวลข้อแรกของเธอโดยตรง
ยอดรวมของเคสตัวอย่าง เมื่อดูเป็นตัวเลข
ถ้ามีชีวิตอยู่ครบสัญญาและรับเงินคืนทุกงวด เงินคืนรวม 39 งวดเท่ากับ 312,000 บาท บวกเงินครบกำหนด 808,000 บาท เป็น 1,120,000 บาท เทียบกับเบี้ยรวม 625,616 บาท ต่างกัน 494,384 บาท
ตัวเลขนี้ต้องอ่านอย่างระมัดระวัง เพราะกระจายอยู่บนเวลาราว 40 ปี ยังไม่ได้หักเงินเฟ้อ และเป็นคนละกรณีกับเงินกรณีเสียชีวิต ครอบครัวที่วางแผนให้ลูกพิเศษควรขอตารางปีต่อปีของทุนที่เลือกจริง เพื่อเห็นว่าในแต่ละช่วงอายุของลูก จะมีเงินจากแผนนี้เท่าไร
สิ่งที่แผนนี้ทำไม่ได้ และต้องวางเพิ่ม
- ไม่ใช่ประกันสุขภาพของลูก ค่ารักษาของลูกต้องวางความคุ้มครองแยก
- ไม่ได้ตอบเรื่องใครจะดูแลลูก เงินอย่างเดียวไม่พอ ต้องมีคนที่รับหน้าที่ดูแลและจัดการเงินแทนลูกด้วย
- ลูกที่ต้องพึ่งพาอาจจัดการเงินก้อนเองไม่ได้ การระบุผู้รับประโยชน์และการจัดการเงินหลังพ่อแม่จากไป ควรปรึกษาผู้เชี่ยวชาญด้านกฎหมายเรื่องผู้ปกครองหรือผู้จัดการทรัพย์สิน
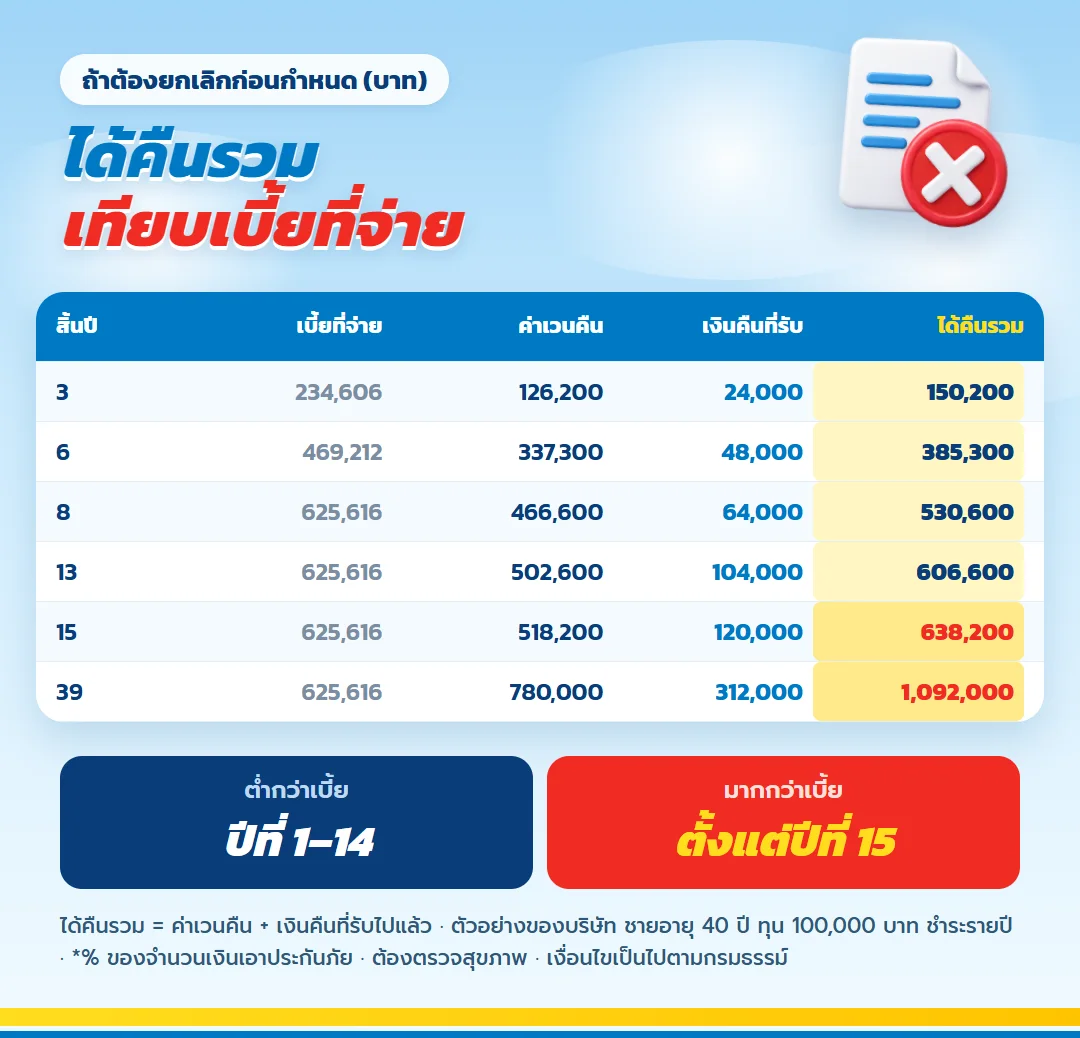
- ยกเลิกกลางทางมีต้นทุน ถ้าต้องเวนคืนตอนสิ้นปีที่ 6 จะได้ค่าเวนคืนรวมกับเงินคืนที่รับแล้ว 385,300 บาท ขณะที่จ่ายเบี้ยไปแล้ว 469,212 บาท และความคุ้มครองที่ตั้งใจไว้ให้ลูกจะหายไป
| สิ้นปี | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 3 | 43 | 234,606 | 126,200 | 24,000 | 150,200 |
| 6 | 46 | 469,212 | 337,300 | 48,000 | 385,300 |
| 8 | 48 | 625,616 | 466,600 | 64,000 | 530,600 |
| 13 | 53 | 625,616 | 502,600 | 104,000 | 606,600 |
| 15 | 55 | 625,616 | 518,200 | 120,000 | 638,200 |
| 39 | 79 | 625,616 | 780,000 | 312,000 | 1,092,000 |
ครอบครัวในกรณีศึกษาจึงวางแผนนี้คู่กับการคุยกับญาติที่จะรับหน้าที่ดูแลต่อ เขียนเอกสารบอกความตั้งใจ และเก็บข้อมูลกรมธรรม์ไว้ในที่ที่คนสำคัญรู้
ภาษีและเอกสาร
เบี้ย 78,202 บาทใช้สิทธิลดหย่อนหมวดประกันชีวิตได้ทั้งจำนวน ถ้าเธออยู่ขั้นภาษี 15% ภาษีลดลงราวปีละ 11,730.30 บาท รวม 8 ปีราว 93,842.40 บาท ต้องนับรวมกับกรมธรรม์อื่นไม่เกิน 100,000 บาทต่อปี ตรวจได้ที่ กรมสรรพากรอธิบายสิทธิเบี้ยประกันชีวิต ตัวเลขในบทความไม่ได้รวมภาษีที่ประหยัดได้
คำถามจากพ่อแม่ของลูกที่ต้องพึ่งพาระยะยาว
ระบุลูกที่มีภาวะพิเศษเป็นผู้รับประโยชน์ได้ไหม?
การระบุผู้รับประโยชน์เป็นไปตามหลักเกณฑ์ของบริษัท แต่ควรคิดต่อว่าใครจะจัดการเงินแทนลูกเมื่อถึงเวลา ควรสอบถามบริษัทและปรึกษาผู้เชี่ยวชาญด้านกฎหมายประกอบ
ควรทำในชื่อพ่อหรือแม่?
ดูว่าใครเป็นรายได้หลักและใครที่ถ้าจากไปแล้วบ้านจะกระทบมากที่สุด บางครอบครัววางความคุ้มครองให้ทั้งสองคนตามรายได้ของแต่ละฝ่าย
เงินคืนปีละ 8,000 บาทได้ตั้งแต่เมื่อไร?
ในเคสทุน 100,000 บาท เริ่มได้ตั้งแต่ปีกรมธรรม์ที่ 1 ตามวันครบรอบ ต่อเนื่องจนถึงอายุ 79 เงินคืนคิดจากทุน ไม่ได้คิดจากเบี้ย
ถ้าค่ารักษาลูกเพิ่มขึ้นจนจ่ายเบี้ยไม่ไหว?
ติดต่อบริษัทก่อนถึงกำหนดชำระเพื่อสอบถามทางเลือกตามกรมธรรม์และผลต่อความคุ้มครอง อย่าหยุดจ่ายโดยไม่รู้ผล และควรเลือกทุนที่เผื่อเรื่องนี้ไว้ตั้งแต่ต้น
ยอด 1,120,000 บาทได้แน่นอนไหม?
เป็นยอดของเคสตัวอย่างเมื่อมีชีวิตอยู่ครบสัญญาและรับเงินคืนทุกงวด ถ้าเสียชีวิตก่อนจะใช้เงื่อนไขกรณีเสียชีวิต และถ้ายกเลิกก่อนจะได้ตามมูลค่าเวนคืน
ข้อกำหนดที่ควรรู้
- กรณีศึกษาในบทความเป็นเรื่องสมมติเพื่ออธิบายแนวคิด ตัวเลขอ้างอิงเคสผู้ชายอายุ 40 ปี ทุน 100,000 บาท
- เบี้ยและผลประโยชน์ของแต่ละคนขึ้นกับอายุ เพศ อาชีพ สุขภาพ ทุน และหลักเกณฑ์รับประกัน
- ยอดรับรวมเป็นกรณีมีชีวิตอยู่ครบสัญญา แยกจากเงินกรณีเสียชีวิต
- ประกันชีวิตไม่ใช่เงินฝาก การยกเลิกก่อนครบสัญญาอาจได้รับเงินน้อยกว่าเบี้ยที่จ่าย
- ต้องตรวจสุขภาพและแถลงข้อมูลสุขภาพกับอาชีพตามจริง
- รายละเอียดความคุ้มครอง ข้อยกเว้น และสิทธิยกเลิกกรมธรรม์ฉบับสมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
เริ่มจากคำถามว่าลูกต้องการอะไรในแต่ละช่วงชีวิต
ลองเขียนค่าใช้จ่ายของลูกในตอนนี้ ตอนวัยรุ่น และตอนผู้ใหญ่ แล้วดูว่าส่วนไหนอยากให้มีเงินจากสัญญาที่แน่นอนรองรับ จากนั้นส่งอายุ เพศ อาชีพ ข้อมูลสุขภาพ และงบที่จ่ายต่อเนื่องได้ เพื่อรับใบเสนอขายและตารางผลประโยชน์ปีต่อปีของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
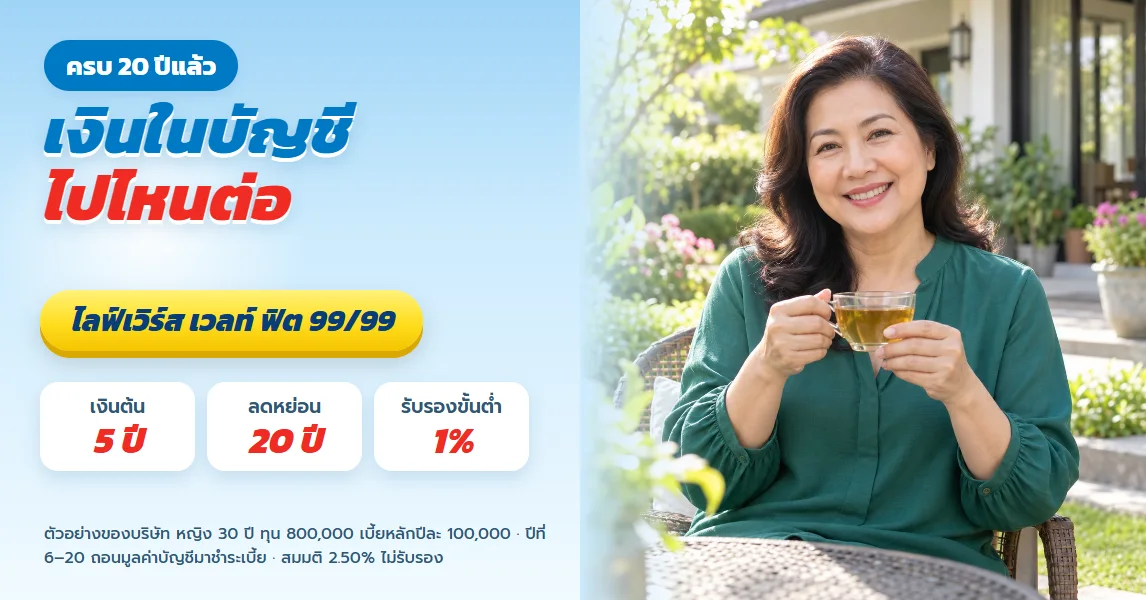
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียด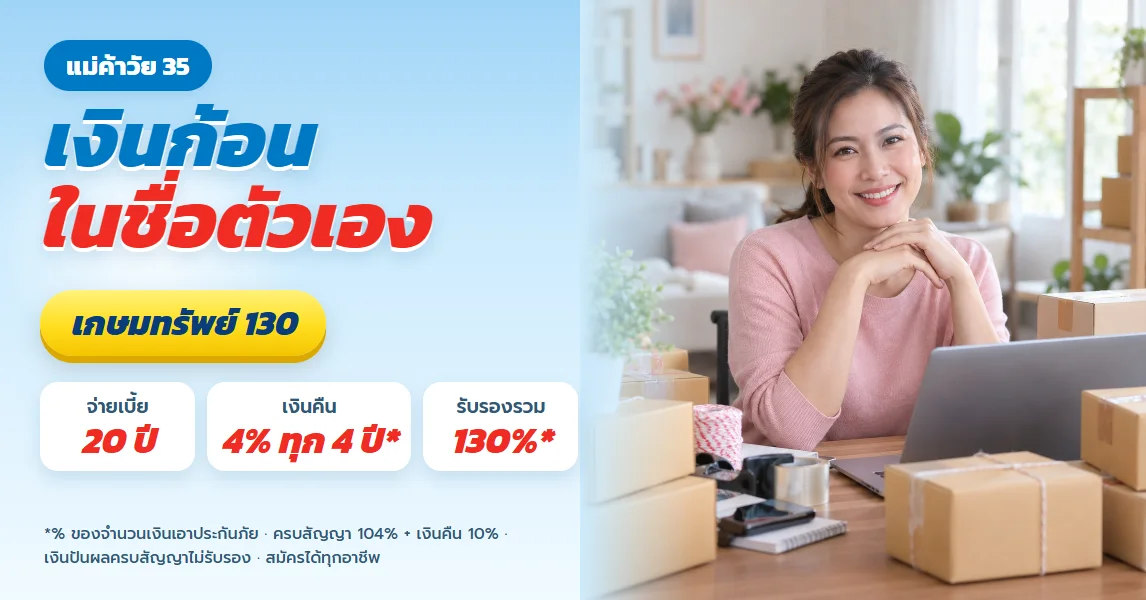
เกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียด
ธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียด
ธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
เกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียด
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด
ทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
ธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียดธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียดธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดเกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้