ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 หลังครบ 20 ปี มูลค่าบัญชีที่เหลือเลือกใช้ได้ 4 ทาง รวมถึงแปลงเป็นบำนาญ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 แผนเงินต้น 5 ปีจบช่วงใช้สิทธิลดหย่อนที่ปีที่ 20 แต่กรมธรรม์ยังไม่จบ ความคุ้มครองเดินต่อถึงอายุ 99 ปี และมูลค่าบัญชีที่เหลือเลือกใช้ได้หลายทาง บทความนี้เล่าทางเลือกหลังครบ 20 ปี ก่อนตัดสินใจเริ่มแผน
ตัวเลขทั้งหมดมาจากตัวอย่างการคำนวณผลประโยชน์ของบริษัท ผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท อัตราผลตอบแทนคาดหวัง 2.50% ต่อปี ซึ่งไม่ใช่ตัวเลขที่รับรอง บริษัทรับรองขั้นต่ำ 1% ต่อปี
สิ้นปีที่ 20 บัญชี ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เหลือเท่าไหร่
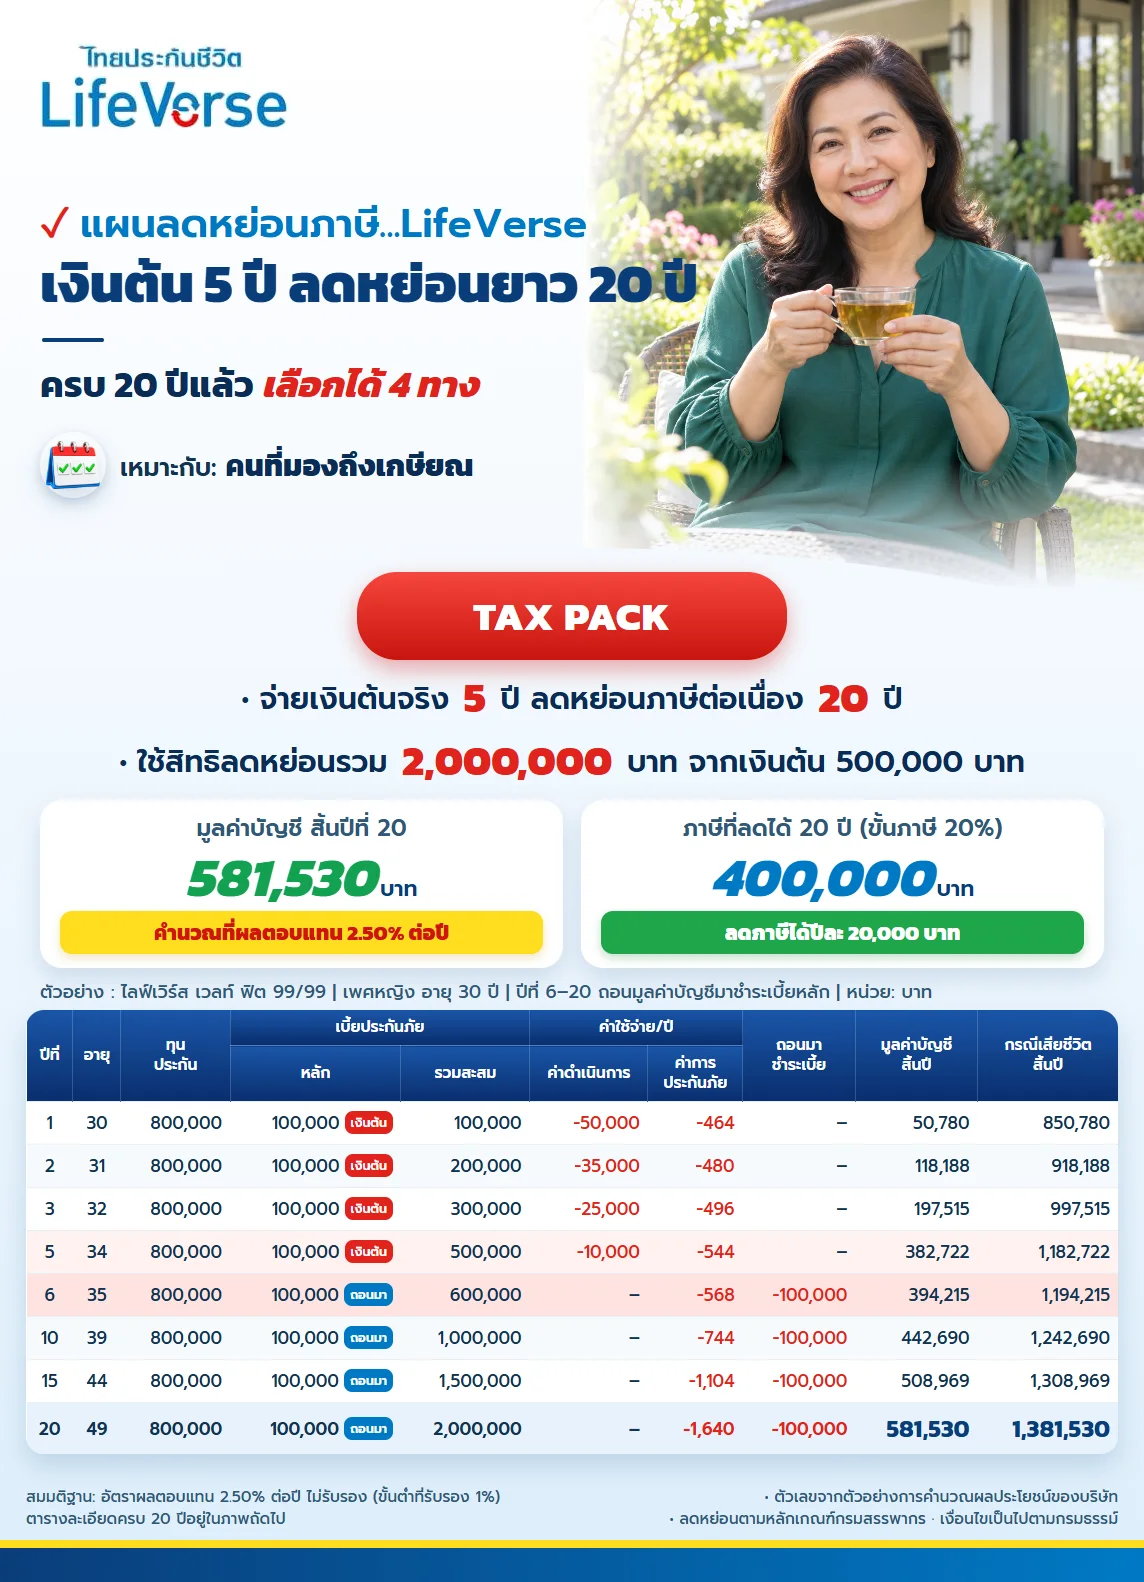
ตามตัวอย่างของบริษัท ผู้หญิงที่เริ่มอายุ 30 ปี ชำระเบี้ยครบ 20 ปีตอนอายุ 49 ปี ระหว่างทางจ่ายเงินสด 500,000 บาท และถอนจากบัญชีมาชำระ 1,500,000 บาท
| รายการ | ตัวเลขในตัวอย่าง |
| เงินสดที่จ่ายจริง ปีที่ 1–5 | 500,000 บาท |
| เงินที่ถอนมาชำระเบี้ย ปีที่ 6–20 | 1,500,000 บาท |
| เบี้ยที่ใช้สิทธิลดหย่อนรวม | 2,000,000 บาท |
| มูลค่าบัญชีสิ้นปีที่ 20 | 581,530 บาท |
| กรณีเสียชีวิตสิ้นปีที่ 20 | 1,381,530 บาท |
มูลค่าบัญชี 581,530 บาทมากกว่าเงินสดที่จ่ายจริง 81,530 บาท ตามสมมติฐาน 2.50% ต่อปี ยังไม่นับภาษีที่ลดได้ระหว่างทาง
แผนภาพผลประโยชน์ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
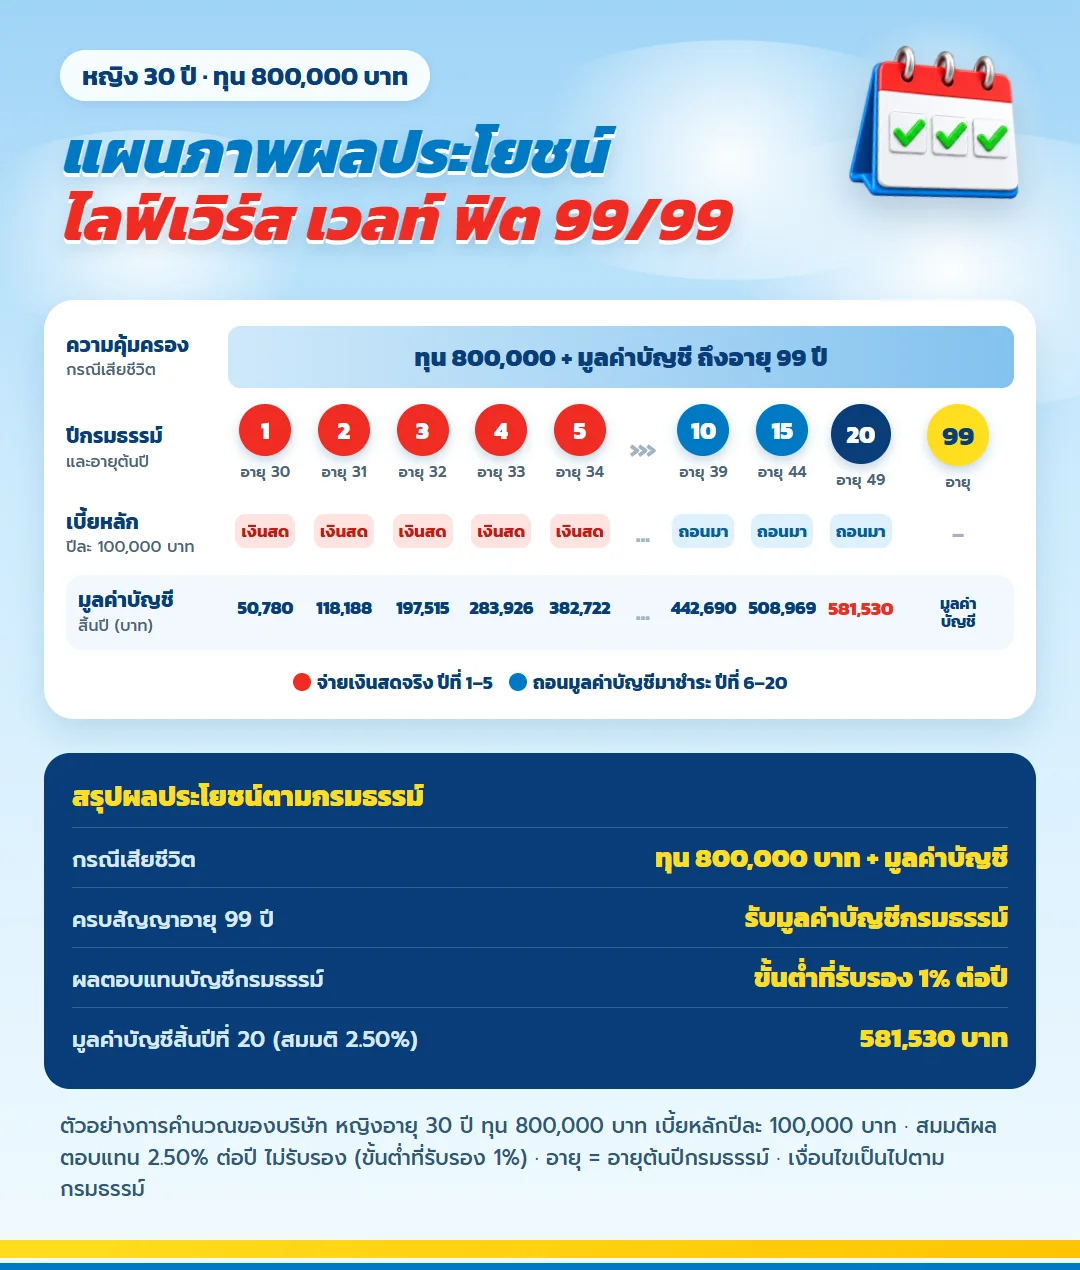
ภาพนี้แสดงช่วงจ่ายเงินสด ช่วงถอนมาชำระเบี้ย และมูลค่าบัญชีสิ้นปี ส่วนท้ายสุดของแถบคือครบสัญญาอายุ 99 ปีที่รับมูลค่าบัญชีกรมธรรม์
ทางเลือกที่ 1 หยุดพักชำระ แล้วปล่อยบัญชีโตต่อ
หลังปีที่ 20 จะหยุดพักชำระเบี้ยหลักก็ได้ เงินในบัญชียังได้ผลตอบแทนต่อ ความคุ้มครองยังอยู่ตราบที่มูลค่าบัญชีพอหักค่าการประกันภัย ข้อที่ต้องรู้คือค่าการประกันภัยเพิ่มขึ้นตามอายุ ปีที่ 20 ในตัวอย่างอยู่ที่ 1,640 บาท และจะสูงขึ้นอีกในวัยที่มากขึ้น
ทางเลือกที่ 2 ชำระเบี้ยต่อด้วยเงินสด ใช้สิทธิลดหย่อนต่อ
ถ้ายังเสียภาษีอยู่และอยากใช้สิทธิลดหย่อนเบี้ยประกันชีวิตต่อ ชำระเบี้ยหลักต่อด้วยเงินสดได้ตามเงื่อนไขกรมธรรม์ เพราะเบี้ยหลักตั้งแต่ปีที่ 6 ไม่มีค่าดำเนินการแล้ว เงินที่ชำระเข้าบัญชีเต็มจำนวน
ทางเลือกที่ 3 ถอนบางส่วนไปใช้
ค่าใช้จ่ายในการถอนของเบี้ยหลักเป็น 0% ตั้งแต่ปีที่ 5 หลังปีที่ 20 จึงถอนเงินบางส่วนไปใช้ได้โดยไม่เสียค่าถอน แต่ทุกบาทที่ถอนทำให้มูลค่าบัญชีและเงินกรณีเสียชีวิตลดลงตาม และต้องเหลือมูลค่าบัญชีสุทธิพอตามเงื่อนไขกรมธรรม์
ทางเลือกที่ 4 แปลงเป็นเงินบำนาญตอนอายุ 55–70 ปี
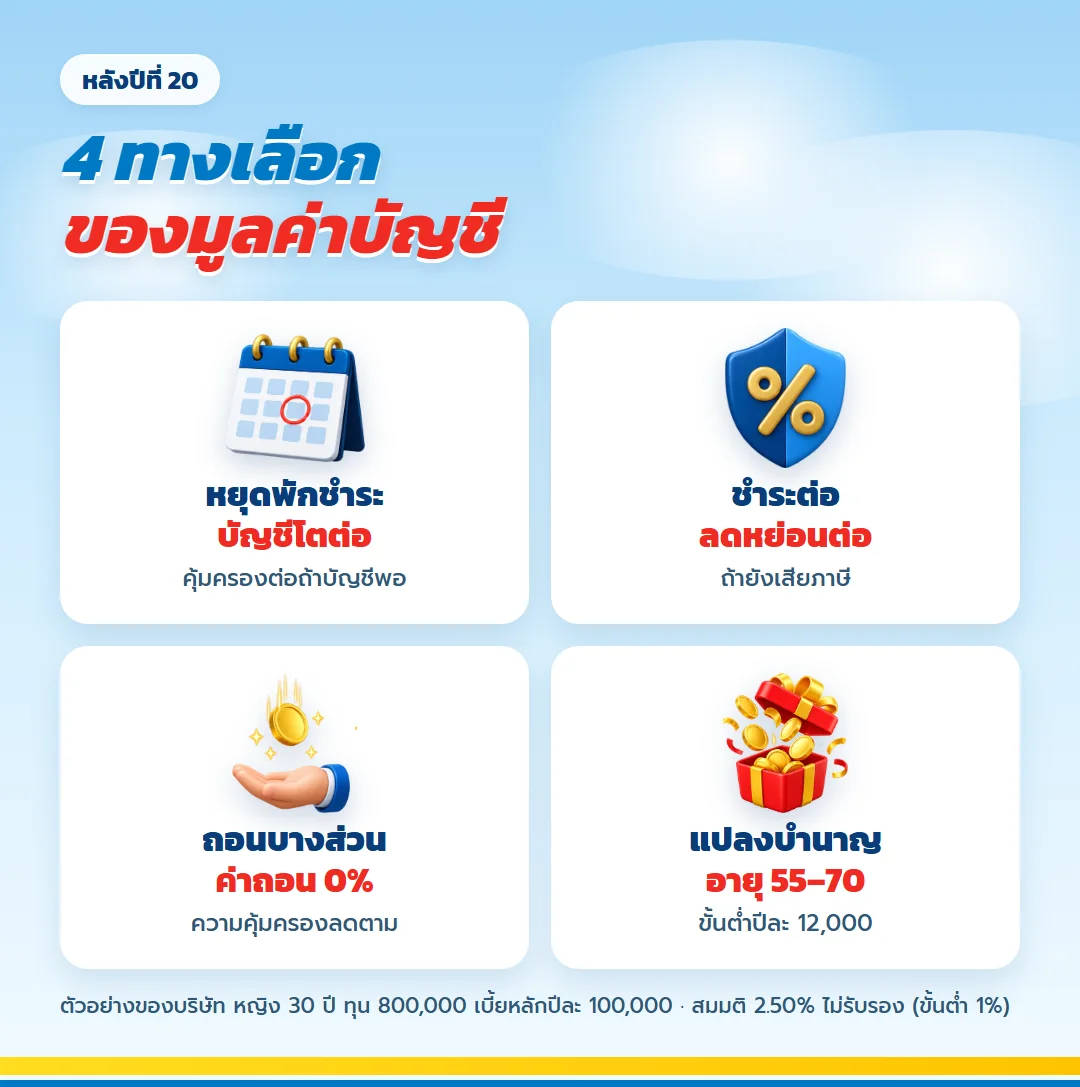
กรมธรรม์นี้แปลงมูลค่าบัญชีเบี้ยหลักเป็นประกันบำนาญได้ หลังครบ 5 ปี ในช่วงอายุ 55 ถึง 70 ปี เงินบำนาญขั้นต่ำปีละ 12,000 บาท เหมาะกับคนที่อยากเปลี่ยนเงินก้อนในบัญชีเป็นรายได้ประจำหลังเกษียณ จำนวนเงินบำนาญจริงขึ้นกับมูลค่าบัญชี ณ วันที่แปลง
| ทางเลือก | เหมาะกับ | สิ่งที่ต้องรู้ |
| หยุดพักชำระ | อยากให้บัญชีโตต่อ | ค่าการประกันภัยเพิ่มตามอายุ |
| ชำระต่อด้วยเงินสด | ยังเสียภาษีอยู่ | ใช้สิทธิลดหย่อนได้ต่อ |
| ถอนบางส่วน | มีเป้าหมายใช้เงินก้อน | ความคุ้มครองลดตามที่ถอน |
| แปลงเป็นบำนาญ | อยากได้รายได้ประจำ | ทำได้ช่วงอายุ 55–70 ปี |
มูลค่าบัญชีกรมธรรม์ก่อนถึงปีที่ 20
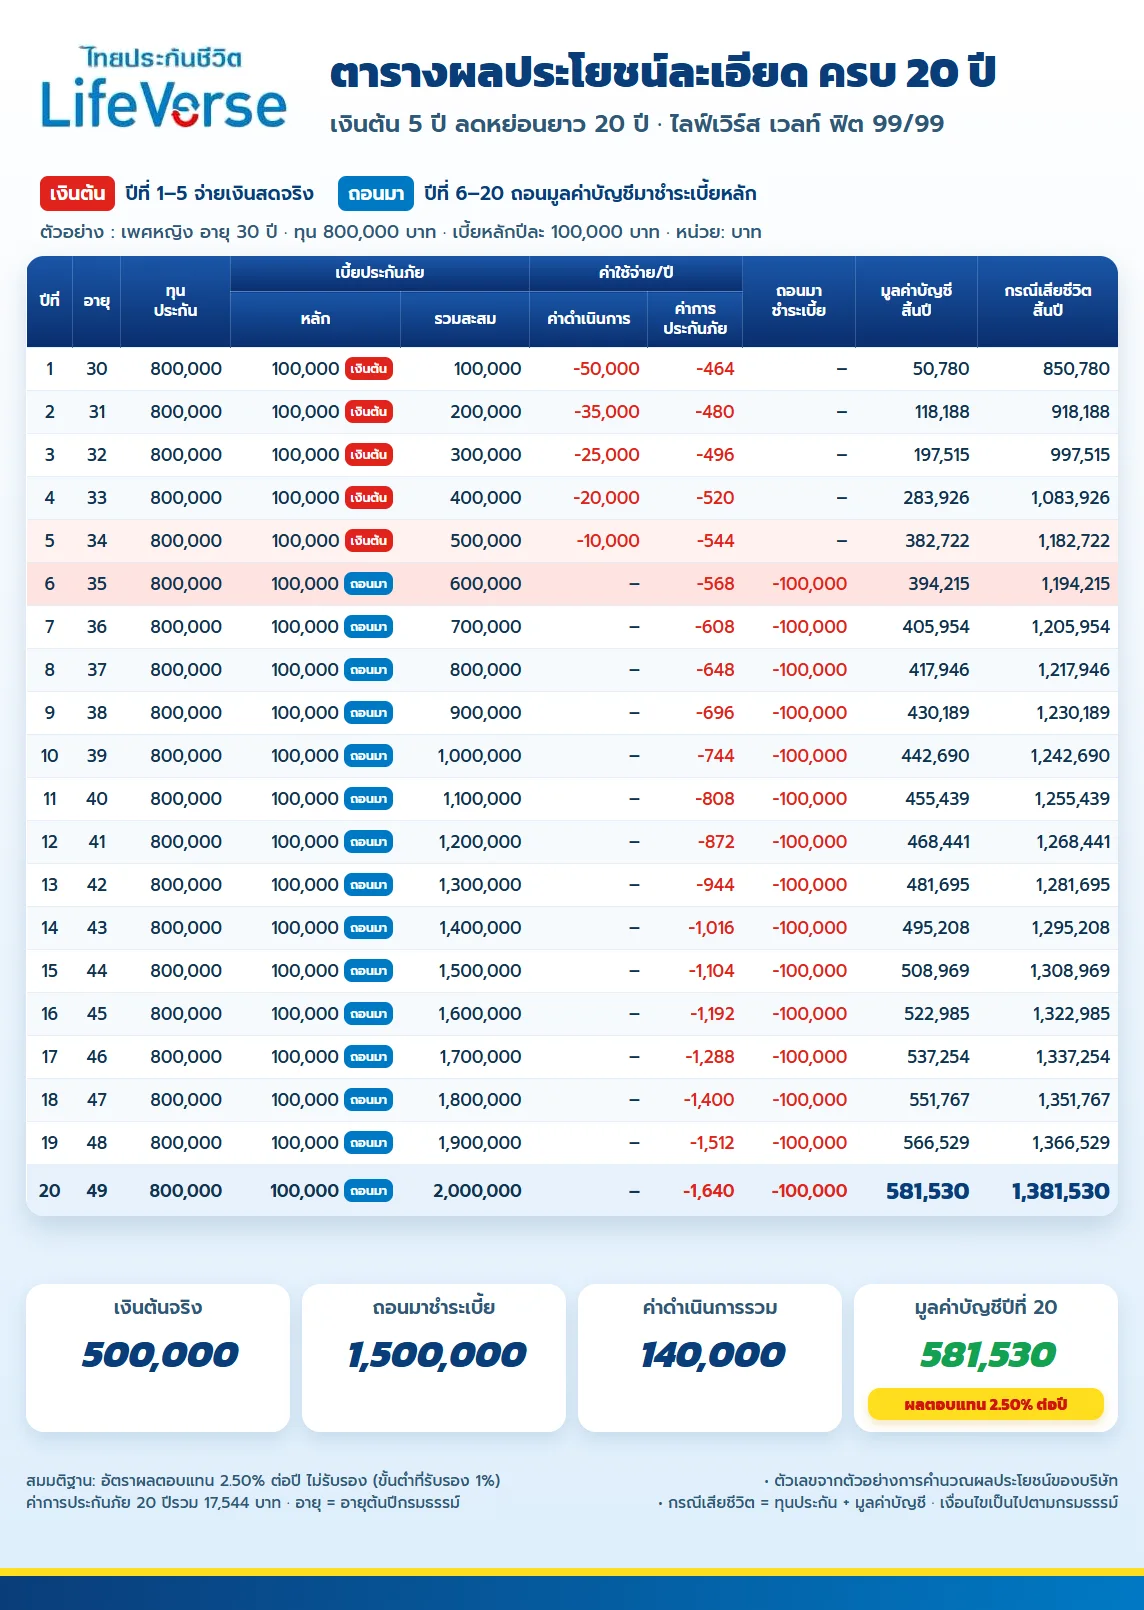
ทางเลือกหลังปีที่ 20 จะกว้างแค่ไหน ขึ้นกับมูลค่าบัญชีที่สะสมระหว่างทาง ตารางนี้ตัดจากตัวอย่างของบริษัท
| ปีกรมธรรม์ | อายุ | มูลค่าบัญชี (บาท) | กรณีเสียชีวิต (บาท) |
| ปีที่ 5 | 34 | 382,722 | 1,182,722 |
| ปีที่ 6 | 35 | 394,215 | 1,194,215 |
| ปีที่ 10 | 39 | 442,690 | 1,242,690 |
| ปีที่ 15 | 44 | 508,969 | 1,308,969 |
| ปีที่ 20 | 49 | 581,530 | 1,381,530 |
ภาษีที่ลดได้ระหว่าง 20 ปี
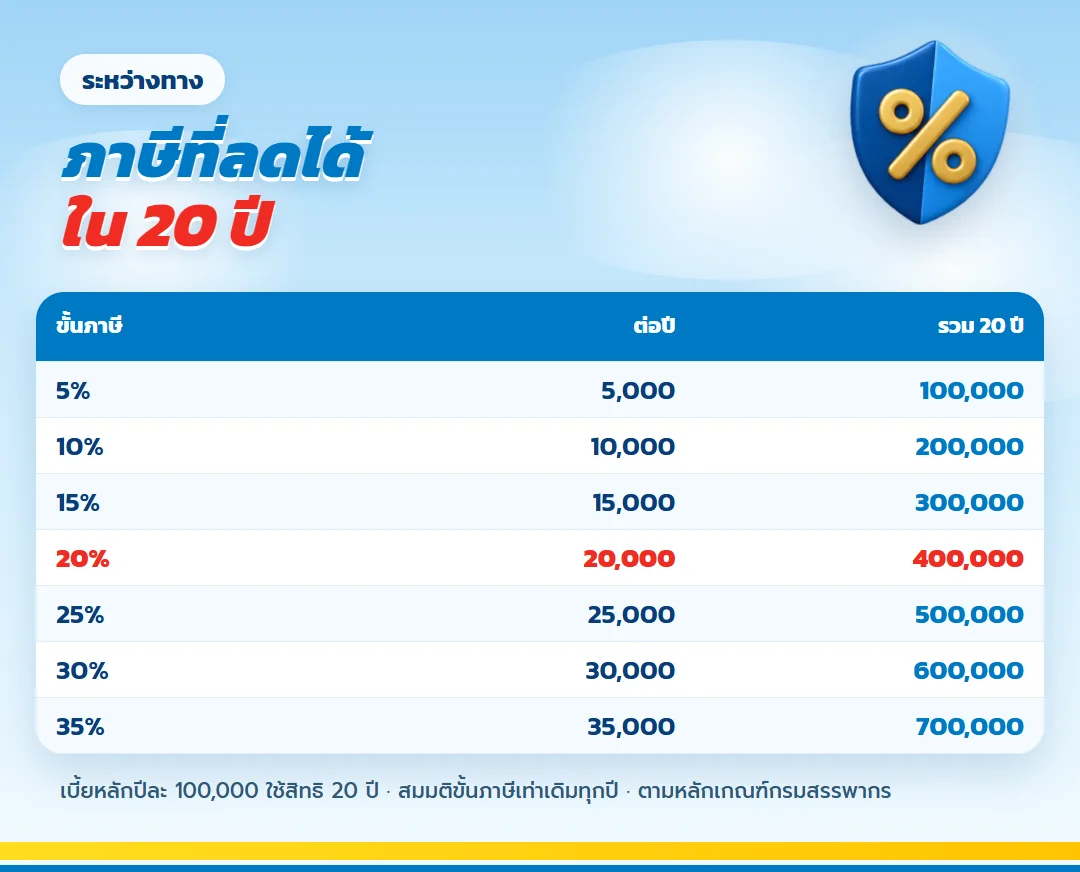
| ขั้นภาษี | ลดได้ต่อปี | รวม 20 ปี |
| 5% | 5,000 | 100,000 |
| 10% | 10,000 | 200,000 |
| 15% | 15,000 | 300,000 |
| 20% | 20,000 | 400,000 |
| 25% | 25,000 | 500,000 |
| 30% | 30,000 | 600,000 |
| 35% | 35,000 | 700,000 |
สิทธิลดหย่อนภาษีจากเบี้ยปีละ 100,000 บาทเป็นผลประโยชน์ที่ได้รับไปแล้วระหว่างทาง แยกจากมูลค่าบัญชีที่เหลือ หลักเกณฑ์สิทธิลดหย่อนตามกรมสรรพากร
คำถามที่พบบ่อย
หลังปีที่ 20 ยังได้รับความคุ้มครองไหม?
ได้ คุ้มครองถึงอายุ 99 ปีตราบที่มูลค่าบัญชีพอหักค่าการประกันภัย เสียชีวิตรับทุนประกันบวกมูลค่าบัญชี
ครบอายุ 99 ปีได้อะไร?
ได้มูลค่าบัญชีกรมธรรม์ ณ วันครบสัญญา
แปลงเป็นบำนาญได้ตั้งแต่อายุเท่าไหร่?
ช่วงอายุ 55 ถึง 70 ปี หลังกรมธรรม์ครบ 5 ปี เงินบำนาญขั้นต่ำปีละ 12,000 บาท
ผลตอบแทนหลังปีที่ 20 รับรองไหม?
รับรองเฉพาะขั้นต่ำ 1% ต่อปี ส่วนที่สูงกว่านั้นขึ้นกับผลการลงทุนจริง
ข้อควรทราบ
- มูลค่าบัญชีในบทความใช้สมมติฐาน 2.50% ต่อปี ไม่รับรอง
- การถอนลดทั้งมูลค่าบัญชีและผลประโยชน์กรณีเสียชีวิต
- ค่าการประกันภัยเพิ่มขึ้นตามอายุ และอัตราอาจเปลี่ยนได้ตามที่นายทะเบียนเห็นชอบ
- ตัวเลขของคุณดูจากใบเสนอขายตามอายุและเพศ
วางแผนทั้งช่วง 20 ปีแรกและหลังจากนั้น
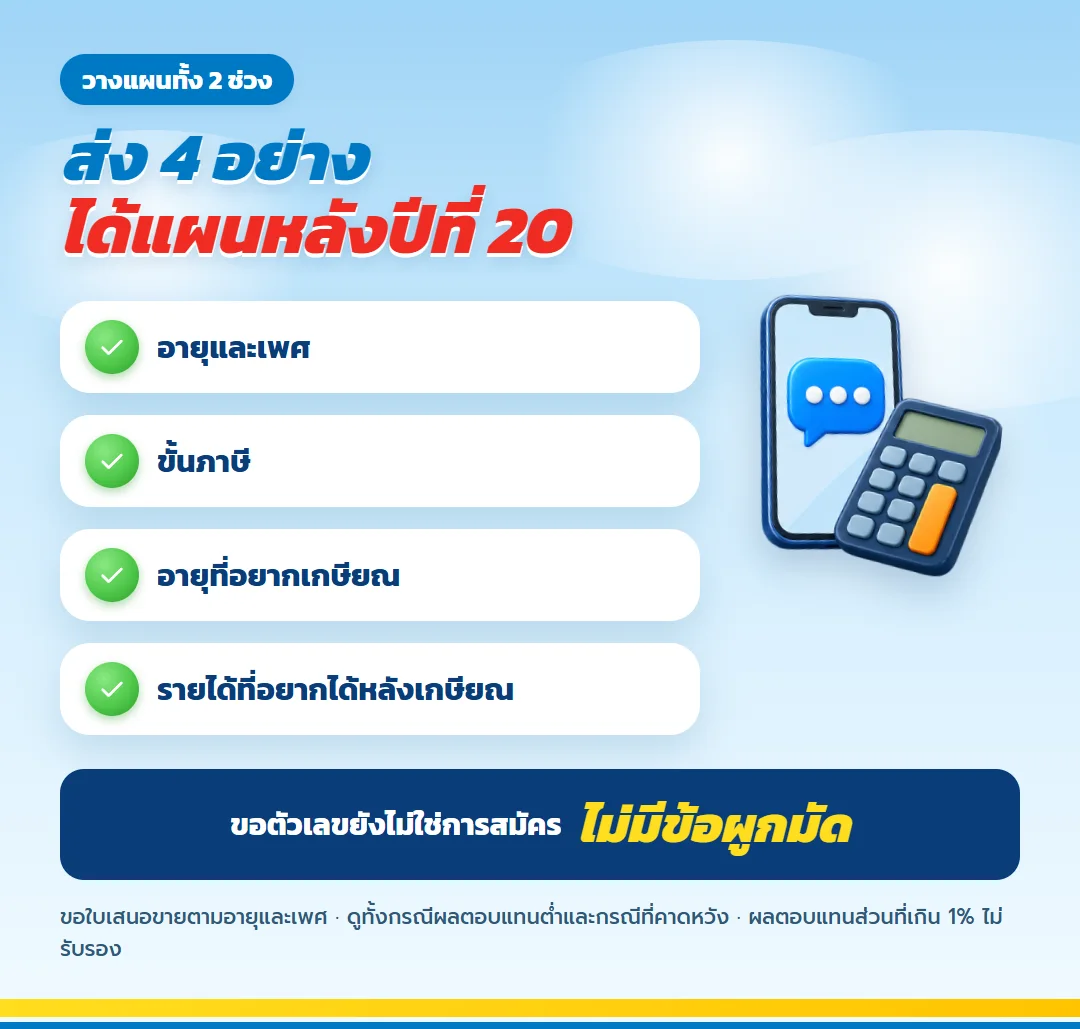
ส่งอายุ เพศ ขั้นภาษี และอายุที่อยากเริ่มรับเงินหลังเกษียณ จะได้ใบเสนอขายพร้อมตารางมูลค่าบัญชีรายปีไปดูว่าทางเลือกไหนเหมาะกับคุณ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียด
เกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียด
ทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด
ธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียด
ธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนวัย 45–50 ที่เพิ่งเริ่มวางแผนเกษียณ จ่าย 10 ปีจบก่อนอายุ 60 ยังทันรับเงินคืนครบ
ดูรายละเอียดธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียดเกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียดทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียดธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับคนวัย 45–50 ที่เพิ่งเริ่มวางแผนเกษียณ จ่าย 10 ปีจบก่อนอายุ 60 ยังทันรับเงินคืนครบ
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้