มันนี่ ฟิต รีไทร์ G 85/5 ถาม-ตอบสำหรับพนักงานที่ใช้สิทธิประกันชีวิตครบ 100,000 แล้ว
ถาม-ตอบ มันนี่ ฟิต รีไทร์ G 85/5 สำหรับพนักงานเงินเดือนที่ใช้สิทธิประกันชีวิตครบแล้ว ดูเพดานลดหย่อนบำนาญ เบี้ยตัวอย่าง บำนาญรายช่วงอายุ ปีที่บำนาญแซงเบี้ย และความเสี่ยงเมื่อเวนคืน
ถาม-ตอบ มันนี่ ฟิต รีไทร์ G 85/5 สำหรับพนักงานเงินเดือนที่ใช้สิทธิประกันชีวิตครบแล้ว ดูเพดานลดหย่อนบำนาญ เบี้ยตัวอย่าง บำนาญรายช่วงอายุ ปีที่บำนาญแซงเบี้ย และความเสี่ยงเมื่อเวนคืน บทความนี้ตอบเรื่องลดหย่อนภาษีประกันบำนาญ พนักงานเงินเดือน, ใช้สิทธิประกันชีวิตครบ 100000 แล้ว, มันนี่ ฟิต รีไทร์ G 85/5 ลดหย่อน 15% และมันนี่ ฟิต รีไทร์ G 85/5 ถาม-ตอบ
ทุกต้นปีภาษี พนักงานเงินเดือนหลายคนเจอสถานการณ์เดียวกัน คือใช้สิทธิประกันชีวิตทั่วไปเต็ม 100,000 บาทไปแล้ว แต่ยังอยากวางแผนลดหย่อนเพิ่มอย่างมีเหตุผล และไม่อยากซื้ออะไรเพียงเพราะใกล้สิ้นปี
บทความนี้เขียนแบบถาม-ตอบ ไล่ตามคำถามที่พนักงานกลุ่มนี้ถามจริงเมื่อพิจารณา มันนี่ ฟิต รีไทร์ G 85/5 ตั้งแต่เรื่องสิทธิภาษี เบี้ยที่ต้องจ่าย บำนาญที่ได้ ไปจนถึงความเสี่ยงที่ต้องยอมรับ เพื่อให้คุณตัดสินใจจากข้อมูลครบ ไม่ใช่จากตัวเลขลดหย่อนอย่างเดียว
ตัวเลขที่ใช้เป็นกรณีตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท เบี้ยและผลประโยชน์ของคุณให้ดูจากใบเสนอขายที่ทำตามข้อมูลจริง
ถาม: ใช้สิทธิประกันชีวิตครบ 100,000 แล้ว ทำไมยังลดหย่อนเพิ่มได้?
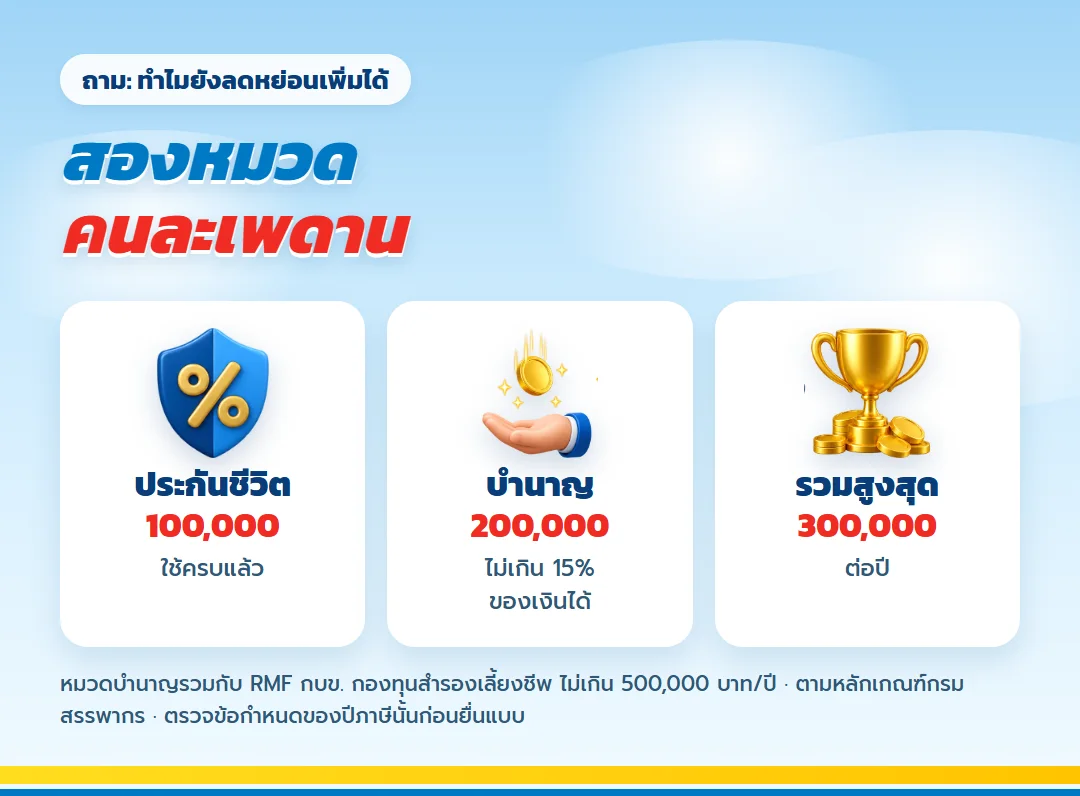
ตอบ: เพราะกฎหมายแยกสิทธิของเบี้ยประกันบำนาญไว้อีกช่องหนึ่ง กรมสรรพากรกำหนดว่าเบี้ยประกันบำนาญหักได้ไม่เกิน 15% ของเงินได้พึงประเมิน และไม่เกิน 200,000 บาท ถ้ายังไม่ได้ใช้สิทธิประกันชีวิตทั่วไปเต็ม 100,000 บาท สามารถนำเบี้ยบำนาญไปใช้ในส่วนนั้นก่อนได้ด้วย
ข้อสำคัญคือ สิทธิบำนาญต้องนับรวมกับกองทุนสำรองเลี้ยงชีพ RMF กองทุนการออมแห่งชาติ และรายการออมเพื่อเกษียณอื่นตามที่กำหนด ไม่ให้เกิน 500,000 บาทรวมกัน พนักงานที่ใส่กองทุนสำรองเลี้ยงชีพในอัตราสูงอยู่แล้วจึงควรคำนวณพื้นที่ที่เหลือก่อน
อ้างอิง กรมสรรพากรอธิบายสิทธิเบี้ยบำนาญ และ หลักเกณฑ์บำนาญตามประกาศฉบับที่ 194 ตรวจเงื่อนไขของปีภาษีที่ยื่นจริงทุกครั้ง
ถาม: แบบนี้คืออะไร และมีเงื่อนไขพื้นฐานอะไรบ้าง?
ตอบ: มันนี่ ฟิต รีไทร์ G 85/5 เป็นประกันบำนาญแบบลดหย่อนได้ของไทยประกันชีวิต จ่ายเบี้ยเพียง 5 ปี คุ้มครองถึงอายุ 85 เริ่มรับบำนาญที่อายุ 60 และไม่ต้องตรวจสุขภาพ
| คำถาม | คำตอบสั้น |
| สมัครได้ช่วงอายุไหน | 20–55 ปี |
| ต้องตรวจสุขภาพไหม | ไม่ต้อง |
| ทุนต่ำสุดเท่าไร | 50,000 บาท |
| จ่ายกี่ปี | 5 ปี |
| ได้บำนาญเมื่อไร | อายุ 60 ถึง 85 |
| รับรายเดือนได้ไหม | ได้ เมื่องวดละ 5,000 บาทขึ้นไป |
| ลดหย่อนได้เท่าไร | สูงสุด 200,000 บาทต่อปี ไม่เกิน 15% ของเงินได้ |
สำหรับพนักงาน จุดที่ต่างจากการซื้อกองทุนลดหย่อนทุกปีคือ ระยะจ่ายเบี้ยจบใน 5 ปี หลังจากนั้นไม่ต้องจ่ายเพิ่ม แต่ก็หมายความว่าสิทธิลดหย่อนจากแบบนี้จะได้เฉพาะ 5 ปีที่จ่ายเบี้ยเท่านั้น ปีถัดไปถ้าอยากใช้สิทธิบำนาญต่อ ต้องมีแผนอื่นมาแทน
ถาม: เบี้ยที่ใช้สิทธิได้ในกรณีตัวอย่างคือเท่าไร?
ตอบ: เบี้ยรายปี 206,248 บาท ทั้งก้อนเป็นเบี้ยที่ใช้สิทธิลดหย่อนบำนาญได้ตามเกณฑ์ แต่จะหักได้จริงเท่าไรขึ้นกับเงินได้ของคุณ เพราะเพดาน 15% ของเงินได้พึงประเมินเป็นตัวจำกัด และเพดาน 200,000 บาทของส่วนบำนาญก็ต่ำกว่าเบี้ยในตัวอย่าง
ดังนั้นก่อนเลือกทุน ให้คำนวณย้อนจากเงินได้ทั้งปีของคุณ ถ้าพื้นที่ลดหย่อนที่เหลือน้อยกว่าเบี้ย ส่วนที่เกินจะไม่ได้ช่วยเรื่องภาษี แต่ยังทำหน้าที่สร้างบำนาญตามสัญญา การรู้ข้อนี้ล่วงหน้าช่วยให้เลือกทุนที่สมดุลระหว่างภาษีกับเป้าเกษียณ
- รวมเงินได้พึงประเมินทั้งปี แล้วหา 15% เพื่อดูเพดานส่วนบำนาญ
- หักยอดกองทุนสำรองเลี้ยงชีพ RMF และรายการเกษียณอื่นออกจากเพดานรวม 500,000 บาท
- เทียบพื้นที่ที่เหลือกับเบี้ยของทุนที่สนใจ แล้วขอตารางหลายระดับทุน
ถาม: ยอดลดหย่อนเท่ากับเงินภาษีที่ได้คืนหรือเปล่า?
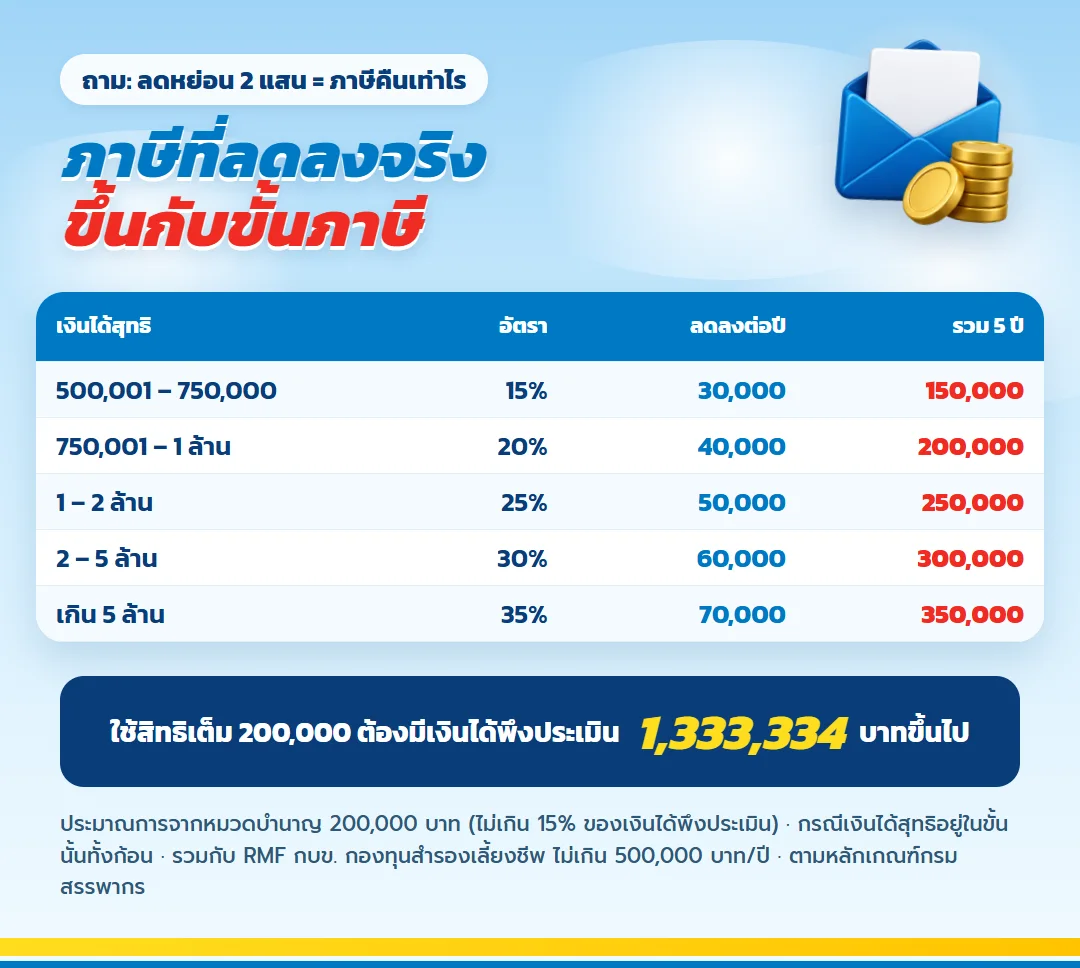
ตอบ: ไม่เท่ากัน ยอดลดหย่อนเป็นจำนวนที่นำไปหักออกจากเงินได้ก่อนคำนวณภาษี เงินภาษีที่ประหยัดได้จริงขึ้นกับอัตราภาษีขั้นสูงสุดที่คุณอยู่ ถ้าใครบอกว่าจ่ายเบี้ยเท่านี้แล้วได้ภาษีคืนเท่านี้ทุกคน ให้ขอดูการคำนวณจากข้อมูลจริงของคุณก่อน
และไม่ควรมองผลประหยัดภาษีเป็นเหตุผลเดียวในการเลือกเบี้ยสูง เพราะเงินที่จ่ายไปจะถูกล็อกไว้ยาวจนถึงวันรับบำนาญ ถ้าเบี้ยหนักเกินจนกระทบค่าใช้จ่ายจำเป็น ผลประหยัดภาษีก็อาจไม่คุ้มกับความตึงที่เกิดขึ้น
ถาม: นอกจากภาษี จะได้อะไรกลับมาบ้าง?
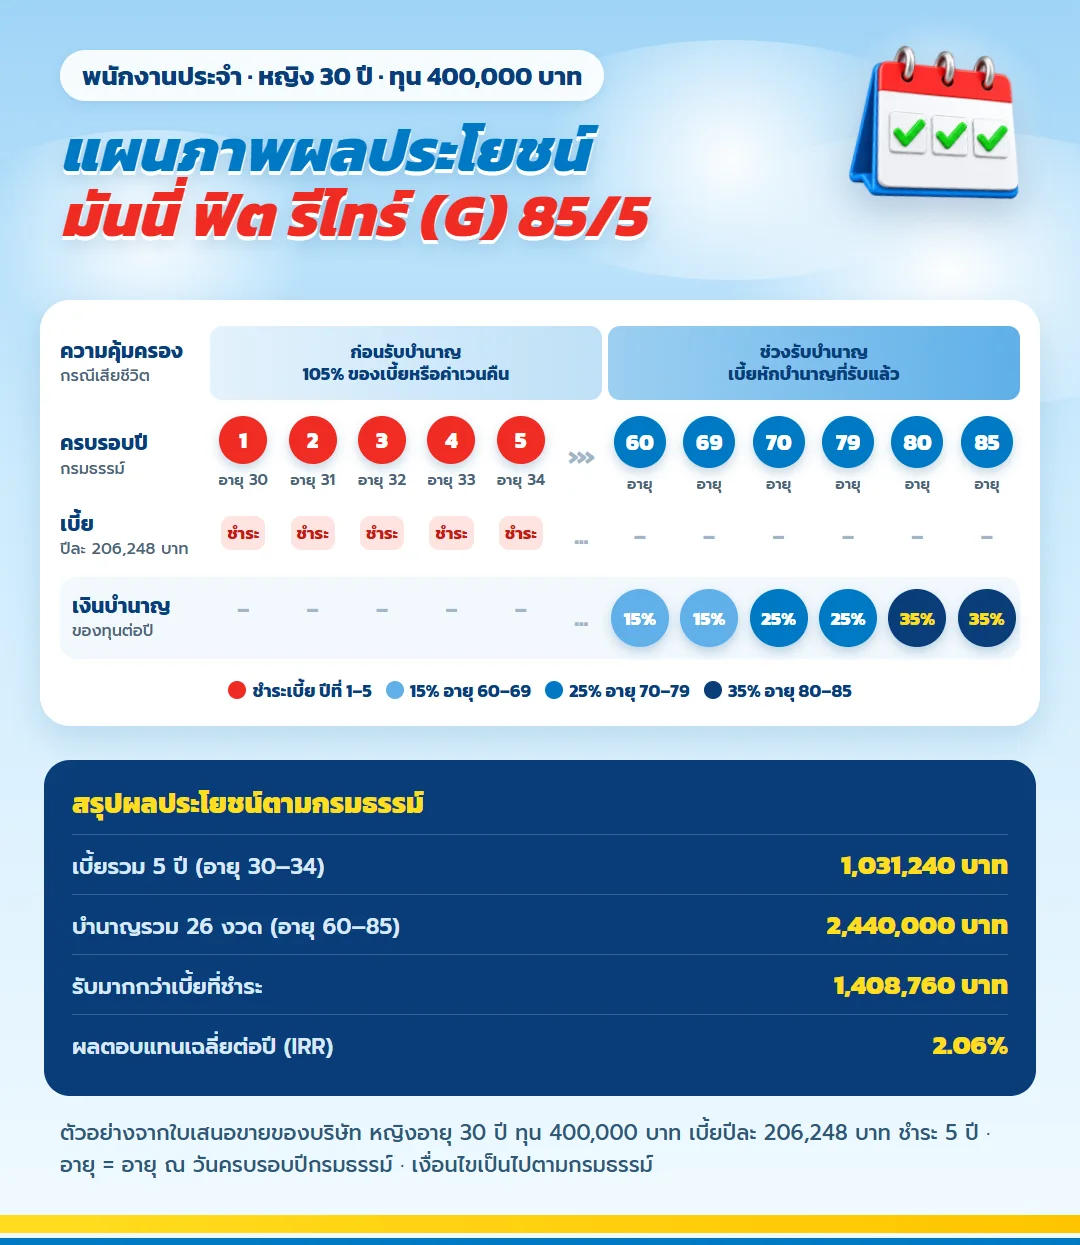
ตอบ: ได้บำนาญตามสัญญาเมื่อมีชีวิตอยู่ เริ่มในวันครบรอบปีกรมธรรม์ที่อายุ 60 แบ่งเป็น 3 ขั้น อายุ 60–69 รับรายปี 15% ของทุน อายุ 70–79 รับ 25% และอายุ 80–85 รับ 35% เลือกรับเป็นรายปีหรือรายเดือนได้
| ช่วงอายุ | เดือนละ (ถ้ารับรายเดือน) | รวมช่วงนี้แบบรายเดือน |
| 60–69 | 5,040 | 604,800 |
| 70–79 | 8,360 | 1,003,200 |
| 80–85 | 11,720 | 843,840 |
ถ้ามีชีวิตอยู่รับครบถึงอายุ 85 ทางเลือกรายปีรวม 2,440,000 บาท หรือ 610% ของทุน ทางเลือกรายเดือนรวม 2,451,840 บาท สำหรับพนักงานที่คุ้นกับเงินเดือน รายเดือน 5,040 / 8,360 / 11,720 บาท ตามช่วงอายุ ให้ความรู้สึกเหมือนมีเงินเดือนก้อนเล็กต่อหลังเกษียณ
ถาม: เมื่อไรบำนาญที่ได้จะแซงเบี้ยที่จ่ายไป?
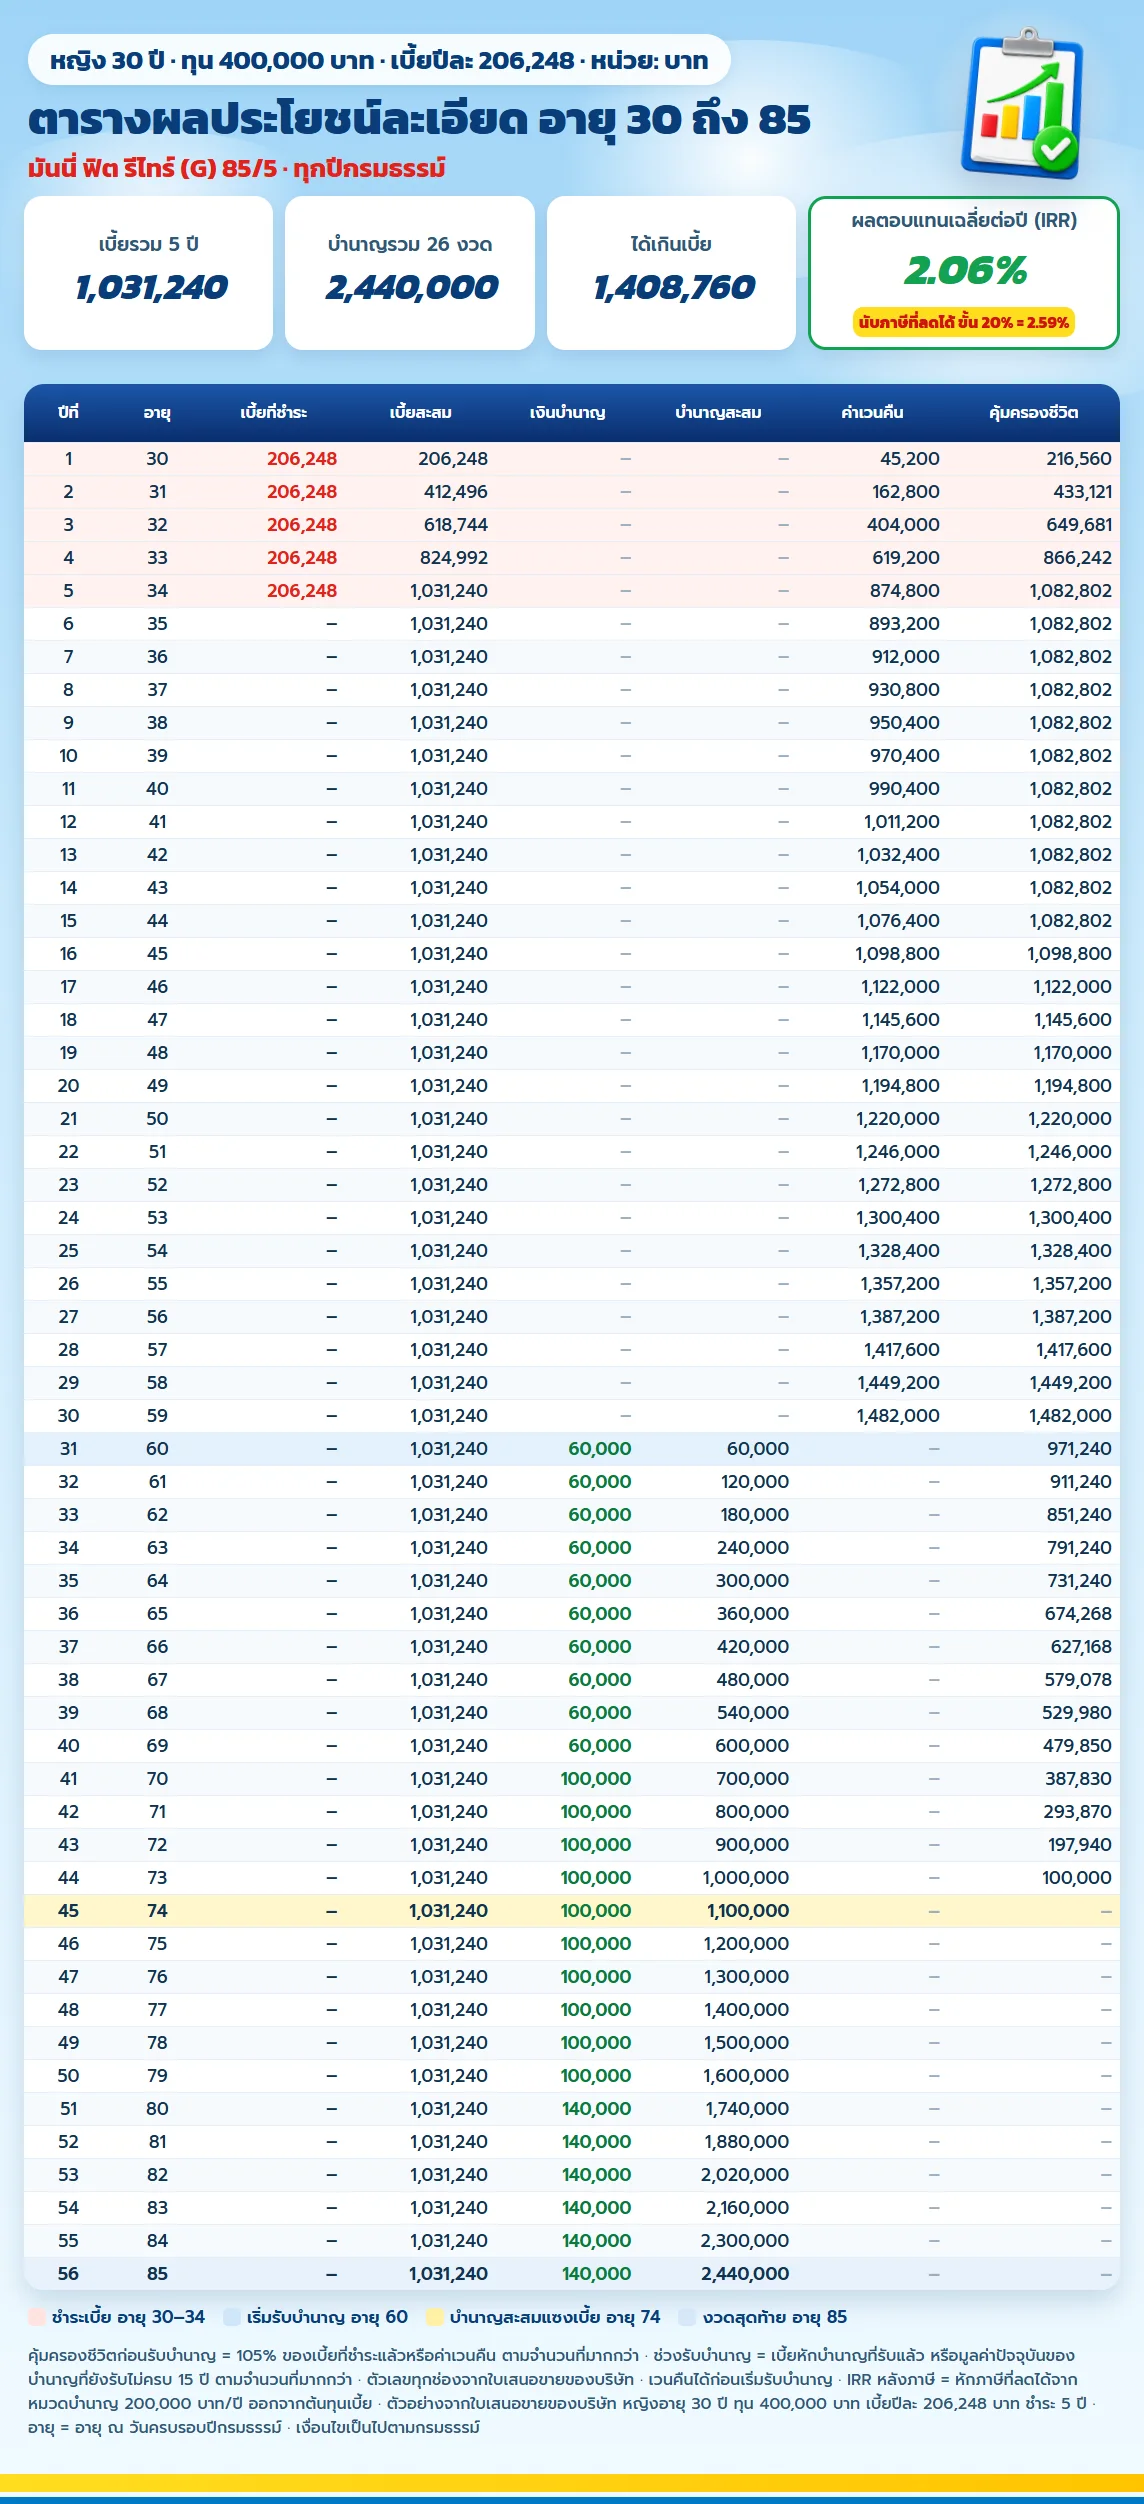
ตอบ: เบี้ยรวม 5 ปีคือ 1,031,240 บาท บำนาญสะสมหลังรับงวดอายุ 73 อยู่ที่ 1,000,000 บาท และหลังรับงวดอายุ 74 เป็น 1,100,000 บาท จึงแซงเบี้ยรวมตั้งแต่งวดนั้น ถ้ารับครบถึงอายุ 85 ส่วนต่างของทางเลือกรายปีคือ 1,408,760 บาท ส่วนรายเดือนคือ 1,420,600 บาท
เมื่อคิดผลตอบแทนเฉลี่ยจากจังหวะจ่ายเบี้ยและรับบำนาญรายปีของกรณีนี้ จะอยู่ราว 2.06% ต่อปี ตัวเลขนี้ยังไม่รวมผลประหยัดภาษี ไม่ได้หักเงินเฟ้อ และไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ ใช้เพื่อเข้าใจกระแสเงินสดของกรณีตัวอย่างเท่านั้น
ถาม: บำนาญสะสมแต่ละปีเป็นเท่าไร?
| อายุ | บำนาญรายปี | บำนาญรวม | เงินกรณีเสียชีวิต |
| 60 | 60,000 | 60,000 | 971,240 |
| 63 | 60,000 | 240,000 | 791,240 |
| 68 | 60,000 | 540,000 | 529,980 |
| 70 | 100,000 | 700,000 | 387,830 |
| 72 | 100,000 | 900,000 | 197,940 |
| 76 | 100,000 | 1,300,000 | ไม่มี |
| 80 | 140,000 | 1,740,000 | ไม่มี |
| 85 | 140,000 | 2,440,000 | ไม่มี |
ถาม: ถ้าเปลี่ยนงานหรือตกงานกลางทาง ต้องเวนคืนไหม?
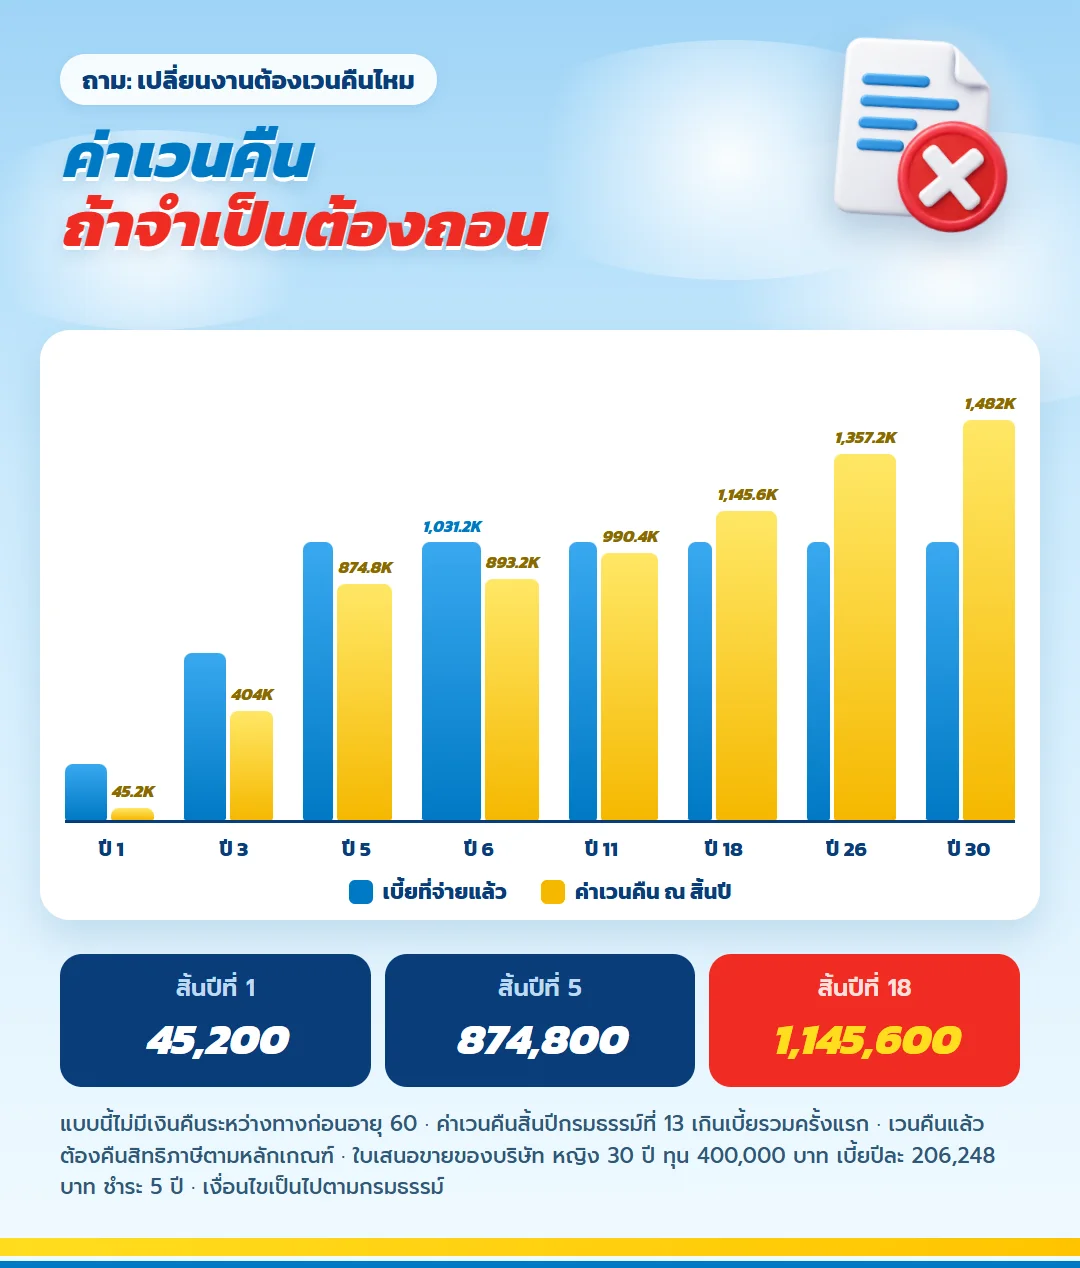
ตอบ: ไม่จำเป็น และควรเลี่ยงถ้าทำได้ หลังจ่ายเบี้ยครบ 5 ปีไม่มีเบี้ยต้องจ่ายอีก การเปลี่ยนงานจึงไม่กระทบสัญญาโดยตรง ปัญหาอยู่ที่ช่วงระหว่างจ่ายเบี้ย ถ้ารายได้หายไปกลางทาง ให้ติดต่อบริษัทก่อนครบกำหนดเพื่อดูทางเลือกตามกรมธรรม์ แทนการหยุดจ่ายเอง
ถ้าจำเป็นต้องเวนคืนจริง ให้ดูตารางด้านล่าง สิ้นปีกรมธรรม์ที่ 5 จ่ายครบ 1,031,240 บาท แต่เงินค่าเวนคืนอยู่ที่ 874,800 บาท และจะเกินเบี้ยรวมในปีที่ 13 ที่ 1,032,400 บาท นอกจากนี้ การเวนคืนอาจทำให้ต้องคืนสิทธิลดหย่อนที่ใช้ไปแล้ว ซึ่งพนักงานที่ใช้สิทธิเต็มทุกปีต้องระวังเป็นพิเศษ
ถาม: ถ้าเวนคืนก่อนเกษียณ จะได้เท่าไร?
| ปีที่ | อายุ | เบี้ยรวม | ค่าเวนคืน |
| 1 | 30 | 206,248 | 45,200 |
| 3 | 32 | 618,744 | 404,000 |
| 5 | 34 | 1,031,240 | 874,800 |
| 6 | 35 | 1,031,240 | 893,200 |
| 11 | 40 | 1,031,240 | 990,400 |
| 18 | 47 | 1,031,240 | 1,145,600 |
| 26 | 55 | 1,031,240 | 1,357,200 |
ถาม: ระหว่างรอบำนาญ มีความคุ้มครองชีวิตไหม?
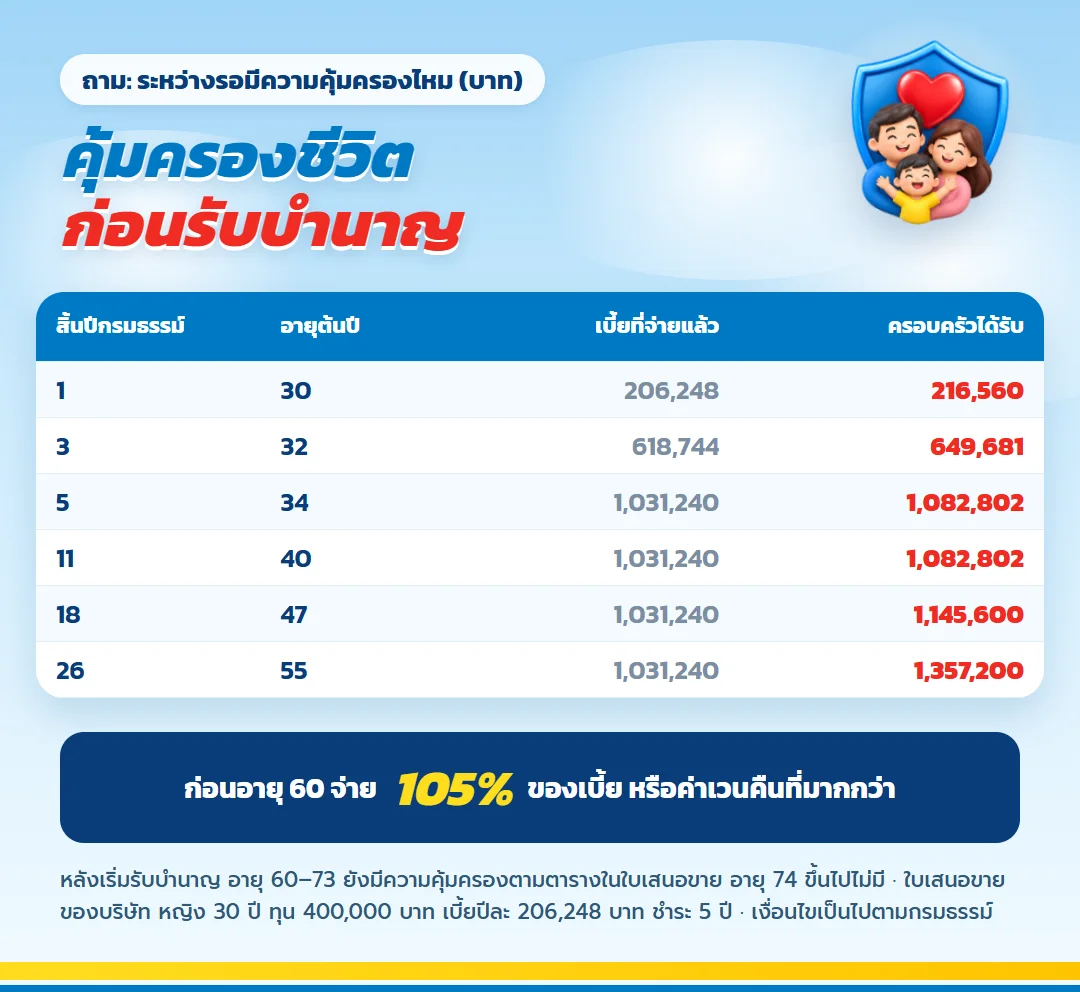
ตอบ: มี ก่อนวันครบรอบปีกรมธรรม์ที่อายุ 60 ถ้าเสียชีวิต บริษัทจ่าย 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้ว หรือเงินค่าเวนคืน ณ วันที่เสียชีวิต แล้วแต่จำนวนใดมากกว่า หลังเริ่มรับบำนาญแต่ยังรับไม่ครบ 15 ปี ผู้รับประโยชน์ได้รับตามคอลัมน์ขวาของตารางรายปี เช่น เสียชีวิตหลังรับงวดอายุ 60 ได้ 971,240 บาท
แต่อย่าเข้าใจว่าแบบนี้ใช้แทนประกันชีวิตเพื่อดูแลครอบครัว เพราะเงินกรณีเสียชีวิตผูกกับเบี้ยที่จ่าย ไม่ใช่ทุนประกันก้อนใหญ่ ถ้าคุณมีคนที่ต้องพึ่งรายได้ ควรมีความคุ้มครองชีวิตอีกส่วนแยกไว้
ถาม: พนักงานแบบไหนไม่ควรเริ่มแบบนี้ตอนนี้?
- ยังไม่มีเงินสำรองฉุกเฉิน หรือมีหนี้ดอกเบี้ยสูงค้างอยู่
- รายได้ต่อปีต่ำจนเพดาน 15% ใช้สิทธิได้น้อยกว่าเบี้ยมาก และเบี้ยยังเบียดค่าใช้จ่ายจำเป็น
- มีแผนต้องใช้เงินก้อนในไม่กี่ปีข้างหน้า เช่น ดาวน์บ้าน หรือเรียนต่อ
- ต้องการเครื่องมือที่ยืดหยุ่น ถอนได้ทุกเมื่อ เพราะแผนนี้ล็อกเงินจนถึงอายุ 60
ถ้าคุณอยู่ในกลุ่มนี้ ไม่ได้แปลว่าห้ามทำ แต่ควรเริ่มจากทุนที่ต่ำลง หรือจัดการเรื่องพื้นฐานให้เรียบร้อยก่อน แล้วค่อยกลับมาดูใหม่
คำถามสั้นที่ถามต่อบ่อย
ต้องตรวจสุขภาพไหม?
ไม่ต้องตรวจสุขภาพ แต่ต้องแถลงข้อมูลในใบสมัครตามความจริงและเป็นไปตามหลักเกณฑ์รับประกันของบริษัท
ปีที่ 6 เป็นต้นไปยังลดหย่อนได้ไหม?
ไม่ได้จากแบบนี้ เพราะไม่มีเบี้ยต้องจ่ายแล้ว สิทธิลดหย่อนจะเกิดเฉพาะปีที่จ่ายเบี้ยจริง
บำนาญที่ได้รับต้องเสียภาษีไหม?
เงื่อนไขภาษีของเงินที่ได้รับขึ้นกับกฎหมายในปีที่รับ ควรตรวจกับกรมสรรพากรหรือผู้ดูแลภาษีของคุณในวันนั้น
รายเดือนเอายอดรายปีหาร 12 เองได้ไหม?
ไม่ควร ให้ใช้ยอดที่บริษัทระบุ กรณีตัวอย่างคือ 5,040 / 8,360 / 11,720 บาทต่อเดือนตามช่วงอายุ
ยอดบำนาญรวม 2.44 ล้านบาทได้ทุกกรณีหรือไม่?
เป็นยอดเมื่อมีชีวิตอยู่รับครบถึงอายุ 85 ของกรณีตัวอย่าง ถ้าเสียชีวิตก่อนจะใช้เงื่อนไขผลประโยชน์เสียชีวิตแทน
ข้อกำหนดที่ต้องอ่านคู่กับคำตอบทั้งหมด
- คำตอบทั้งหมดคิดจากกรณีหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ไม่ใช่เบี้ยหรือผลประโยชน์ของทุกคน
- สิทธิลดหย่อนขึ้นกับเงินได้และรายการลดหย่อนอื่นของแต่ละคน ตามประกาศของกรมสรรพากรในปีภาษีนั้น
- บำนาญจ่ายเมื่อมีชีวิตอยู่ตามกำหนด ตั้งแต่งวดละ 5,000 บาทขึ้นไป ผู้เอาประกันต้องพิสูจน์การมีชีวิตโดยรับค่าใช้จ่ายเอง
- ผลตอบแทนเฉลี่ยคำนวณจากกรณีตัวอย่าง ไม่รวมภาษีและเงินเฟ้อ ไม่ใช่อัตราดอกเบี้ยของบริษัท
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนช่วงต้นอาจได้เงินน้อยกว่าเบี้ยที่จ่ายและอาจกระทบสิทธิภาษีที่ใช้แล้ว
- ส่งคืนกรมธรรม์ได้ภายใน 15 วันนับแต่ได้รับตามเงื่อนไข โดยหักค่าใช้จ่ายฉบับละ 500 บาท
- กรมธรรม์ที่ออกจริงคือเอกสารที่ระบุความคุ้มครองและข้อยกเว้นครบ
คำถามสุดท้ายที่ควรตอบเอง: เบี้ยเท่าไรถึงพอดีกับคุณ
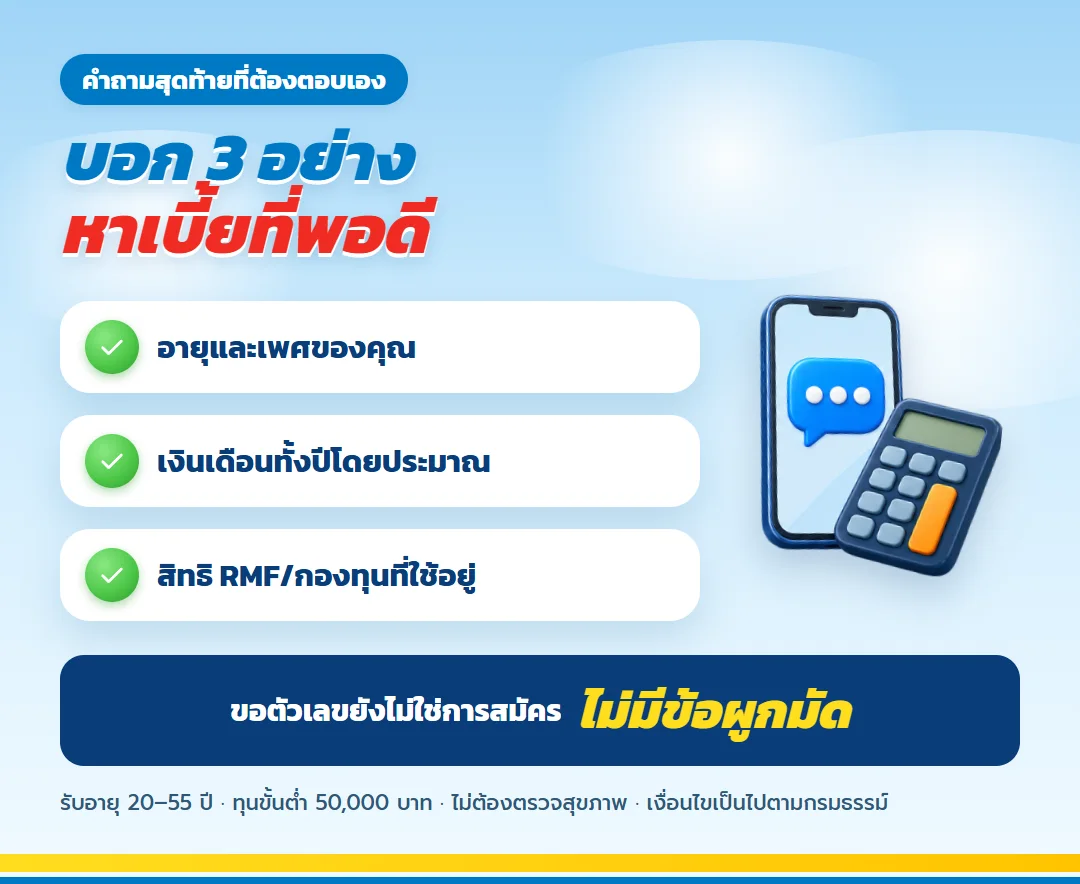
คำตอบนี้ไม่มีใครตอบแทนได้ถ้าไม่เห็นตัวเลขของคุณ ส่งเงินได้ทั้งปีโดยประมาณ ยอดกองทุนสำรองเลี้ยงชีพหรือ RMF ที่ใส่อยู่ อายุ และอาชีพ เพื่อให้ตัวแทนทำใบเสนอขายพร้อมตารางบำนาญ แล้วเทียบว่าทุนระดับไหนใช้สิทธิได้พอดีและไม่เบียดชีวิตประจำวัน
การขอใบเสนอขายยังไม่ใช่การสมัคร และไม่มีข้อผูกมัดใด ๆ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
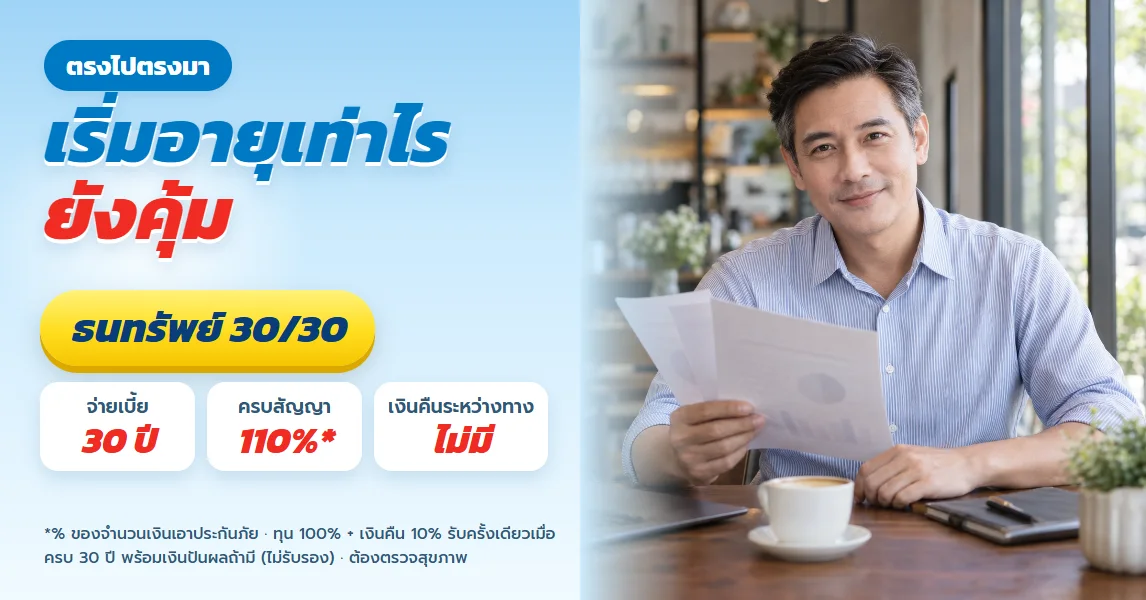
ธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียด
ทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด
เกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียด
ธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
ธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียดธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียดทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดเกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียดธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้