มันนี่ ฟิต เวลท์ตี้ 15/5 ถาม-ตอบสำหรับลูกที่อยากเตรียมเงินก้อนดูแลพ่อแม่ในอีก 15 ปี
ถาม-ตอบ มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับลูกที่เตรียมเงินก้อนดูแลพ่อแม่ ดูเบี้ยตัวอย่าง เงินคืนรายปี เงินครบกำหนด ใครควรเป็นผู้เอาประกัน ความคุ้มครองชีวิต และการเวนคืน
ถาม-ตอบ มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับลูกที่เตรียมเงินก้อนดูแลพ่อแม่ ดูเบี้ยตัวอย่าง เงินคืนรายปี เงินครบกำหนด ใครควรเป็นผู้เอาประกัน ความคุ้มครองชีวิต และการเวนคืน บทความนี้ตอบเรื่องเก็บเงินดูแลพ่อแม่, เงินก้อนดูแลพ่อแม่ยามแก่, มันนี่ ฟิต เวลท์ตี้ 15/5 ถาม-ตอบ และมันนี่ ฟิต เวลท์ตี้ 15/5 เงินครบกำหนด
ถ้าพ่อแม่ของคุณอายุราวห้าสิบกว่าในวันนี้ อีก 15 ปีท่านจะอยู่ในวัยเจ็ดสิบ ช่วงนั้นเป็นช่วงที่ค่าใช้จ่ายด้านสุขภาพ การเดินทางไปหาหมอ การปรับบ้านให้ปลอดภัย หรือการจ้างคนช่วยดูแล มักเริ่มเข้ามาพร้อมกัน และคนที่ต้องรับภาระส่วนใหญ่มักเป็นลูกคนโตหรือลูกที่มีรายได้มั่นคงที่สุดในบ้าน
บทความนี้เขียนเป็นถาม-ตอบสำหรับลูกวัยทำงานที่อยากเตรียมเงินก้อนไว้ดูแลพ่อแม่ในอนาคต แทนการรอให้ถึงวันที่ต้องใช้แล้วค่อยหาเงิน โดยใช้ มันนี่ ฟิต เวลท์ตี้ 15/5 เป็นตัวอย่างของเครื่องมือที่จ่ายเบี้ย 5 ปี และมีเงินครบกำหนดรับรองในปีที่ 15
ตัวเลขในบทความมาจากใบเสนอขายของลูกสาวอายุ 30 ปี ทุน 100,000 บาท ลูกเป็นผู้เอาประกันเอง ไม่ใช่พ่อแม่ ลูกชายหรือลูกที่อายุไม่เกิน 50 ปีจ่ายเท่ากันที่ 98,500 บาทต่อทุนแสน
ถาม: ทำไมต้องเตรียมตั้งแต่วันนี้ ทั้งที่พ่อแม่ยังแข็งแรง?
ตอบ: เพราะวันที่พ่อแม่แข็งแรงคือวันที่คุณยังมีทางเลือก ถ้ารอจนท่านเริ่มป่วย ค่าใช้จ่ายจะมาพร้อมความเร่งด่วน และมักต้องดึงเงินจากแผนของตัวเองหรือกู้ยืม การเริ่มเก็บตอนนี้ทำให้มีเวลา 15 ปีให้เงินก้อนหนึ่งค่อย ๆ เตรียมตัว โดยภาระการจ่ายจบตั้งแต่ 5 ปีแรก
อีกเหตุผลคือ ลูกวัยสามสิบหลายคนกำลังจะมีภาระของตัวเองเพิ่ม เช่น ผ่อนบ้าน แต่งงาน หรือมีลูก ถ้าภาระเบี้ยจบก่อนช่วงนั้น จะไม่ชนกับรายจ่ายใหม่ที่กำลังมา
ถาม: แบบประกันนี้มีโครงสร้างอย่างไร?
ตอบ: มันนี่ ฟิต เวลท์ตี้ 15/5 จ่ายเบี้ย 5 ปี คุ้มครอง 15 ปี มีเงินคืนรับรองระหว่างทาง มีเงินครบกำหนดรับรองเมื่อครบสัญญา และมีเงินปันผลที่ไม่รับรองการจ่าย ตารางนี้สรุปข้อมูลสำคัญ
| ปีของสัญญา | พ่อแม่อายุราว | เงินที่ลูกได้ (ทุน 100,000) |
| ปีที่ 1–5 ช่วงจ่ายเบี้ย | 55–60 ปี | จ่ายปีละ 98,500 · รับคืนปีละ 4,000 |
| ปีที่ 6–7 | 60–62 ปี | รับคืนปีละ 4,000 ไม่ต้องจ่ายแล้ว |
| ปีที่ 8–14 | 62–69 ปี | รับคืนปีละ 6,000 |
| ปีที่ 15 | ราว 70 ปี | เงินก้อน 450,000 |
| รวมตลอดสัญญา | 520,000 (ส่วนรับรอง) |
จุดที่ลูกที่ตั้งใจดูแลพ่อแม่ควรสังเกตคือ เงินคืนเริ่มตั้งแต่ปีแรก และขยับขึ้นในปีที่ 8–14 ซึ่งเป็นช่วงที่พ่อแม่อายุมากขึ้นพอดี ส่วนเงินก้อนใหญ่มาในปีที่ 15
ถาม: มีภาพรวม 15 ปีให้ดูก่อนไหม?
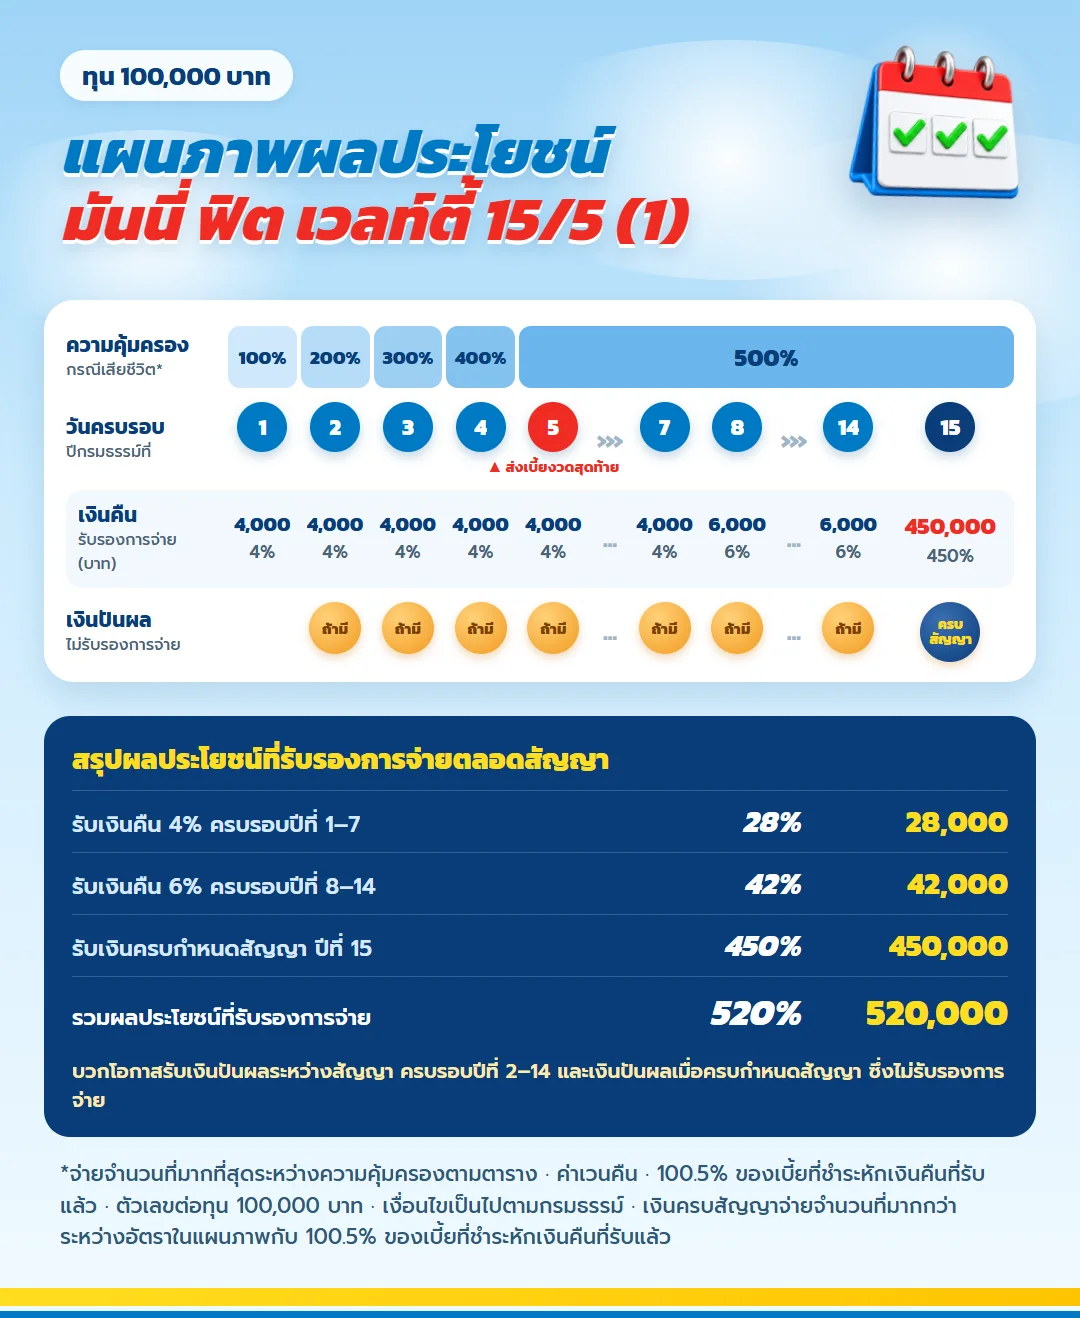
ตอบ: มี ภาพนี้คือเส้นทาง 15 ปีของลูกที่เป็นผู้เอาประกัน ถ้าวันนี้พ่อแม่อายุราว 55 ปี วงกลมวงที่ 15 คือปีที่ท่านเข้าวัย 70 พอดี แถบบนคือเงินที่พ่อแม่จะได้ถ้าลูกจากไปก่อน และเหรียญสีส้มคือปีที่มีโอกาสได้เงินปันผล
| เงินที่ลูกได้ตามสัญญา | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 4% ปีที่ 1 ถึง 7 ของสัญญา | 28% | 28,000 |
| เงินคืนปีละ 6% ช่วงพ่อแม่วัยหกสิบปลาย | 42% | 42,000 |
| เงินก้อนดูแลพ่อแม่ปีที่ 15 | 450% | 450,000 |
| รวมส่วนที่รับรองให้ลูก | 520% | 520,000 |
ตารางนี้ไม่รวมเงินปันผล เพราะเงินปันผลไม่รับรองการจ่าย ลูกที่วางแผนดูแลพ่อแม่จึงควรใช้ 520,000 บาทในตารางเป็นตัวตั้ง
ถาม: ในเคสตัวอย่างต้องจ่ายเท่าไร?
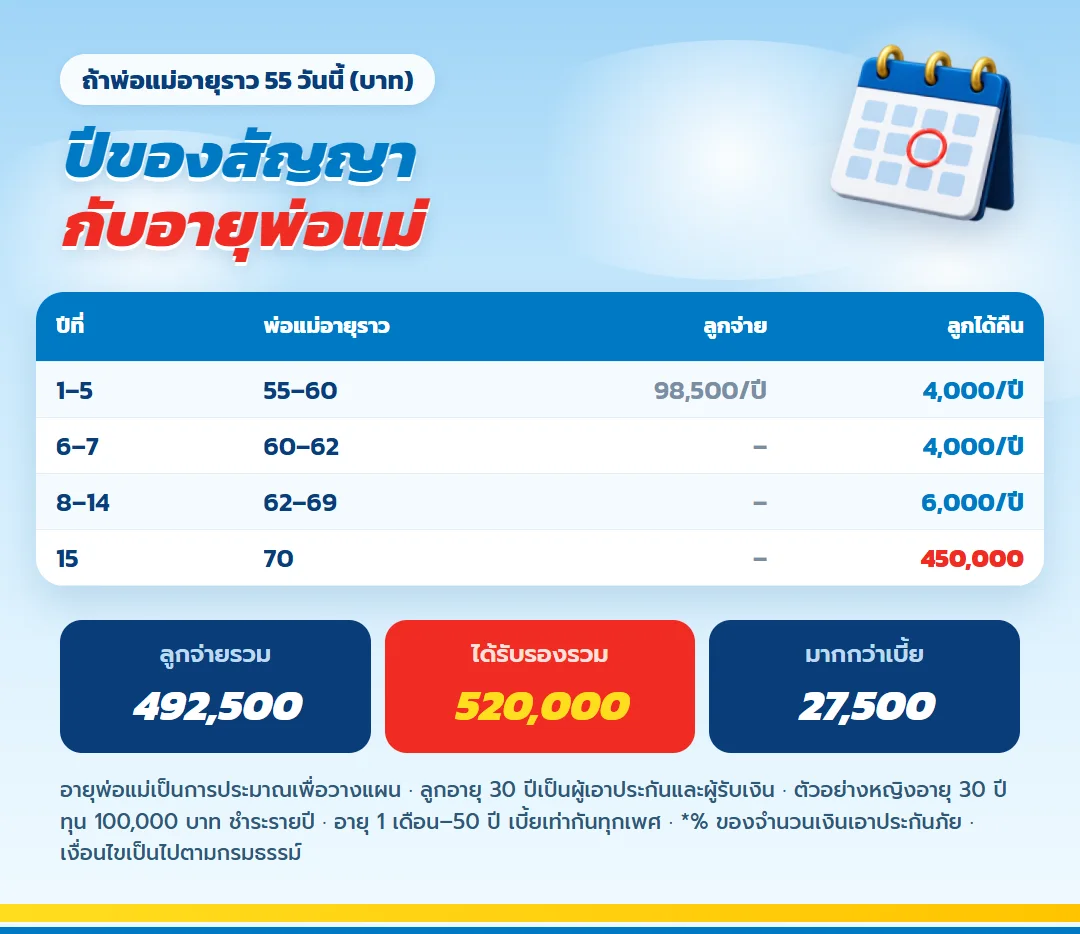
ตอบ: เบี้ยปีละ 98,500 บาท จ่าย 5 ปี รวม 492,500 บาท ถ้าเฉลี่ยเป็นรายเดือนประมาณ 8,208 บาท ถ้าตอนนี้คุณให้เงินพ่อแม่ใช้ประจำทุกเดือนอยู่แล้ว ควรคิดเบี้ยแยกจากเงินส่วนนั้น ไม่ลดเงินที่พ่อแม่ใช้วันนี้เพื่อเก็บไว้ใช้วันหน้า
- ตั้งงบจากรายได้ปกติ ไม่ใช่จากโบนัส
- ถ้างบรายเดือนยังตึง เลือกทุนที่ต่ำลง เบี้ยและผลประโยชน์จะลดตามสัดส่วน
- ถ้ามีพี่น้องหลายคน คุยกันว่าใครรับส่วนไหน อาจแบ่งกันทำคนละฉบับตามกำลัง
ถาม: แล้วจะได้เงินอะไรกลับมาบ้าง?
ตอบ: ทุน 100,000 บาทในเคสตัวอย่างให้เงินคืนรับรองปีละ 4,000 บาทในปีที่ 1–7 และปีละ 6,000 บาทในปีที่ 8–14 รวม 70,000 บาท ครบสัญญาปีที่ 15 ได้เงินครบกำหนดรับรอง 450,000 บาท รวมส่วนรับรองทั้งหมดกรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนออกมาตามงวดเท่ากับ 520,000 บาท เทียบกับเบี้ยรวม 492,500 บาท ส่วนต่างคือ 27,500 บาท
ตัวเลขนี้ไม่รวมเงินปันผล ไม่หักภาษีและเงินเฟ้อ และไม่ใช่อัตราผลตอบแทนต่อปี หน้าที่หลักของแผนนี้จึงเป็นการ "รักษาเงินก้อนให้ไปถึงวันที่ต้องใช้อย่างมีวินัย" มากกว่าทำให้เงินเติบโตสูง
ถาม: เงินคืนรายปีควรเอาไปใช้อย่างไร?
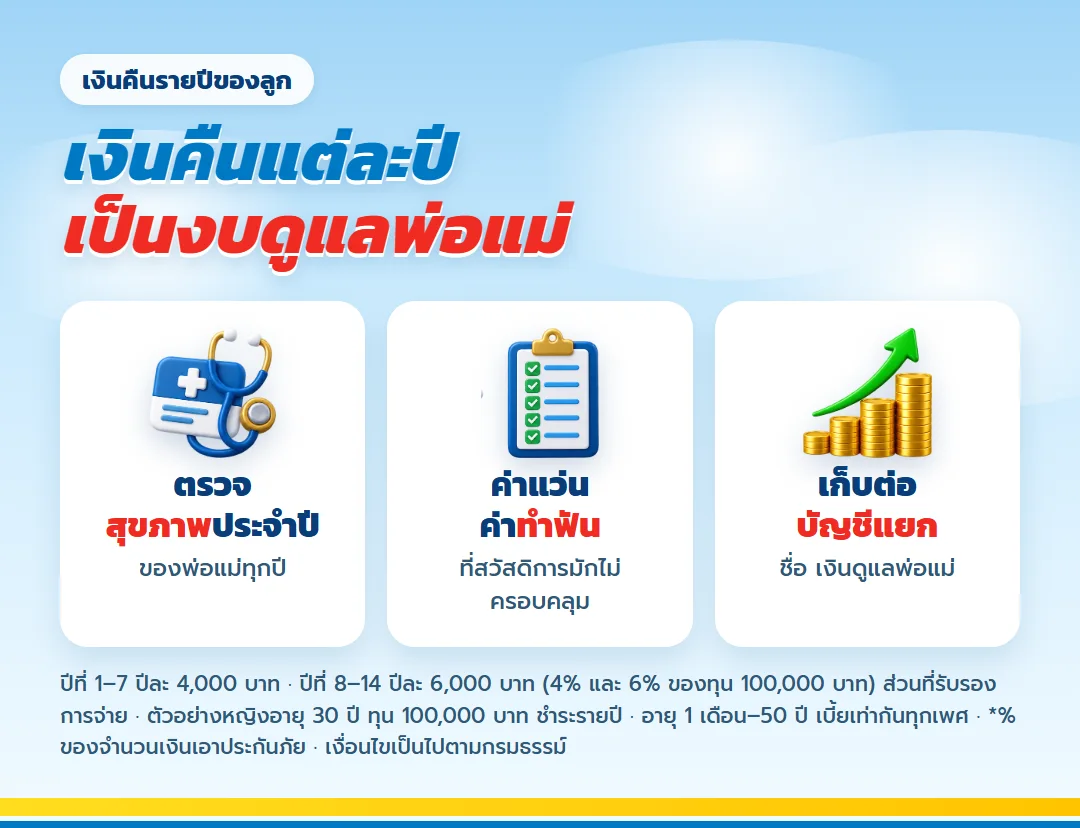
ตอบ: สำหรับลูกที่ดูแลพ่อแม่ เงินคืนรายปีเหมาะเป็นงบเฉพาะเรื่องสุขภาพของพ่อแม่ที่เกิดทุกปี เช่น ค่าตรวจสุขภาพประจำปี หรือค่าแว่นตา ค่าทำฟัน ซึ่งมักไม่อยู่ในสวัสดิการที่ท่านมี หรือจะเก็บสะสมต่อในบัญชีแยกที่ตั้งชื่อว่า "เงินดูแลพ่อแม่" ให้ก้อนใหญ่ขึ้นเมื่อถึงปีที่ 15 ก็ได้
เมื่อเข้าปีที่ 8–14 เงินคืนเพิ่มเป็นปีละ 6,000 บาท ในเคสตัวอย่าง จังหวะนี้ตรงกับช่วงที่พ่อแม่เริ่มเข้าวัยหกสิบปลายถึงเจ็ดสิบ ค่าใช้จ่ายด้านสุขภาพมักเพิ่มขึ้น เงินคืนที่ขยับขึ้นจึงช่วยรับภาระได้อีกเล็กน้อย
ถาม: ทำไมให้ลูกเป็นผู้เอาประกัน ไม่ใช่พ่อแม่?
ตอบ: เพราะเป้าหมายคือเงินที่ลูกจะใช้ดูแลพ่อแม่ ลูกเป็นคนจ่ายเบี้ยและเป็นคนรับเงินคืนกับเงินครบกำหนด ถ้าจะให้พ่อแม่อายุ 51 ถึง 70 ปีเป็นผู้เอาประกัน เบี้ยต่อทุนแสนจะเป็น 99,000 บาท และสัญญาจะไปครบตอนท่านอายุมากแล้ว ซึ่งไม่ตรงกับเป้าหมายของบทความนี้
ข้อดีอีกข้อคือ ระหว่างทางลูกมีความคุ้มครองชีวิต ซึ่งเพิ่มจาก 100% ของทุนในช่วงแรกไปถึง 500% ของทุนตามปีกรมธรรม์ ถ้าเกิดเหตุไม่คาดฝันกับลูกเอง เงินส่วนนี้สามารถระบุให้พ่อแม่เป็นผู้รับประโยชน์ เพื่อให้ท่านยังมีเงินก้อนหนึ่งดูแลตัวเอง
ถาม: ความคุ้มครองชีวิตเพียงพอแทนประกันชีวิตไหม?
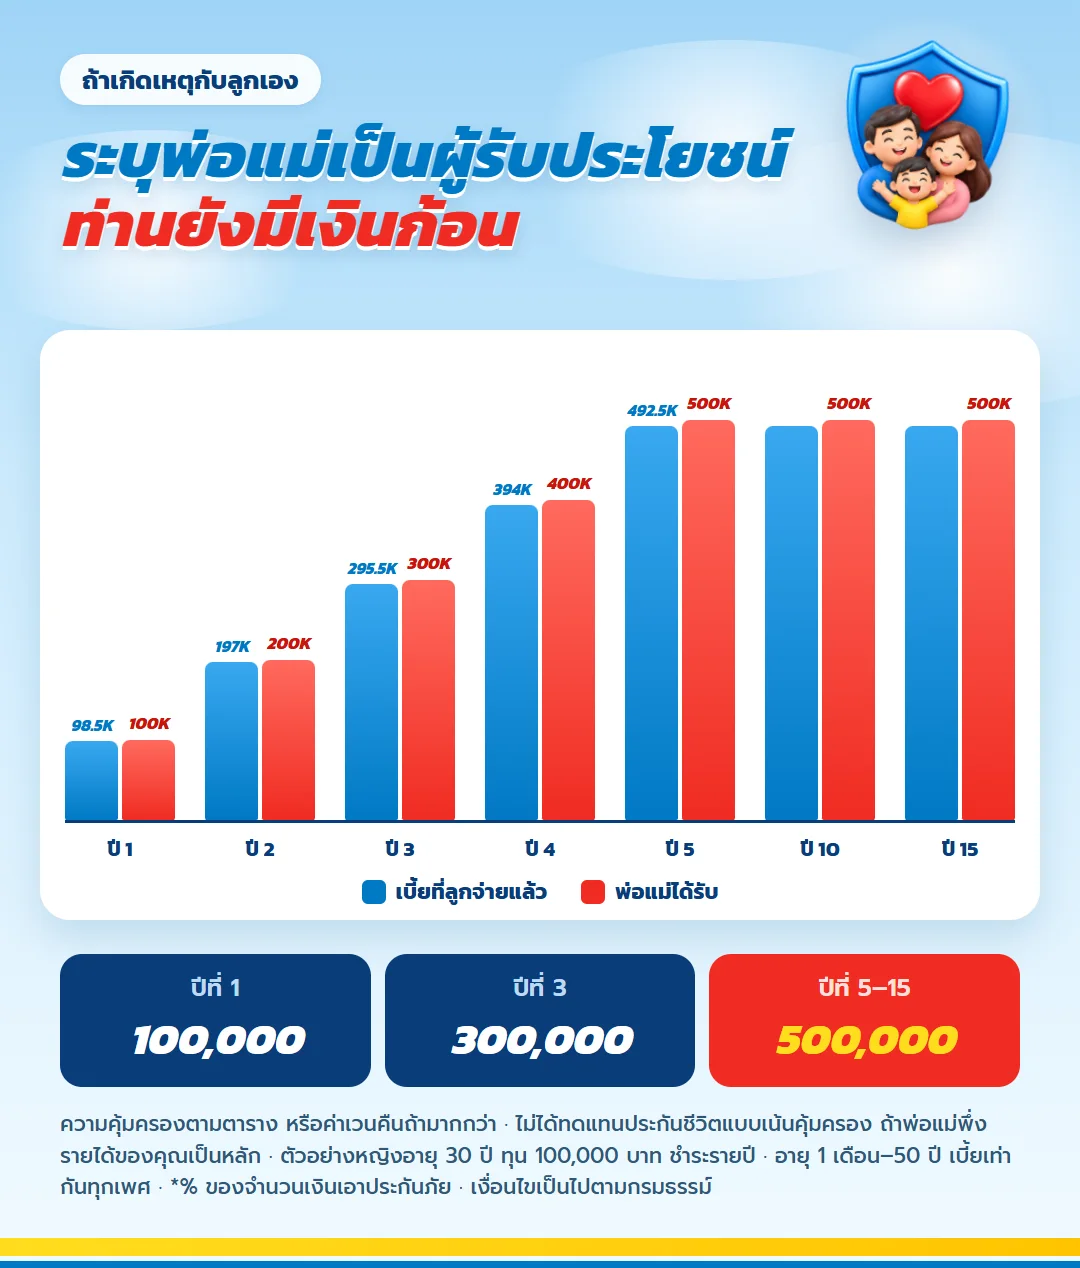
ตอบ: ไม่ควรมองแทนกัน ทุน 100,000 บาทในเคสตัวอย่างมีความคุ้มครองชีวิตตั้งแต่ 100,000 บาทจนถึง 500,000 บาทตามปีกรมธรรม์ ถ้าพ่อแม่พึ่งรายได้ของคุณเป็นหลักในชีวิตประจำวัน ควรมีประกันชีวิตแบบเน้นคุ้มครองแยกไว้อีกส่วน รายละเอียดเงินกรณีเสียชีวิตแต่ละปีและวิธีคำนวณ ให้ขอตารางเฉพาะทุนที่เลือกจากตัวแทน
ถาม: เงินปันผลนับเป็นเงินดูแลพ่อแม่ได้ไหม?
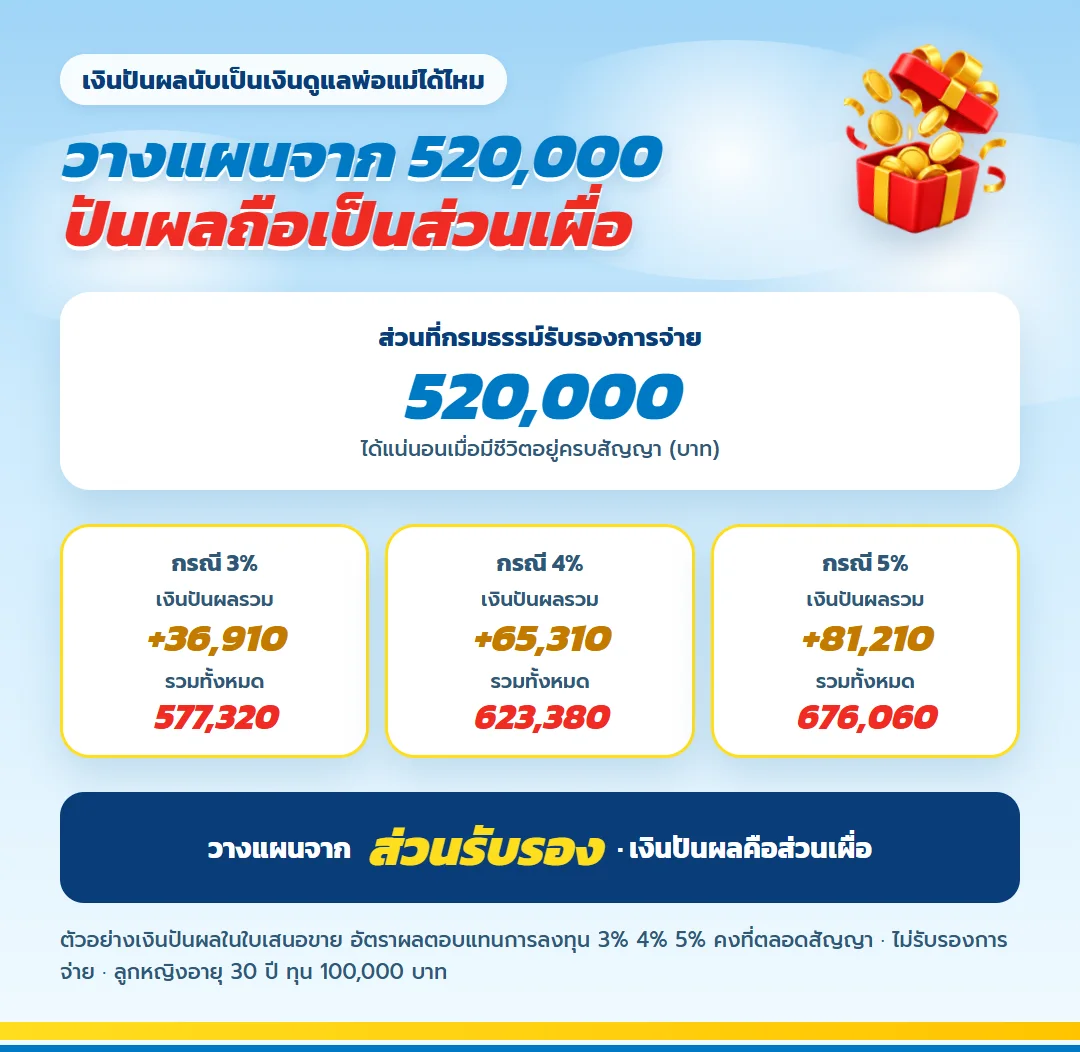
ตอบ: ไม่ควรนับ ใบเสนอขายของลูกวัย 30 ปียกตัวอย่างเงินปันผลรวมทั้งสัญญาไว้ราว 36,910 ถึง 81,210 บาท ขึ้นกับผลตอบแทนการลงทุน 3% ถึง 5% แต่ทั้งหมดไม่รับรองการจ่าย ให้วางแผนดูแลพ่อแม่จากส่วนรับรอง 520,000 บาท แล้วถ้าได้เงินปันผลจริงค่อยถือเป็นส่วนเผื่อ
ถาม: ถ้าพ่อแม่ป่วยก่อนครบ 15 ปี จะดึงเงินออกมาได้ไหม?
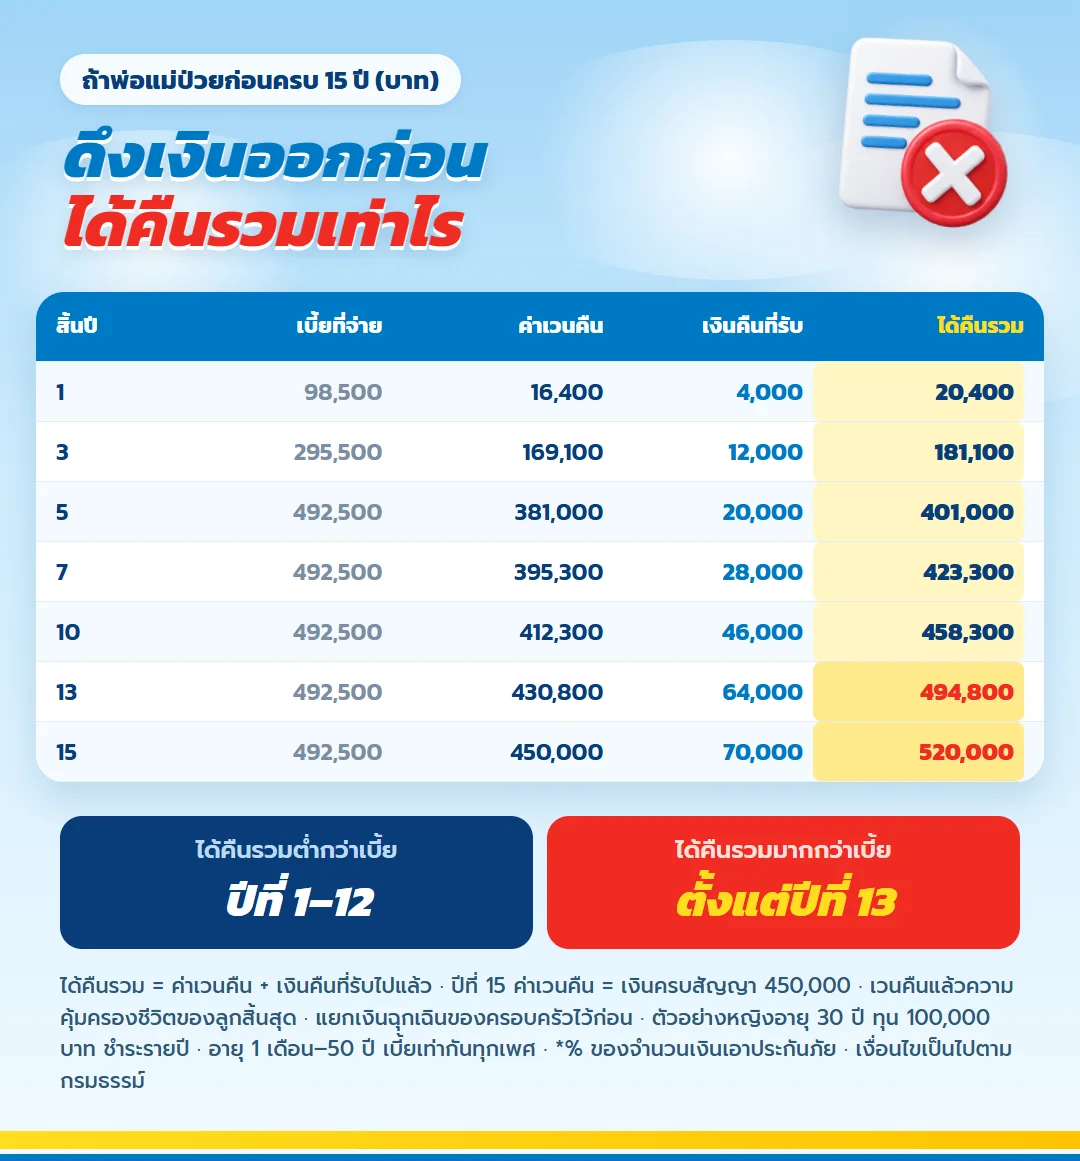
ตอบ: ทำได้ด้วยการเวนคืน แต่สัญญาจะสิ้นสุดและความคุ้มครองชีวิตของคุณหายไปด้วย ในเคสตัวอย่าง ถ้าเวนคืนสิ้นปีที่ 7 ได้ค่าเวนคืน 395,300 บาท บวกเงินคืนที่รับไปแล้ว 28,000 บาท รวม 423,300 บาท ยังน้อยกว่าเบี้ยที่จ่าย 492,500 บาท ยอดรวมจะมากกว่าเบี้ยตั้งแต่สิ้นปีที่ 13
ทางที่ดีกว่าคือแยกเงินสองกองตั้งแต่ต้น กองแรกคือเงินฉุกเฉินของครอบครัวที่ใช้ได้ทันทีเมื่อพ่อแม่ป่วยกะทันหัน กองที่สองคือเงินก้อนในแผนนี้ ที่ตั้งใจใช้ในระยะ 15 ปี และควรตรวจด้วยว่าพ่อแม่มีสวัสดิการหรือประกันสุขภาพอะไรอยู่แล้ว เพื่อไม่ให้เงินก้อนนี้ต้องรับภาระทั้งหมด
- ทำรายการสวัสดิการรักษาพยาบาลที่พ่อแม่มีอยู่
- กันเงินฉุกเฉินของครอบครัวแยกจากเบี้ย
- ถ้าจ่ายเบี้ยไม่ไหวกลางทาง ติดต่อบริษัทก่อนครบกำหนดเพื่อดูทางเลือกตามกรมธรรม์ อย่าหยุดจ่ายเฉย ๆ
ถาม: ลดหย่อนภาษีได้ไหม?
ตอบ: สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากรและเงื่อนไขของกรมธรรม์ ยอดที่ใช้ได้จริงต้องนับรวมกับประกันชีวิตอื่นที่คุณมีอยู่ ควรตรวจก่อนยื่นภาษีทุกปี และไม่ควรใช้เรื่องภาษีเป็นเหตุผลหลักในการเลือกทุน
คำถามสั้นที่ถามต่อบ่อย
ถ้ามีพี่น้อง ควรทำคนละฉบับหรือคนเดียวทำทุนสูง?
ขึ้นกับกำลังจ่ายของแต่ละคน การทำคนละฉบับด้วยทุนที่เล็กลงช่วยกระจายภาระ และแต่ละคนมีความคุ้มครองของตัวเอง ให้ขอใบเสนอขายทั้งสองแบบมาเทียบ
เงินคืน 4% และ 6% คิดจากอะไร?
คิดจากทุนประกันที่เลือก ไม่ได้คิดจากเบี้ยที่จ่าย ทุนแสนจึงได้ 4,000 และ 6,000 บาท ถ้าพี่น้องลงขันเลือกทุน 300,000 บาท เงินคืนก็เป็นสามเท่า
ครบ 15 ปีได้เท่าไรในเคสตัวอย่าง?
เงินครบกำหนดรับรอง 450,000 บาท เมื่อรวมเงินคืนระหว่างทาง 70,000 บาท เป็นส่วนรับรอง 520,000 บาท เงินปันผลเป็นส่วนที่ไม่รับรอง
ต้องตรวจสุขภาพไหม?
ไม่ต้องตรวจสุขภาพ แต่ข้อมูลในใบคำขอต้องแถลงตามความจริง การรับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
อายุมากกว่า 30 ทำได้ไหม?
ทำได้ แบบนี้รับอายุ 1 เดือนถึง 70 ปี อายุไม่เกิน 50 ปีเบี้ยเท่ากับตัวอย่างคือ 98,500 บาทต่อทุนแสน ส่วนอายุ 51 ถึง 70 ปีเป็น 99,000 บาท
ข้อกำหนดและคำเตือน
- ตัวอย่างในบทความคือลูกสาวอายุ 30 ปีเป็นผู้เอาประกัน ทุน 100,000 บาท
- ส่วนต่างจากเบี้ย 27,500 บาท คิดเฉพาะเงินคืนกับเงินครบกำหนดที่รับรอง
- เงินปันผลอาจไม่ได้ตามตัวอย่าง และบริษัทไม่รับรองว่าจะมีทุกปี
- ถ้าดึงเงินออกด้วยการเวนคืนก่อนครบ ยอดรวมช่วงต้นต่ำกว่าเบี้ย และประกันไม่ใช่เงินฝาก
- ภาษีลดหย่อนได้ตามหลักเกณฑ์ของกรมสรรพากรในแต่ละปี
- ไม่ต้องตรวจสุขภาพ เงื่อนไขและข้อยกเว้นฉบับเต็มดูในกรมธรรม์
ถามคำถามสุดท้ายกับตัวเอง แล้วค่อยดูตัวเลข
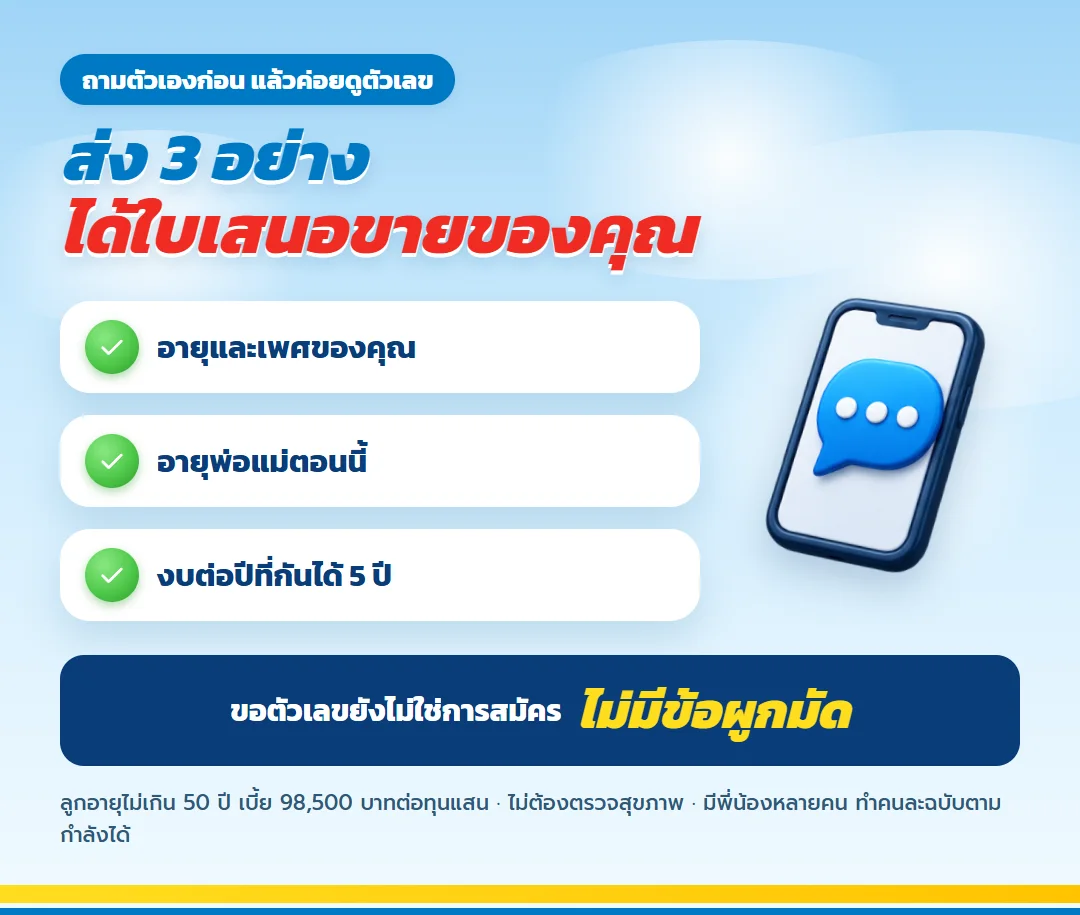
อีก 15 ปีพ่อแม่จะอายุเท่าไร และคุณอยากมีเงินก้อนเท่าไรไว้ดูแลท่านในวันนั้น เมื่อได้คำตอบแล้ว ส่งอายุ เพศ อาชีพ และงบต่อปีที่กันได้ เพื่อรับใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 15/5 ที่ตรงกับข้อมูลจริง การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
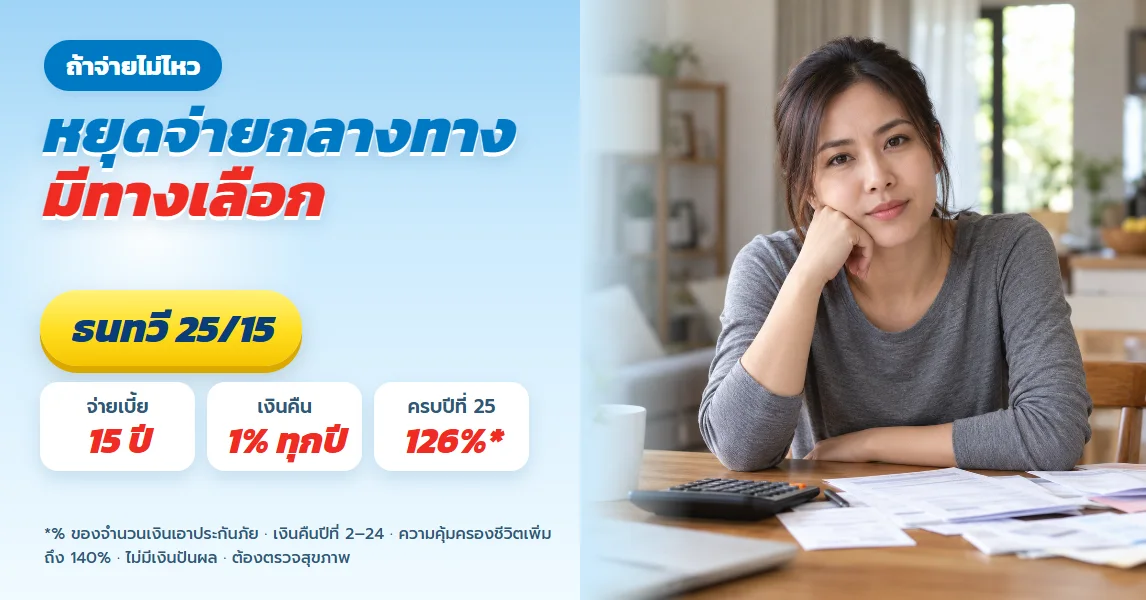
ธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียด
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด
ธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
ธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียด
เกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียด
ทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียดธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียดเกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียดทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้