มันนี่ ฟิต เวลท์ตี้ 10/3 เช็กลิสต์ 9 ข้อสำหรับคนที่เคยเวนคืนประกันกลางทาง
เช็กลิสต์ มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับคนที่เคยหยุดส่งประกันหรือเวนคืนกลางทาง ตรวจงบ 3 งวด เงินสำรอง ค่าเวนคืน ทางเลือกใช้เงินสำเร็จ สิทธิลดหย่อน และคำถามสุขภาพ
เช็กลิสต์ มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับคนที่เคยหยุดส่งประกันหรือเวนคืนกลางทาง ตรวจงบ 3 งวด เงินสำรอง ค่าเวนคืน ทางเลือกใช้เงินสำเร็จ สิทธิลดหย่อน และคำถามสุขภาพ บทความนี้ตอบเรื่องเวนคืนประกันขาดทุน, ประกันออมทรัพย์ จ่ายสั้น, เช็กลิสต์ก่อนซื้อประกันออมทรัพย์ และมันนี่ ฟิต เวลท์ตี้ 10/3 ค่าเวนคืน
"เคยทำประกันออมทรัพย์แล้วส่งไม่ไหว เวนคืนออกมาได้เงินไม่ถึงที่จ่าย" เป็นประโยคที่ได้ยินบ่อยมาก และเป็นเหตุผลที่หลายคนตั้งกำแพงกับประกันออมทรัพย์ไปเลย ส่วนใหญ่เรื่องเกิดจากสัญญาที่ต้องจ่ายเบี้ยนานเกินกว่าที่ชีวิตจริงจะรองรับได้ เช่น จ่าย 15 หรือ 20 ปี แล้วระหว่างทางรายได้เปลี่ยน ภาระเพิ่ม หรือเป้าหมายเปลี่ยน
ถ้าคุณเคยผ่านประสบการณ์แบบนั้นและกำลังพิจารณา มันนี่ ฟิต เวลท์ตี้ 10/3 ซึ่งจ่ายเบี้ยเพียง 3 ปี บทความนี้คือเช็กลิสต์ 9 ข้อที่ควรติ๊กให้ครบก่อนเซ็นใบคำขอ เพื่อไม่ให้เรื่องเดิมเกิดซ้ำ ทุกข้อใช้ตัวเลขจากใบเสนอขายเคสหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท
ทำไมครั้งก่อนถึงหยุดกลางทาง
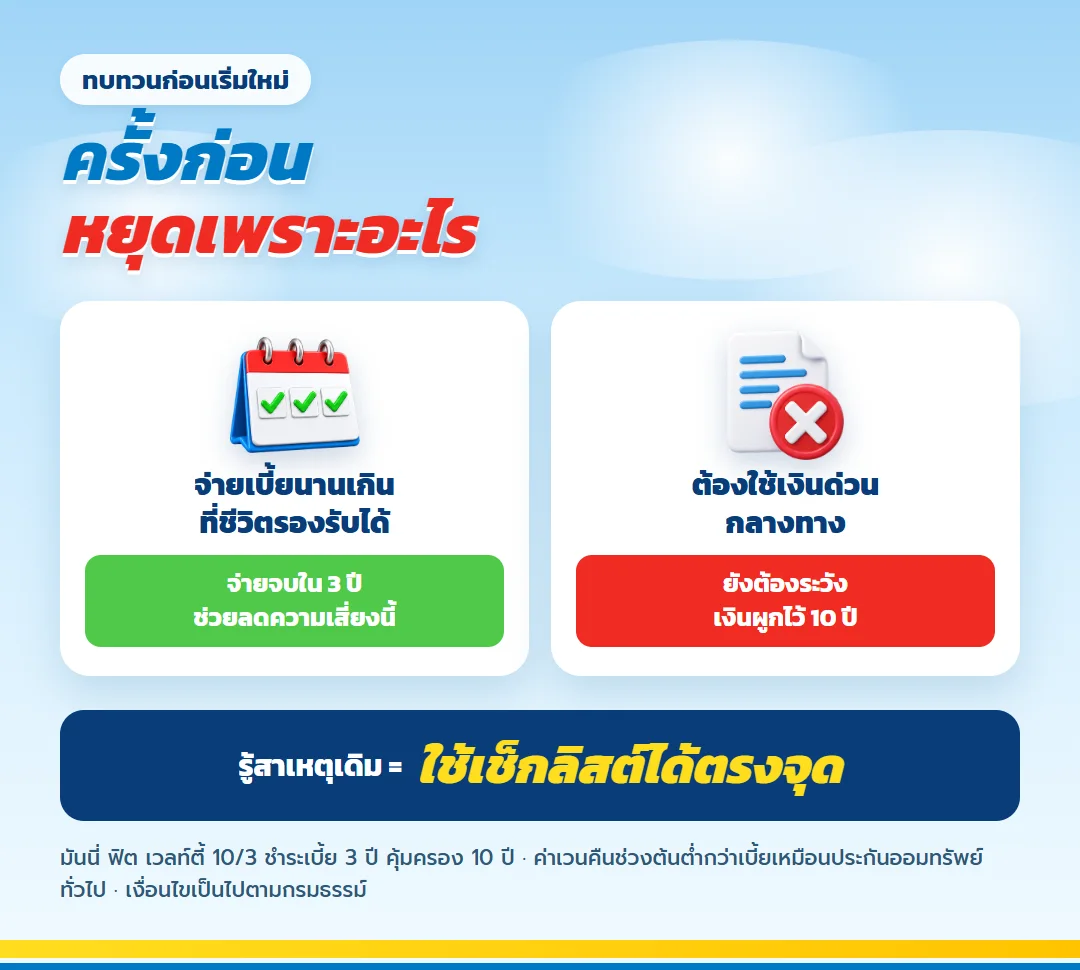
ลองทบทวนสาเหตุก่อน ถ้าครั้งก่อนหยุดเพราะระยะจ่ายยาวเกินไป แผนที่จ่ายจบใน 3 ปีช่วยลดความเสี่ยงนี้ได้มาก แต่ถ้าหยุดเพราะต้องใช้เงินด่วนกลางทาง ปัญหาจะยังอยู่ เพราะแม้แผนนี้จ่ายสั้น เงินก็ยังผูกอยู่ 10 ปี และค่าเวนคืนช่วงต้นยังต่ำกว่าเบี้ยเหมือนประกันออมทรัพย์ทั่วไป การรู้สาเหตุเดิมช่วยให้ใช้เช็กลิสต์ด้านล่างได้ตรงจุด
ก่อนติ๊กข้อแรก ดูเส้นทางเงินทั้งสัญญา
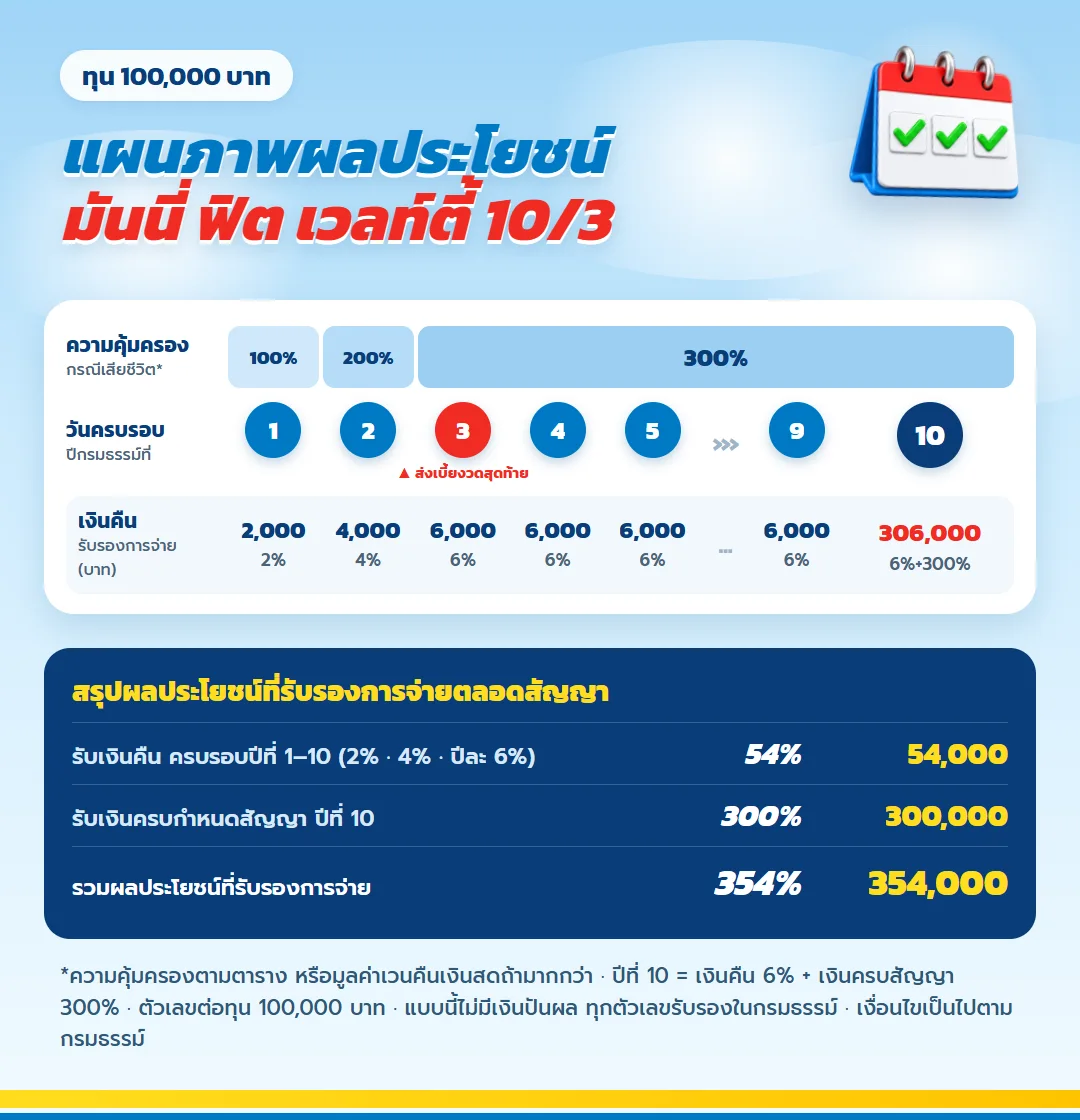
คนที่เคยเวนคืนมักจำได้แต่ปีที่ต้องออกจากสัญญา ครั้งนี้ลองดูเส้นทางทั้งหมดก่อน วงสีแดงคือปีที่ 3 ซึ่งเป็นงวดสุดท้ายที่ต้องจ่าย หลังจากนั้นไม่มีเบี้ยให้กังวลอีก มีแต่เงินคืนเข้าทุกวันครบรอบปีจนถึงปีที่ 10
| เงินที่ได้เมื่อถือจนครบ | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 10 งวด เริ่มตั้งแต่ครบรอบปีแรก | 54% | 54,000 |
| เงินครบกำหนดเมื่อถือจนจบปีที่ 10 | 300% | 300,000 |
| รวมเมื่ออยู่ครบไม่เวนคืนกลางทาง | 354% | 354,000 |
ตารางนี้คือรางวัลของการถือจนครบสัญญา ตัวเลขกำหนดไว้ในกรมธรรม์ทั้งหมด ไม่มีเงินปันผล เช็กลิสต์ด้านล่างมีไว้ให้คุณไปถึงบรรทัดสุดท้ายนี้ได้จริง
ข้อ 1: งบ 3 งวดมาจากไหน ระบุได้ครบไหม
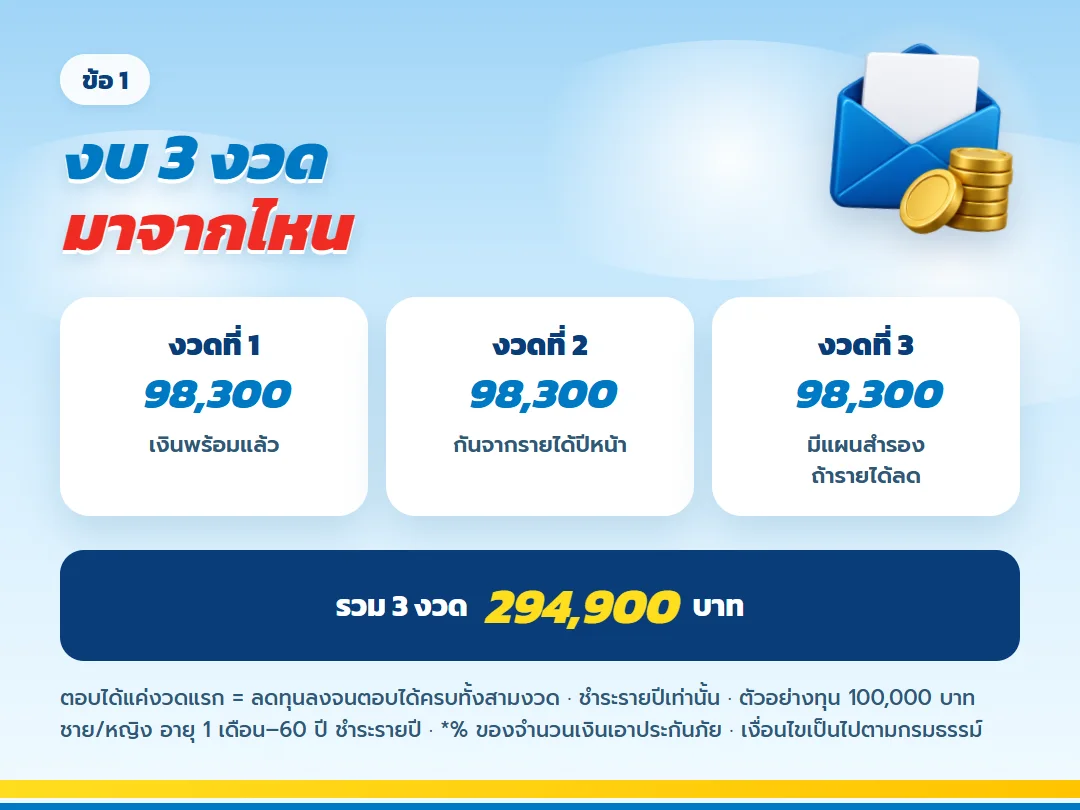
เบี้ยในเคสตัวอย่างคือ 98,300 บาทต่อปี รวม 3 งวด 294,900 บาท ให้เขียนออกมาว่างวดที่ 1 มาจากเงินก้อนไหน งวดที่ 2 และ 3 มาจากรายได้ปีไหน ถ้าตอบได้แค่งวดแรก ให้ลดทุนลงจนตอบได้ครบทั้งสามงวด
- ☐ งวดที่ 1 มีเงินพร้อมแล้ว
- ☐ งวดที่ 2 กันไว้จากรายได้ปีหน้าแล้ว
- ☐ งวดที่ 3 มีแผนสำรองถ้ารายได้ลด
ข้อ 2: มีเงินสำรองฉุกเฉินแยกไว้แล้ว
ประสบการณ์เวนคืนครั้งก่อนมักเกิดจากไม่มีเงินสำรอง พอมีเรื่องด่วนก็ต้องดึงจากกรมธรรม์ ให้แยกเงินสำรองไว้ในบัญชีที่ถอนได้ทันทีก่อน แล้วค่อยนำเงินส่วนที่เหลือมาจ่ายเบี้ย
ข้อ 3: อ่านคอลัมน์ค่าเวนคืนก่อนคอลัมน์อื่น
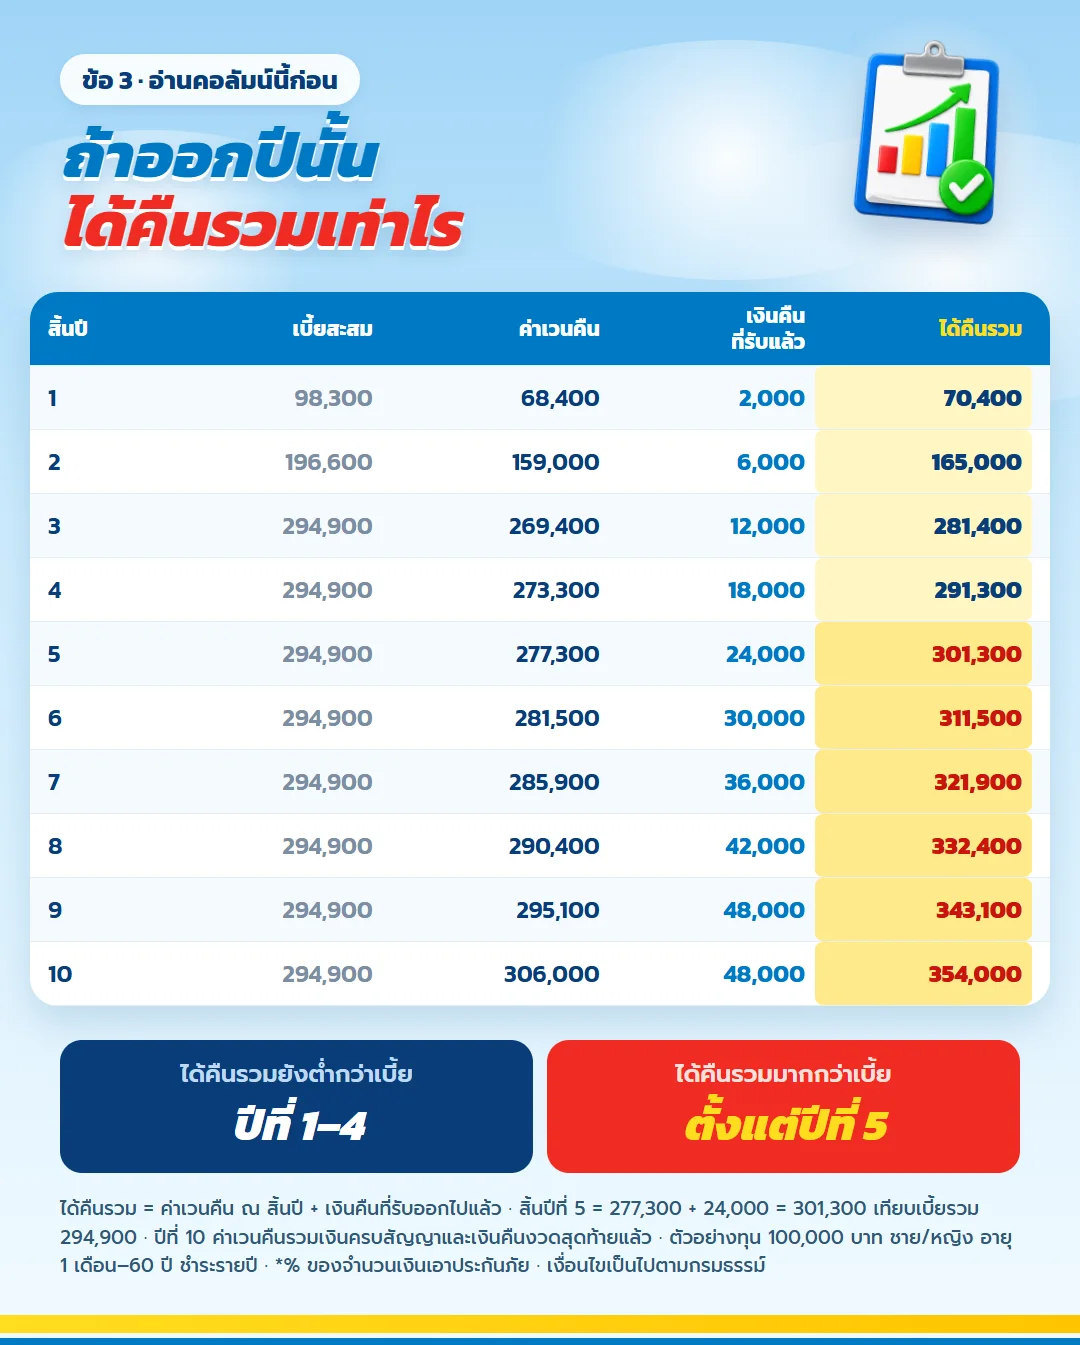
ครั้งนี้ให้เริ่มอ่านตารางจากคอลัมน์ที่ไม่น่าดูที่สุดก่อน คือค่าเวนคืน แล้วถามตัวเองว่ารับได้ไหมถ้าต้องออกในปีนั้น
| สิ้นปีที่ | เบี้ยสะสม (บาท) | เงินคืน (บาท) | เงินคืนที่ฝากไว้ อัตราปัจจุบัน 1% (บาท) | เงินครบกำหนด (บาท) | ค่าเวนคืน (บาท) | คุ้มครองชีวิต (บาท) |
|---|---|---|---|---|---|---|
| 1 | 98,300 | 2,000 | 2,000 | - | 68,400 | 100,000 |
| 2 | 196,600 | 4,000 | 6,020 | - | 159,000 | 200,000 |
| 3 | 294,900 | 6,000 | 12,080 | - | 269,400 | 300,000 |
| 4 | 294,900 | 6,000 | 18,201 | - | 273,300 | 300,000 |
| 5 | 294,900 | 6,000 | 24,383 | - | 277,300 | 300,000 |
| 6 | 294,900 | 6,000 | 30,627 | - | 281,500 | 300,000 |
| 7 | 294,900 | 6,000 | 36,933 | - | 285,900 | 300,000 |
| 8 | 294,900 | 6,000 | 43,302 | - | 290,400 | 300,000 |
| 9 | 294,900 | 6,000 | 49,735 | - | 295,100 | 300,000 |
| 10 | 294,900 | 6,000 | 56,233 | 300,000 | 306,000 | 306,000 |
- ☐ เข้าใจว่าสิ้นปีที่ 1 ได้ค่าเวนคืน 68,400 บาท บวกเงินคืน 2,000 บาท รวม 70,400 บาท จากเบี้ย 98,300 บาท
- ☐ เข้าใจว่าสิ้นปีที่ 2 ได้รวม 165,000 บาท (ค่าเวนคืน 159,000 + เงินคืน 6,000) จากเบี้ยสะสม 196,600 บาท
- ☐ เข้าใจว่าสิ้นปีที่ 3 ได้รวม 281,400 บาท (ค่าเวนคืน 269,400 + เงินคืน 12,000) ยังต่ำกว่าเบี้ยรวม 294,900 บาท
- ☐ รู้ว่าถ้ารวมเงินคืนที่รับแล้ว ยอดรวมแซงเบี้ยรวมที่สิ้นปีที่ 5 คือ 277,300 + 24,000 = 301,300 บาท
ข้อ 4: รู้ว่าทางออกฉุกเฉินมีอะไรบ้างนอกจากเวนคืน
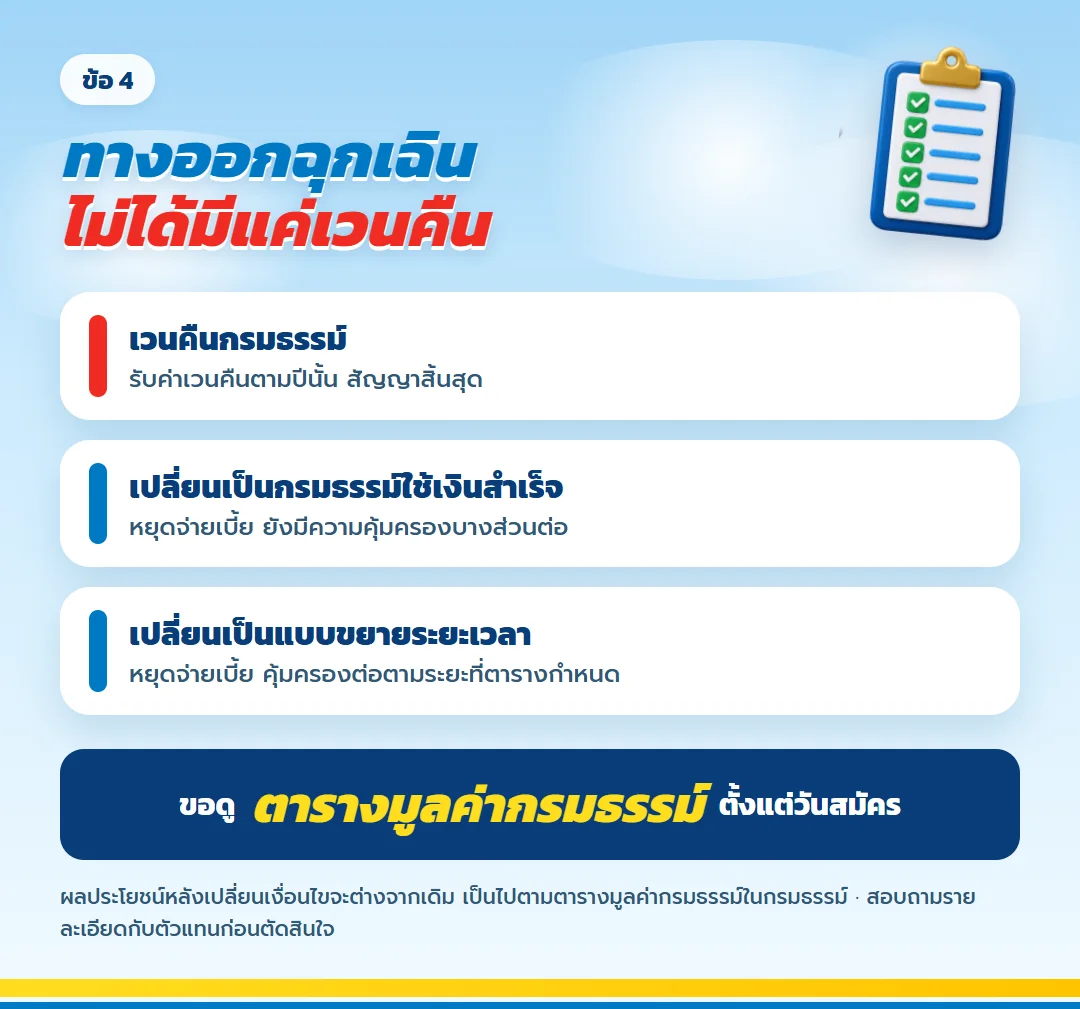
หลายคนเวนคืนเพราะไม่รู้ว่ามีทางเลือกอื่น แผนนี้มีทางเลือกเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแบบขยายระยะเวลา ตามตารางมูลค่ากรมธรรม์ ซึ่งช่วยรักษาความคุ้มครองบางส่วนไว้โดยไม่ต้องจ่ายเบี้ยต่อ ผลประโยชน์จะเปลี่ยนจากเดิม ให้ขอตัวแทนอธิบายตารางนี้ตั้งแต่วันสมัคร
ข้อ 5: เข้าใจว่าส่วนไหนแน่นอน ส่วนไหนไม่แน่นอน
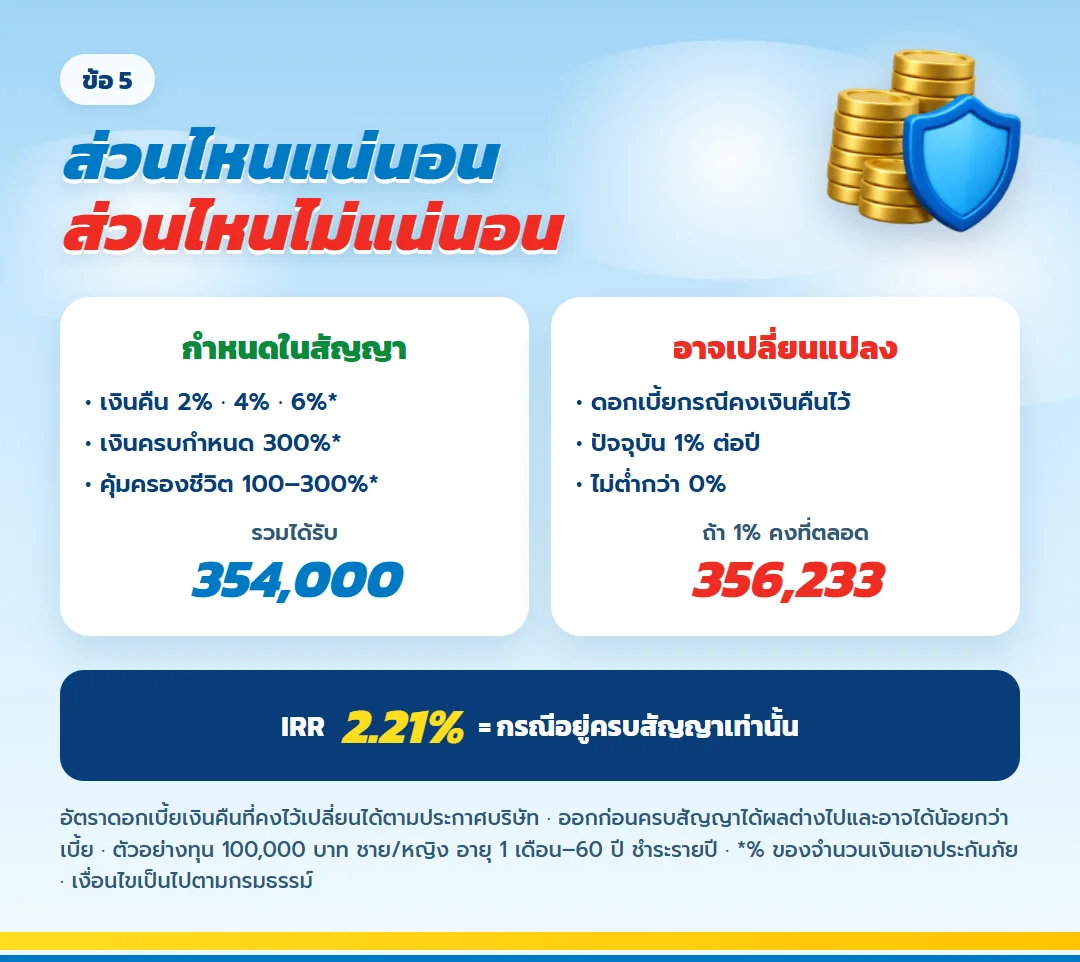
ส่วนที่กำหนดเป็นเปอร์เซ็นต์ของทุนในสัญญา คือเงินคืนสิ้นปีที่ 1 = 2% สิ้นปีที่ 2 = 4% สิ้นปีที่ 3–10 = 6% ทุกปี และเงินครบกำหนด 300% ของทุน ในเคสตัวอย่างรวมเป็น 354,000 บาท มากกว่าเบี้ย 59,100 บาท
ส่วนที่ไม่แน่นอน คือดอกเบี้ยกรณีคงเงินคืนไว้กับบริษัท ปัจจุบัน 1% ต่อปี เปลี่ยนได้ตามประกาศบริษัท ไม่ต่ำกว่า 0% ตัวเลข 356,233 บาทในกรณีคงเงินคืนไว้จึงเป็นภาพสมมติว่าอัตราคงที่ ส่วน ผลตอบแทนเฉลี่ย IRR 2.21% ต่อปีใช้กับกรณีถือจนครบ 10 ปีเท่านั้น ไม่ใช่ผลที่ได้ถ้าออกก่อน
ข้อ 6: เช็กสิทธิลดหย่อนก่อนเลือกทุน
เบี้ยลดหย่อนภาษีได้ตามที่จ่ายจริง ไม่เกินปีละ 100,000 บาทในสิทธิประกันชีวิตทั่วไป และวงเงินนี้รวมกับประกันชีวิตฉบับอื่น ถ้าคุณยังมีกรมธรรม์เก่าที่ส่งอยู่ ให้รวมเบี้ยก่อน ถ้ากรมธรรม์เก่าถูกเวนคืนไปแล้ว ปีนี้คุณอาจมีสิทธิเหลือเต็ม
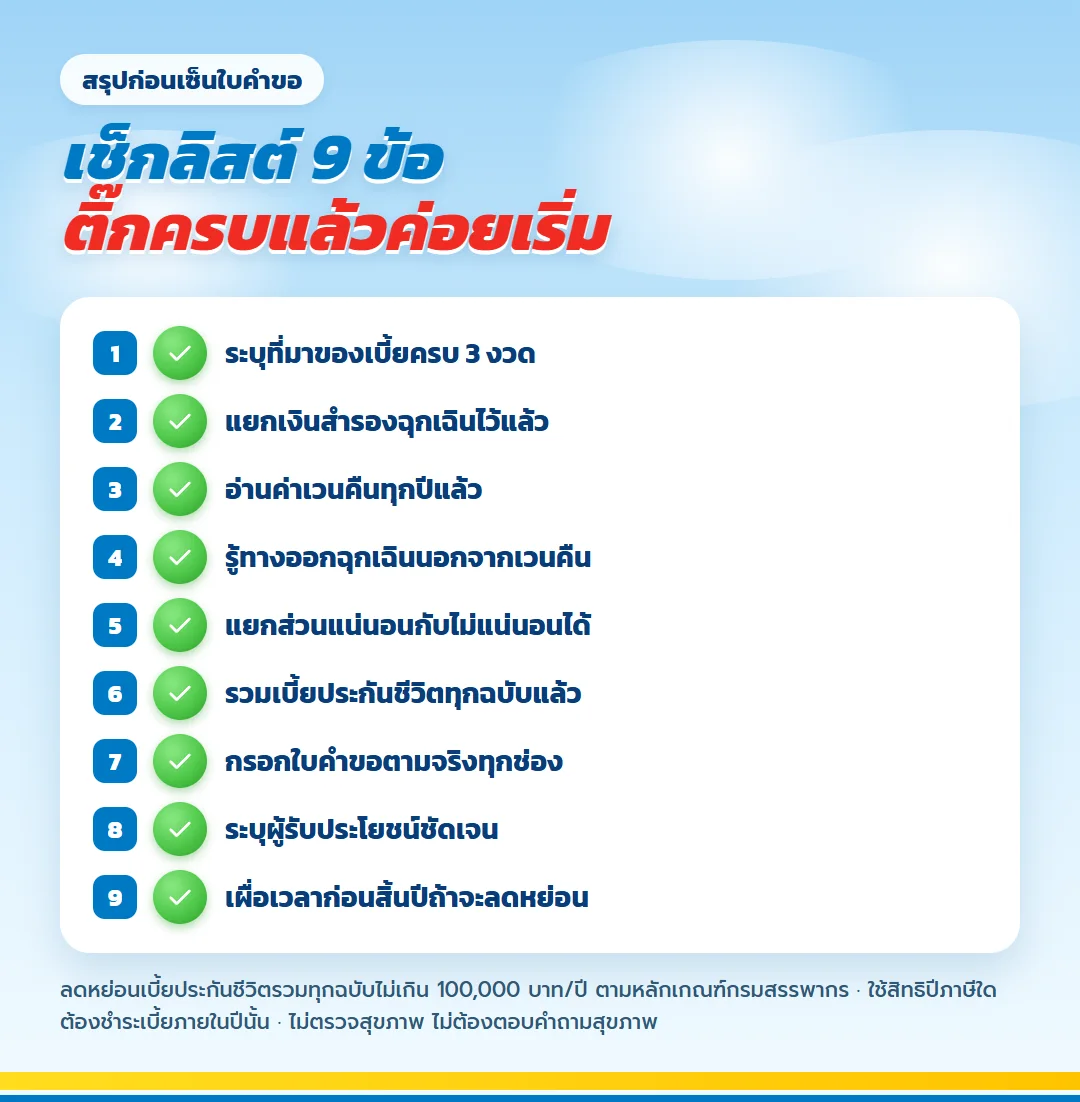
- ☐ รวมเบี้ยประกันชีวิตทุกฉบับในปีนี้แล้ว
- ☐ เบี้ยใหม่ไม่ทำให้เกินเพดาน 100,000 บาท หรือรู้ว่าส่วนที่เกินไม่ได้ลดหย่อน
ข้อ 7: กรอกใบคำขอตามจริง แม้ไม่ต้องตรวจสุขภาพ
แบบนี้ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ ซึ่งทำให้บางคนกรอกใบคำขอแบบผ่าน ๆ ข้อนี้อันตราย เพราะถ้าไม่เปิดเผยความจริงหรือแถลงเท็จ บริษัทบอกล้างสัญญาได้ภายใน 2 ปี และการแถลงอายุคลาดเคลื่อนก็ทำให้ผลประโยชน์ถูกปรับ ข้อยกเว้นอื่นที่ควรรู้คือการฆ่าตัวตายภายใน 1 ปี และการถูกผู้รับประโยชน์ฆ่า
ข้อ 8: รู้ว่าครอบครัวได้อะไรถ้าคุณไม่อยู่
ครั้งก่อนคุณอาจมองแต่ผลตอบแทน ครั้งนี้ให้ดูความคุ้มครองชีวิตด้วย ปีที่ 1 คุ้มครอง 100,000 บาท ปีที่ 2 คุ้มครอง 200,000 บาท ตั้งแต่ปีที่ 3 คุ้มครอง 300,000 บาท หรือค่าเวนคืนถ้าสูงกว่า ระบุผู้รับประโยชน์ให้ชัดและบอกครอบครัวว่ามีกรมธรรม์นี้อยู่
เงินที่ได้จากกรมธรรม์ไม่ถูกหักภาษี และเป็นเงินที่เจ้าหนี้ยึดไม่ได้ ยกเว้นในส่วนเท่ากับเบี้ยที่จ่าย
ข้อ 9: อยากลดหย่อนปีนี้ ให้เผื่อเวลาก่อนสิ้นปี
เบี้ยจะใช้ลดหย่อนในปีภาษีไหน ต้องชำระภายในปีนั้น คนที่อยากใช้สิทธิปีนี้จึงต้องจ่ายงวดแรกก่อน 31 ธันวาคม แต่เส้นตายภาษีไม่ใช่เหตุผลให้ข้ามเช็กลิสต์ ถ้ายังติ๊กไม่ครบ การรอหรือเลือกทุนที่เล็กลงดีกว่าการเริ่มแล้วต้องหยุดกลางทางอีกครั้ง
สรุปเช็กลิสต์ในตารางเงื่อนไข
| หัวข้อ | รายละเอียด |
|---|---|
| ระยะเวลา | คุ้มครอง 10 ปี ชำระเบี้ย 3 ปี |
| ลดหย่อนปีนี้ | ชำระเบี้ยภายใน 31 ธันวาคม ของปีที่ใช้สิทธิ |
| อายุรับประกัน | 1 เดือน – 70 ปี |
| ทุนประกัน | 100,000 – 10,000,000 บาท |
| เงินคืนระหว่างสัญญา | สิ้นปีที่ 1 = 2% · สิ้นปีที่ 2 = 4% · สิ้นปีที่ 3–10 = 6% ของทุนทุกปี |
| เงินครบกำหนดสัญญา | 300% ของทุนประกัน |
| คุ้มครองกรณีเสียชีวิต | ปีที่ 1 = 100% · ปีที่ 2 = 200% · ตั้งแต่ปีที่ 3 = 300% ของทุน หรือค่าเวนคืน ณ วันนั้นหากสูงกว่า |
| คงเงินคืนไว้กับบริษัท | ดอกเบี้ยปัจจุบัน 1% ต่อปี อาจเปลี่ยนได้ตามประกาศบริษัท ไม่ต่ำกว่า 0% |
| สิทธิลดหย่อนภาษี | ตามเบี้ยที่จ่ายจริง ไม่เกินปีละ 100,000 บาท ในสิทธิประกันชีวิตทั่วไป |
| เคสตัวอย่าง | หญิง 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ยปีละ 98,300 บาท รวม 3 ปี 294,900 บาท |
คำถามจากคนที่เคยเวนคืนมาก่อน
แผนนี้ต่างจากประกันออมทรัพย์ที่เคยเวนคืนอย่างไร?
ต่างที่ระยะจ่ายเบี้ยสั้นเพียง 3 ปี ภาระจ่ายต่อเนื่องจึงจบเร็ว แต่สัญญายังยาว 10 ปี และค่าเวนคืนช่วงต้นยังต่ำกว่าเบี้ยเหมือนกัน
ถ้าจ่ายครบ 3 ปีแล้ว ยังขาดทุนได้ไหม?
ได้ ถ้าเวนคืนเร็วเกินไป สิ้นปีที่ 3 ค่าเวนคืน 269,400 บาท และแม้รวมเงินคืนที่รับแล้ว 12,000 บาท ก็ยังต่ำกว่าเบี้ยรวม 294,900 บาท
เงินคืนรายปีควรรับออกหรือคงไว้?
ขึ้นกับว่าคุณจะใช้เงินนั้นหรือไม่ ถ้าคงไว้ ดอกเบี้ยปัจจุบัน 1% ต่อปี อาจเปลี่ยนแปลง ไม่ต่ำกว่า 0% ส่วนต่างในเคสตัวอย่างระหว่างสองทางคือ 2,233 บาทเมื่อครบสัญญา ถ้าอัตรายังเป็น 1% ตลอด
IRR 2.21% ใช้กับใครบ้าง?
ใช้กับทุน 100,000–490,000 บาท ทุกเพศ อายุ 1 เดือน–60 ปี กรณีอยู่ครบสัญญา ทุนตั้งแต่ 500,000 บาทมีส่วนลดเบี้ยจึงได้สูงกว่า สูงสุด 2.31% ต่อปี
ข้อกำหนดและคำเตือน
- ตัวเลขทั้งหมดเป็นเคสตัวอย่างหญิง 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ยปีละ 98,300 บาท
- ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่าย การยกเลิกก่อนครบสัญญาอาจได้เงินน้อยกว่าที่จ่าย
- อัตรา 1% สำหรับเงินคืนที่ฝากไว้เป็นอัตราปัจจุบัน บริษัทประกาศเปลี่ยนได้ โดยไม่ต่ำกว่า 0%
- ผลตอบแทนเฉลี่ย IRR 2.21% ต่อปีใช้กับกรณีถือจนครบ 10 ปีเท่านั้น
- ประกันชีวิตไม่ใช่เงินฝาก สิทธิภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร
- การรับประกันและข้อยกเว้นเป็นไปตามการพิจารณาของบริษัทและกรมธรรม์ที่ออกจริง
ติ๊กให้ครบแล้วค่อยเริ่ม
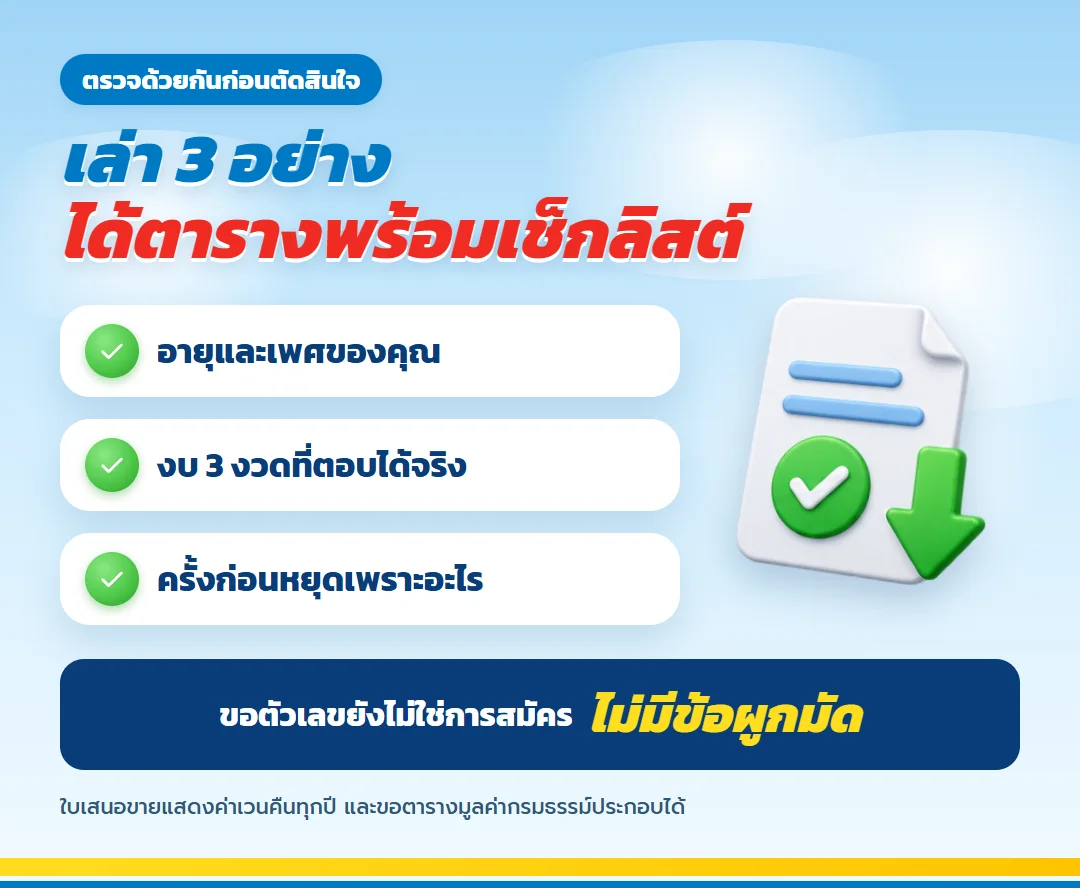
ส่งอายุ เพศ อาชีพ งบ 3 งวดที่ตอบได้จริง และเล่าว่าครั้งก่อนหยุดเพราะอะไร ตัวแทนจะออกใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 10/3 พร้อมตารางค่าเวนคืนและทางเลือกฉุกเฉินให้คุณตรวจครบทุกข้อก่อนตัดสินใจ ไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียด
ธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียด
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด
ทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด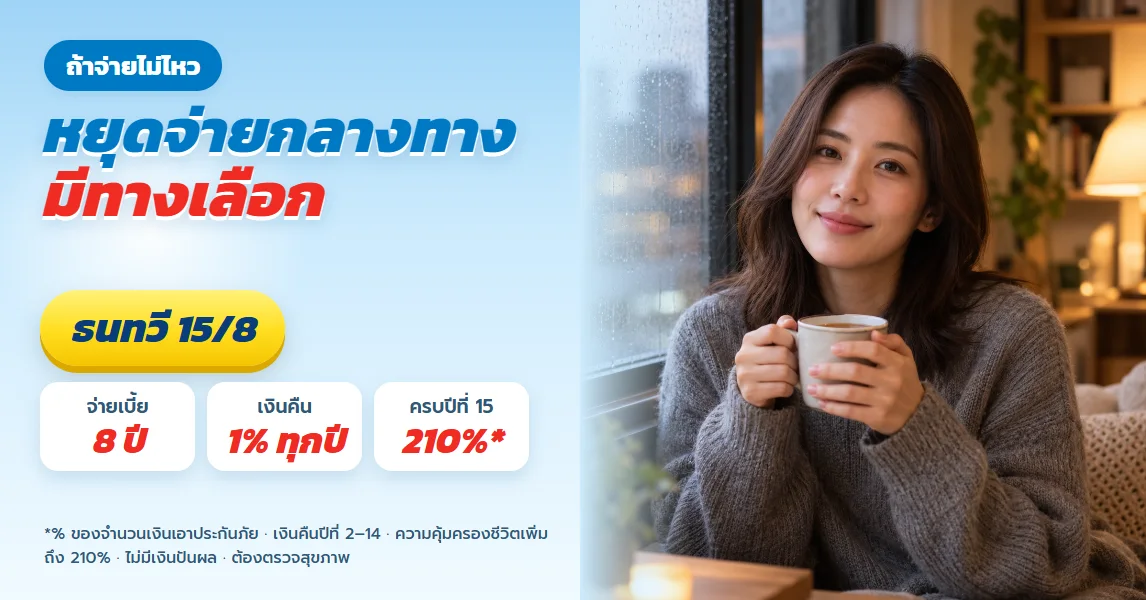
ธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด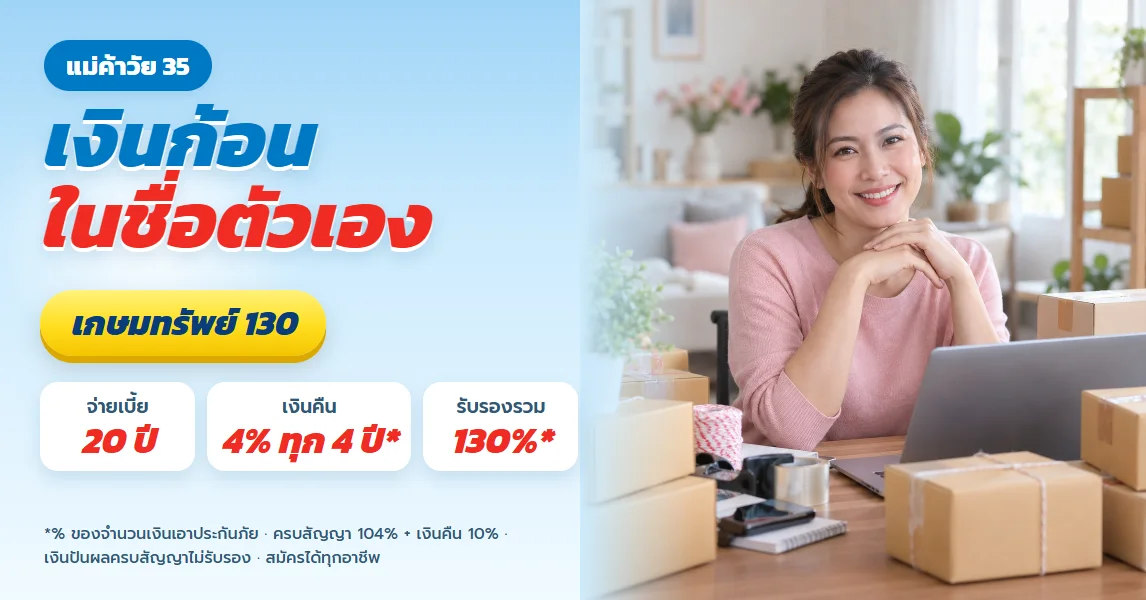
เกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียด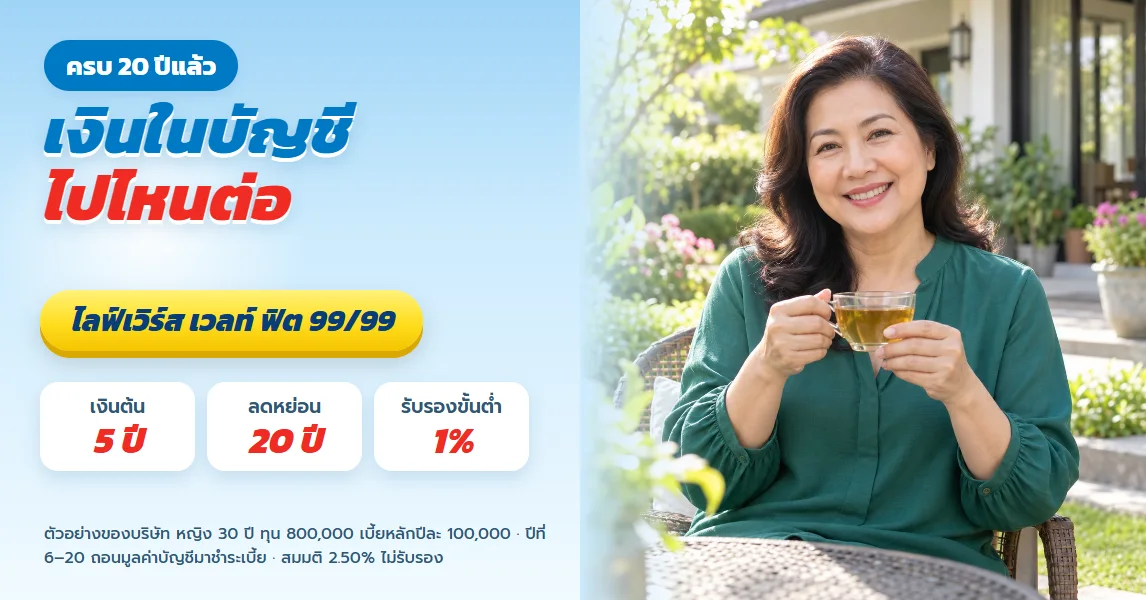
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียด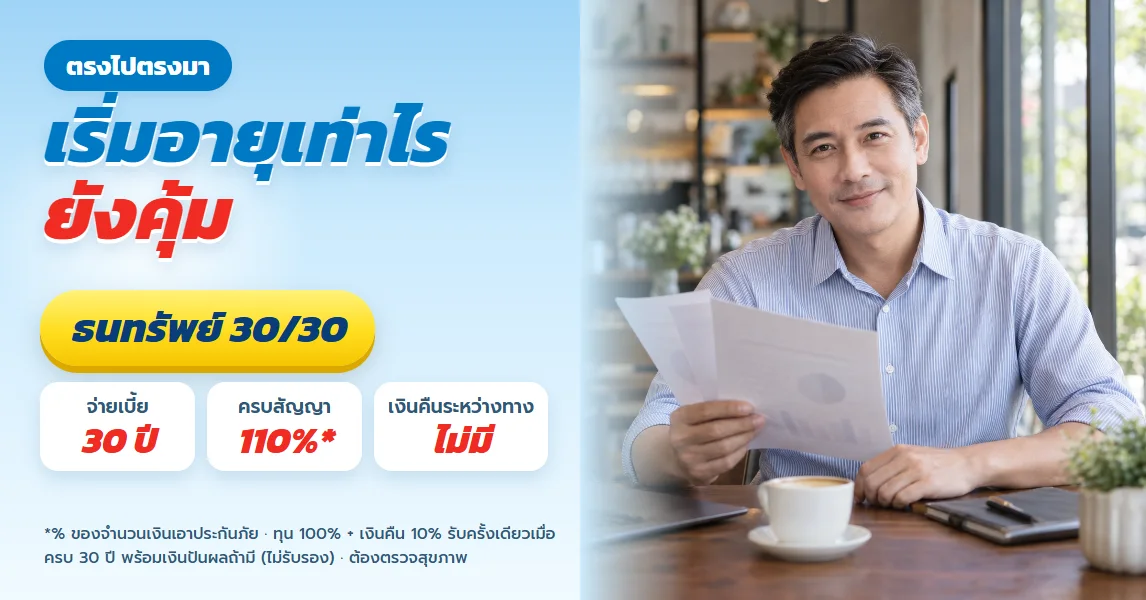
ธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียดเกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียดธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียดธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้