มันนี่ ฟิต เฟิร์ม 30/25 กรณีศึกษาทายาทธุรกิจครอบครัว สร้างเงินก้อนส่วนตัวที่ไม่ผูกกับกิจการ
กรณีศึกษา มันนี่ ฟิต เฟิร์ม 30/25 สำหรับทายาทธุรกิจครอบครัวรุ่นสอง แยกเงินส่วนตัวออกจากกิจการ จ่ายเบี้ยจากเงินได้ของตัวเอง และอ่านตารางรับรองกับค่าเวนคืน
กรณีศึกษา มันนี่ ฟิต เฟิร์ม 30/25 สำหรับทายาทธุรกิจครอบครัวรุ่นสอง แยกเงินส่วนตัวออกจากกิจการ จ่ายเบี้ยจากเงินได้ของตัวเอง และอ่านตารางรับรองกับค่าเวนคืน บทความนี้ตอบเรื่องทายาทธุรกิจ วางแผนการเงินส่วนตัว, ประกันออมทรัพย์ ธุรกิจครอบครัว, มันนี่ ฟิต เฟิร์ม 30/25 กรณีศึกษา และมันนี่ ฟิต เฟิร์ม 30/25 เงินครบกำหนด
พลอย (นามสมมติ) อายุ 35 ปี เรียนจบปริญญาโทแล้วกลับมาช่วยงานโรงงานของครอบครัวที่คุณพ่อสร้างมาสามสิบปี ตำแหน่งของเธอคือผู้บริหารรุ่นที่สอง ได้ค่าตอบแทนที่ดี แต่เมื่อนั่งดูภาพการเงินทั้งหมดของตัวเอง เธอพบเรื่องที่ไม่เคยคิดมาก่อน แทบทุกอย่างที่ "มี" ผูกอยู่กับกิจการเดียว ทั้งเงินเดือน เงินปันผลจากหุ้นของครอบครัว และแม้แต่บ้านที่อยู่ก็เป็นชื่อของบริษัท
ทายาทธุรกิจครอบครัวจำนวนมากอยู่ในสถานการณ์เดียวกับพลอย ดูเหมือนมั่งคั่ง แต่ความมั่งคั่งกระจุกอยู่ที่เดียว และส่วนใหญ่ยังไม่ใช่ของตัวเองเต็มตัว บทความนี้เล่าเป็นกรณีศึกษาว่าพลอยพิจารณา มันนี่ ฟิต เฟิร์ม 30/25 อย่างไร เพื่อสร้างฐานการเงินส่วนตัวที่ไม่ขึ้นกับกิจการ และจุดไหนที่เธอต้องระวังเป็นพิเศษ
ตัวเลขในเรื่องใช้ตัวอย่างของบริษัท อายุ 35 ปี ทุน 100,000 บาท ซึ่งเป็นเคสผู้ชาย ถ้าเป็นผู้หญิงอายุเท่ากันอย่างพลอย เบี้ยจะต่ำกว่าเล็กน้อยคือ 5,757 บาทต่อปี ส่วนผลประโยชน์ที่รับรองเท่ากัน ตัวละครเป็นเรื่องสมมติ
บทที่ 1: มั่งคั่งบนกระดาษ แต่ทุกอย่างอยู่ในตะกร้าใบเดียว
ที่ปรึกษาการเงินของครอบครัวถามพลอยคำถามเดียวที่ทำให้เธอเงียบไปนาน "ถ้าวันหนึ่งกิจการต้องลดขนาด หรือพี่น้องตัดสินใจขายหุ้นให้คนนอก เงินที่เป็นของคุณจริง ๆ มีเท่าไร" คำตอบคือไม่มาก เพราะเงินส่วนตัวที่เคยมีถูกนำไปลงในกิจการทุกครั้งที่บริษัทต้องขยาย
ปัญหาของทายาทธุรกิจจึงไม่ใช่รายได้น้อย แต่คือขาดเส้นแบ่ง เงินบริษัท เงินครอบครัว และเงินส่วนตัวปนกันจนแยกไม่ออก เมื่อมีเรื่องต้องตัดสินใจในครอบครัว เช่น การแบ่งหุ้น การรับภาระหนี้ของบริษัท หรือการดูแลพ่อแม่ในวัยเกษียณ คนที่ไม่มีฐานการเงินของตัวเองมักมีทางเลือกน้อยที่สุด
พลอยจึงตั้งเป้าหมายใหม่ว่า อยากมีเงินก้อนหนึ่งที่เป็นของเธอเอง มีตัวเลขปลายทางชัด ไม่ขึ้นกับผลประกอบการของโรงงาน และไม่สามารถถูกดึงกลับเข้าไปในกิจการได้ง่าย ๆ ในวันที่บริษัทขาดเงินหมุนเวียน
บทที่ 2: ทำไมเธอเลือกดูแบบที่ล็อกเงินไว้ยาว
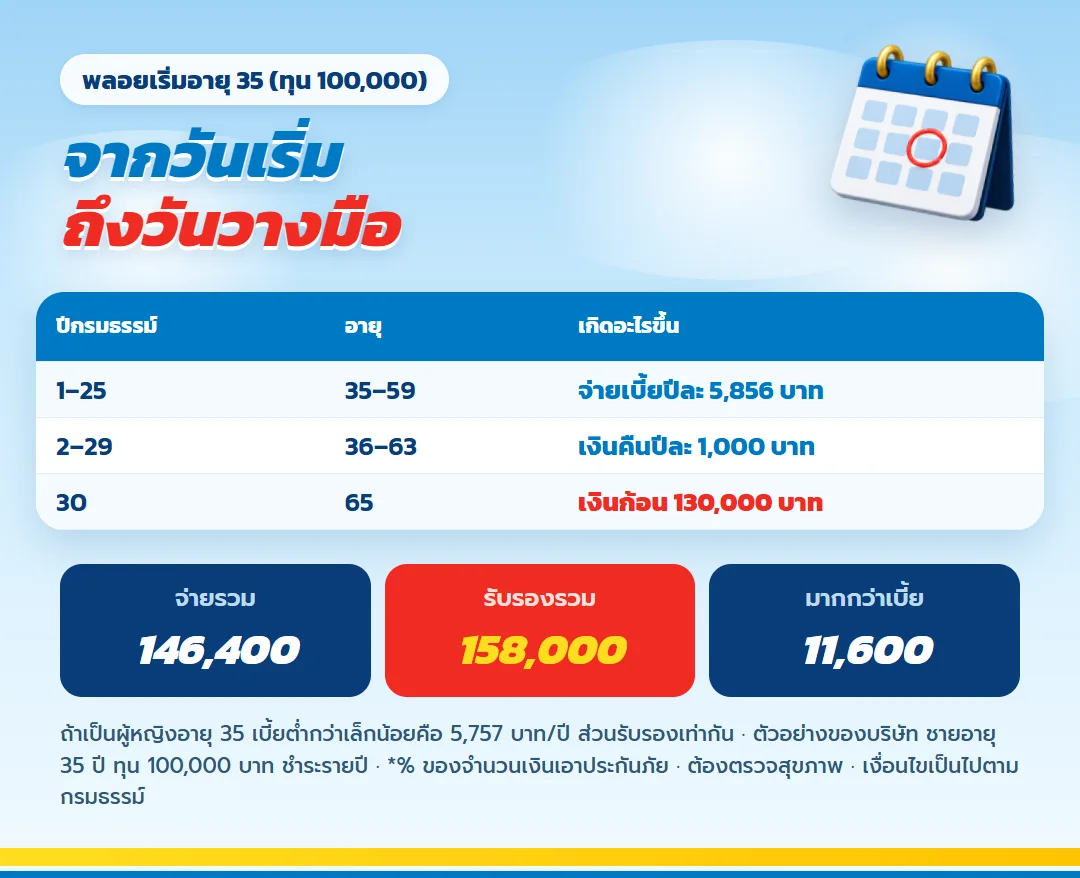
เหตุผลที่พลอยสนใจ มันนี่ ฟิต เฟิร์ม 30/25 ไม่ใช่เพราะต้องการผลตอบแทนสูง แต่เพราะโครงของแบบ "ถอนยาก" โดยตั้งใจ ซึ่งเป็นคุณสมบัติที่เธอต้องการสำหรับเงินก้อนนี้
| สิ่งที่พลอยตรวจก่อนสมัคร | สิ่งที่พบ |
| เงินนี้แยกจากกิจการได้ไหม | ได้ ถ้าจ่ายเบี้ยจากเงินได้ส่วนตัว |
| อายุรับประกัน | 1 เดือน – 60 ปี |
| ทุนเริ่มต้น | 100,000 บาท |
| สุขภาพ | ต้องตรวจตามระเบียบบริษัท |
| ถอนก่อนครบเสียเปรียบไหม | ได้คืนรวมต่ำกว่าเบี้ยจนถึงปีที่ 26 |
- จ่ายเบี้ย 25 ปี คุ้มครอง 30 ปี เริ่มอายุ 35 จะจ่ายถึงอายุ 59 และครบสัญญาตอนอายุ 65 ซึ่งเป็นช่วงที่พลอยตั้งใจวางมือจากงานบริหาร
- เงินคืน 1% ของทุนต่อปี ตั้งแต่วันครบรอบปีที่ 2 ถึงปีที่ 29 เป็นเงินที่จ่ายเข้าชื่อเธอโดยตรง
- เงินครบกำหนดปีที่ 30 จ่ายจำนวนที่มากกว่าระหว่าง 130% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายทั้งหมดหักเงินคืนที่จ่ายแล้ว เคสนี้เอกสารแสดง 130,000 บาท
- มีโอกาสรับปันผลสองช่วง แต่เป็นส่วนที่ไม่รับรองการจ่าย
- มีสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงตามนิยามและเงื่อนไข
แบบนี้ต้องตรวจสุขภาพ เธอจึงต้องแถลงข้อมูลสุขภาพและอาชีพตามจริงทุกข้อ และเข้าใจว่าผลพิจารณาเป็นไปตามหลักเกณฑ์ของบริษัท
บทแทรก: แผนภาพที่พลอยวางบนโต๊ะประชุมครอบครัว
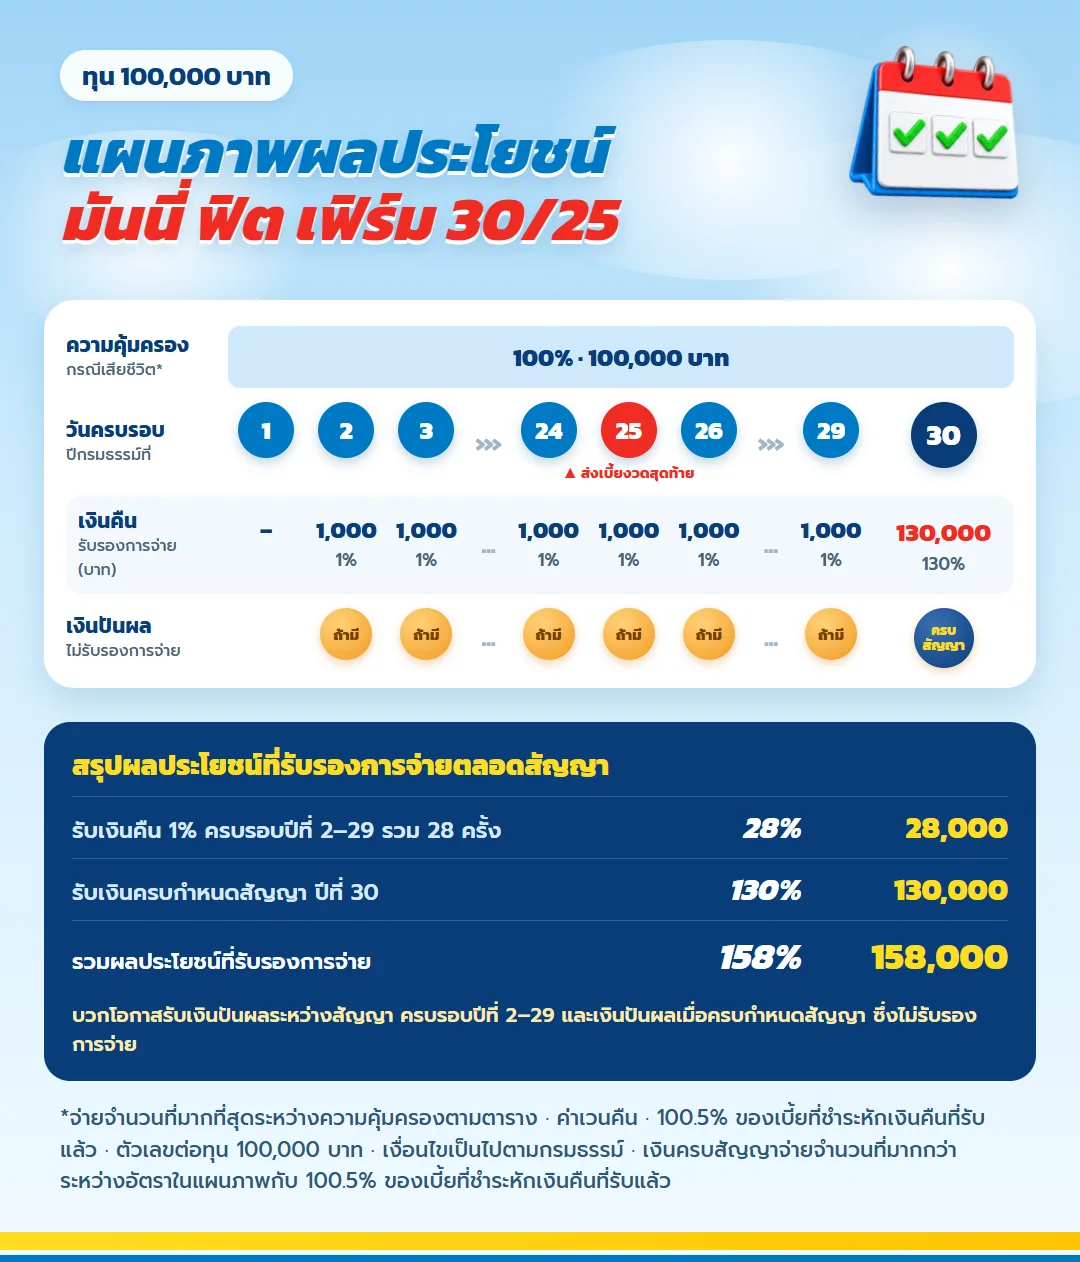
พลอยใช้ภาพนี้อธิบายให้ครอบครัวเห็นว่าเงินก้อนนี้เดินแยกจากโรงงานอย่างไร วงกลมคือวันครบรอบปีกรมธรรม์ วงสีแดงคืองวดเบี้ยสุดท้ายตอนเธออายุ 59 และวงที่ 30 คือปีที่เธออายุ 65
| เงินส่วนตัวที่พลอยได้แน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนเข้าบัญชีส่วนตัวปีละ 1% ปีที่ 2 ถึง 29 | 28% | 28,000 |
| เงินก้อนตอนอายุ 65 | 130% | 130,000 |
| เงินส่วนตัวที่รับรองทั้งหมด | 158% | 158,000 |
ทุกบรรทัดเข้าบัญชีของพลอยเอง ไม่ผ่านบริษัท และเป็นส่วนที่กรมธรรม์รับรอง ส่วนเงินปันผลของประกันไม่ใช่ปันผลหุ้นของครอบครัว และไม่รับรองการจ่าย
บทที่ 3: เบี้ยต้องมาจากเงินของเธอ ไม่ใช่เงินบริษัท
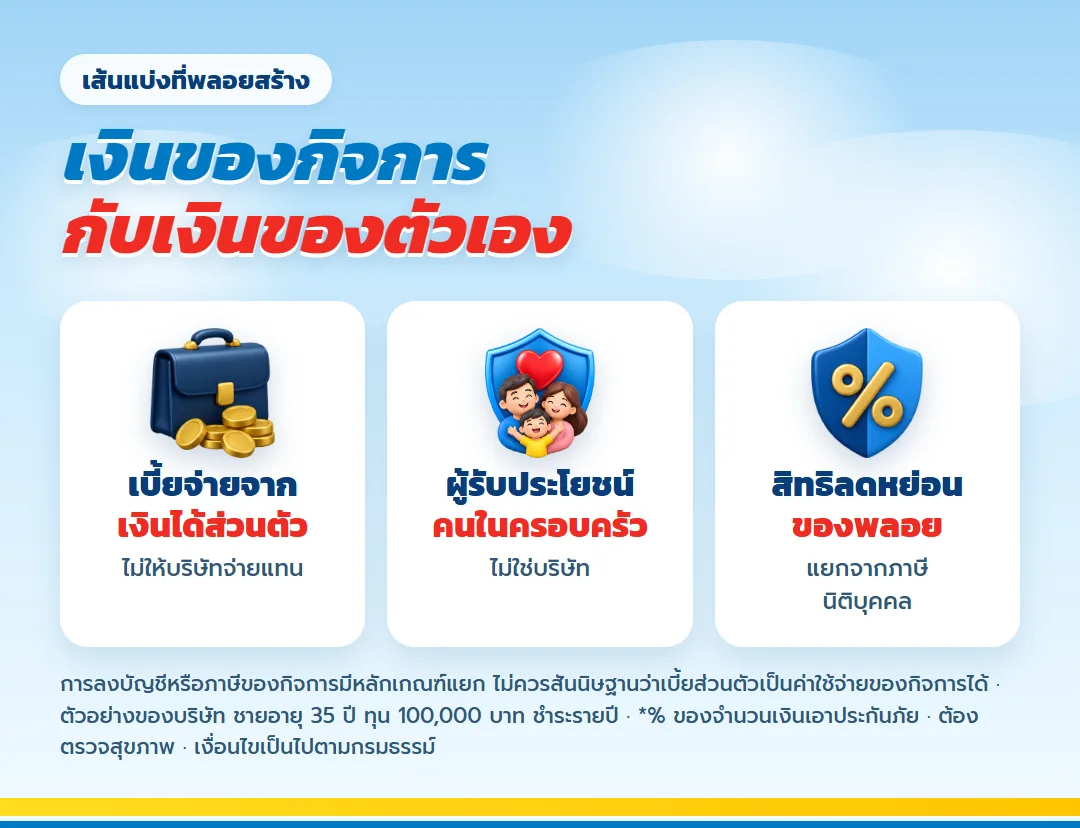
เคสตัวอย่างจ่ายเบี้ยปีละ 5,856 บาท 25 ปีรวม 146,400 บาท ข้อตัดสินใจที่สำคัญที่สุดของพลอยคือ เบี้ยนี้ต้องจ่ายจากเงินได้ส่วนตัวของเธอ ไม่ใช่ให้บริษัทจ่ายแทน เพราะถ้าเงินมาจากกิจการ เส้นแบ่งที่เธอพยายามสร้างก็จะหายไปอีกครั้ง และเรื่องการลงบัญชีหรือภาษีของบริษัทก็มีหลักเกณฑ์ที่ต้องตรวจแยก ไม่ควรสันนิษฐานว่าเบี้ยส่วนตัวนำไปเป็นค่าใช้จ่ายกิจการได้
เธอคำนวณจากค่าตอบแทนประจำที่ได้รับแน่นอน ไม่ใช้เงินปันผลหุ้นของครอบครัวเป็นฐาน เพราะปันผลของบริษัทในปีที่กิจการไม่ดีอาจไม่มี และเธอไม่ต้องการให้เบี้ยต้องรอผลประกอบการ
- เปิดบัญชีส่วนตัวแยกสำหรับเบี้ยโดยเฉพาะ และโอนจากเงินเดือนของเธอทุกเดือน
- เก็บเงินสำรองฉุกเฉินส่วนตัวไว้นอกกิจการ ไม่ใช้บัญชีบริษัทเป็นที่พักเงินของตัวเอง
- ทบทวนทุนถ้าค่าตอบแทนเปลี่ยน แทนการเริ่มทุนสูงเกินกำลังตั้งแต่แรก
บทที่ 4: ตารางที่พลอยใช้คุยกับครอบครัว
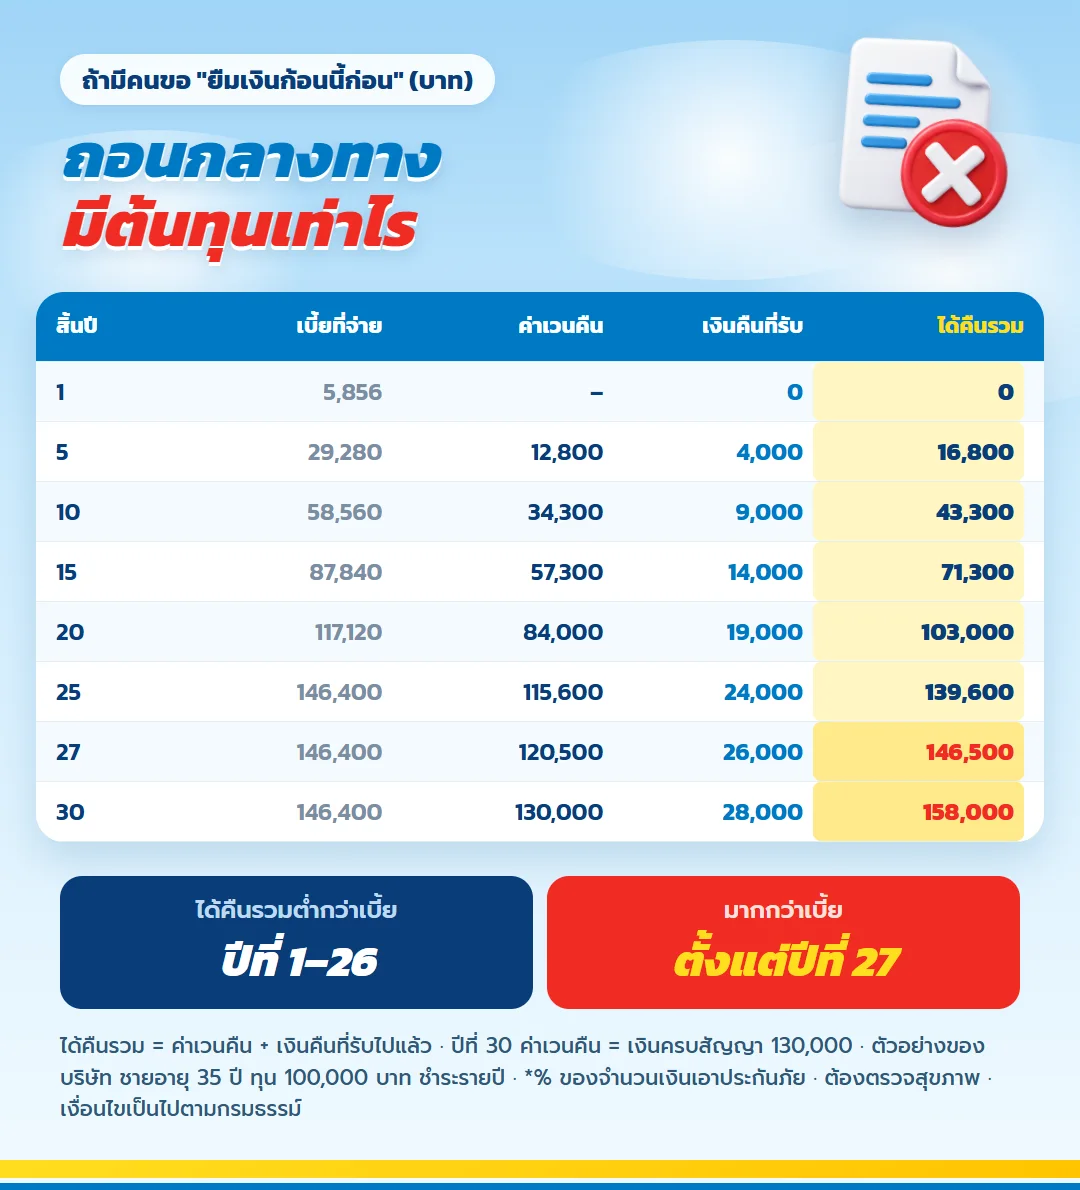
เมื่อต้องอธิบายให้คุณพ่อเข้าใจว่าทำไมเธอแยกเงินก้อนนี้ออกมา พลอยใช้ตารางรายปีด้านล่าง ซึ่งแสดงเบี้ย เบี้ยสะสม เงินรับรอง และค่าเวนคืนของเคสตัวอย่าง หน่วยเป็นบาท ไม่รวมเงินปันผล
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | ได้คืนรวม |
|---|---|---|---|---|---|
| 1 | 5,856 | 5,856 | — | — | 0 |
| 2 | 5,856 | 11,712 | 1,000 | 1,700 | 2,700 |
| 3 | 5,856 | 17,568 | 1,000 | 5,200 | 7,200 |
| 5 | 5,856 | 29,280 | 1,000 | 12,800 | 16,800 |
| 8 | 5,856 | 46,848 | 1,000 | 26,000 | 33,000 |
| 10 | 5,856 | 58,560 | 1,000 | 34,300 | 43,300 |
| 12 | 5,856 | 70,272 | 1,000 | 43,100 | 54,100 |
| 15 | 5,856 | 87,840 | 1,000 | 57,300 | 71,300 |
| 18 | 5,856 | 105,408 | 1,000 | 72,800 | 89,800 |
| 20 | 5,856 | 117,120 | 1,000 | 84,000 | 103,000 |
| 22 | 5,856 | 128,832 | 1,000 | 96,000 | 117,000 |
| 24 | 5,856 | 140,544 | 1,000 | 108,800 | 131,800 |
| 25 | 5,856 | 146,400 | 1,000 | 115,600 | 139,600 |
| 26 | 0 | 146,400 | 1,000 | 118,000 | 143,000 |
| 27 | 0 | 146,400 | 1,000 | 120,500 | 146,500 |
| 28 | 0 | 146,400 | 1,000 | 123,200 | 150,200 |
| 29 | 0 | 146,400 | 1,000 | 126,000 | 154,000 |
| 30 | 0 | 146,400 | 130,000 | 130,000 | 158,000 |
ภาพที่เธอชี้ให้ครอบครัวเห็นมีสามจุด จุดแรก เงินคืนปีละ 1,000 บาทในปีที่ 2 ถึง 29 รวม 28,000 บาท จุดที่สอง เงินครบกำหนด 130,000 บาทในปีที่ 30 รวมเงินรับรอง 158,000 บาท มากกว่าเบี้ยรวม 11,600 บาท โดยยังไม่รวมปันผล จุดที่สาม ถ้าถอนกลางทาง ค่าเวนคืนบวกเงินคืนที่รับแล้วต่ำกว่าเบี้ยสะสมอยู่หลายปี เช่น ปีที่ 5 เบี้ยสะสม 29,280 บาท ได้คืนรวม 16,800 บาท
จุดที่สามคือเหตุผลที่เธอเลือกแบบนี้ เพราะถ้าวันหนึ่งกิจการขาดเงินและมีคนเสนอให้ "ยืมเงินก้อนนี้ก่อน" ตัวเลขค่าเวนคืนจะเป็นคำอธิบายที่ชัดว่าการถอนออกมากลางทางมีต้นทุนสูง เงินก้อนนี้จึงอยู่ในที่ของมันจนถึงวันที่ตั้งใจไว้ ส่วนต่าง 11,600 บาทเป็นผลต่างของจำนวนเงิน ไม่ใช่อัตราผลตอบแทนต่อปี
บทที่ 5: ปันผลที่เธอไม่นับ
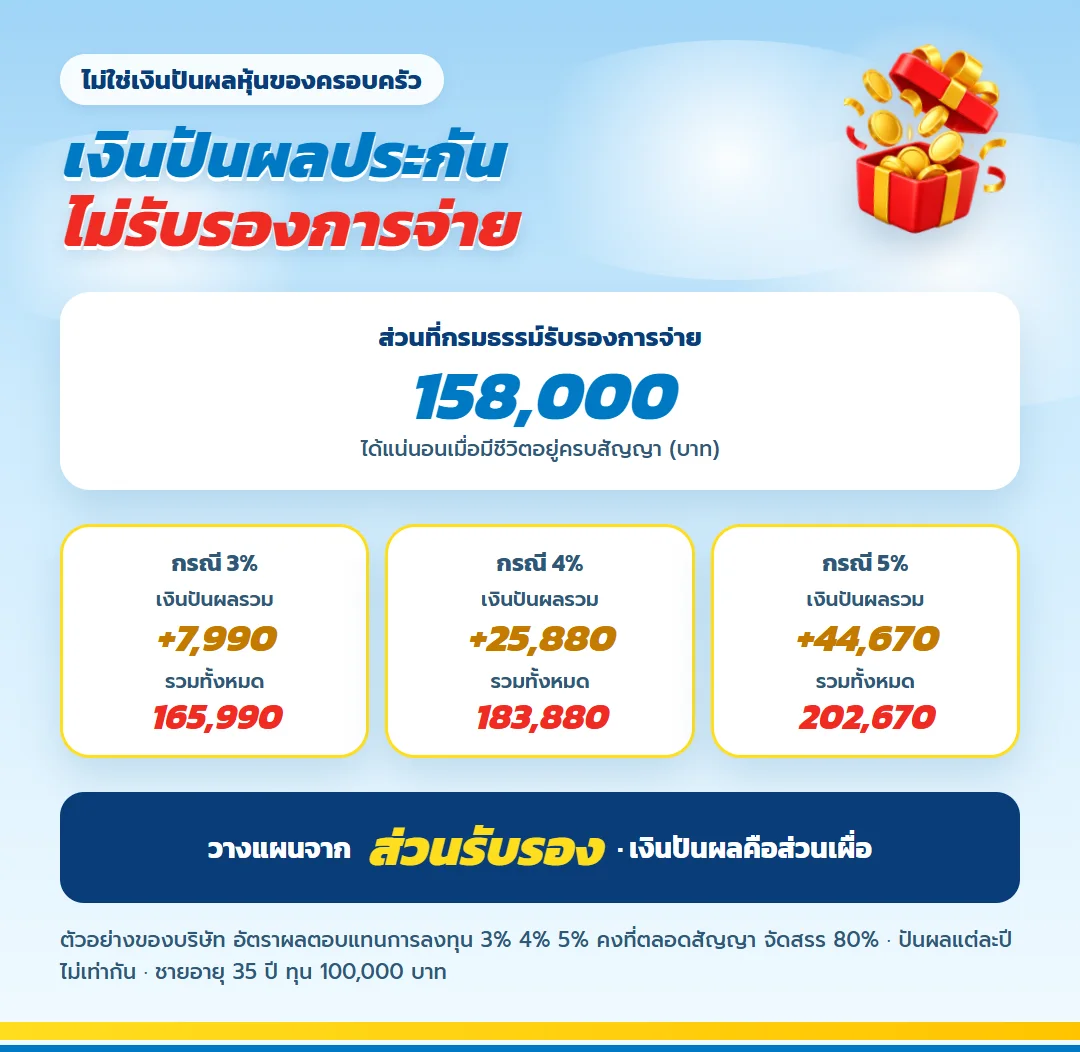
ใบเสนอขายแสดงตัวอย่างปันผลตามสมมติฐานหลายแบบ ทั้งหมดเป็นตัวเลขที่ไม่รับรองการจ่าย
| สมมติฐานในข้อมูลตัวอย่าง | ปันผลระหว่างสัญญารวม | ปันผลเมื่อครบกำหนด |
|---|---|---|
| ไม่มีการจ่ายปันผล | 0 บาท | 0 บาท |
| 3% ต่อปี | 6,500 บาท | 1,490 บาท |
| 4% ต่อปี | 16,210 บาท | 9,670 บาท |
| 5% ต่อปี | 26,980 บาท | 17,690 บาท |
คนที่โตมาในบ้านทำธุรกิจรู้ดีว่าปันผลขึ้นกับผลประกอบการ ปันผลของประกันก็เช่นกัน อัตรา 3% 4% และ 5% เป็นสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ที่ใช้คำนวณ ไม่ใช่ผลตอบแทนจากเบี้ยของเธอ เอกสารยังระบุว่าการคำนวณหักต้นทุนทั้งหมดของกรมธรรม์ก่อน แล้วจัดสรร 80% ตามวิธีของบริษัท ซึ่งไม่ได้แปลว่าคืน 80% ของเบี้ย และถ้าเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จหรือขยายเวลา จะไม่ได้รับปันผลนี้ พลอยจึงตั้งเป้าหมายจากตัวเลขรับรองเท่านั้น
บทที่ 6: คุ้มครองใคร ถ้าเธอไม่อยู่
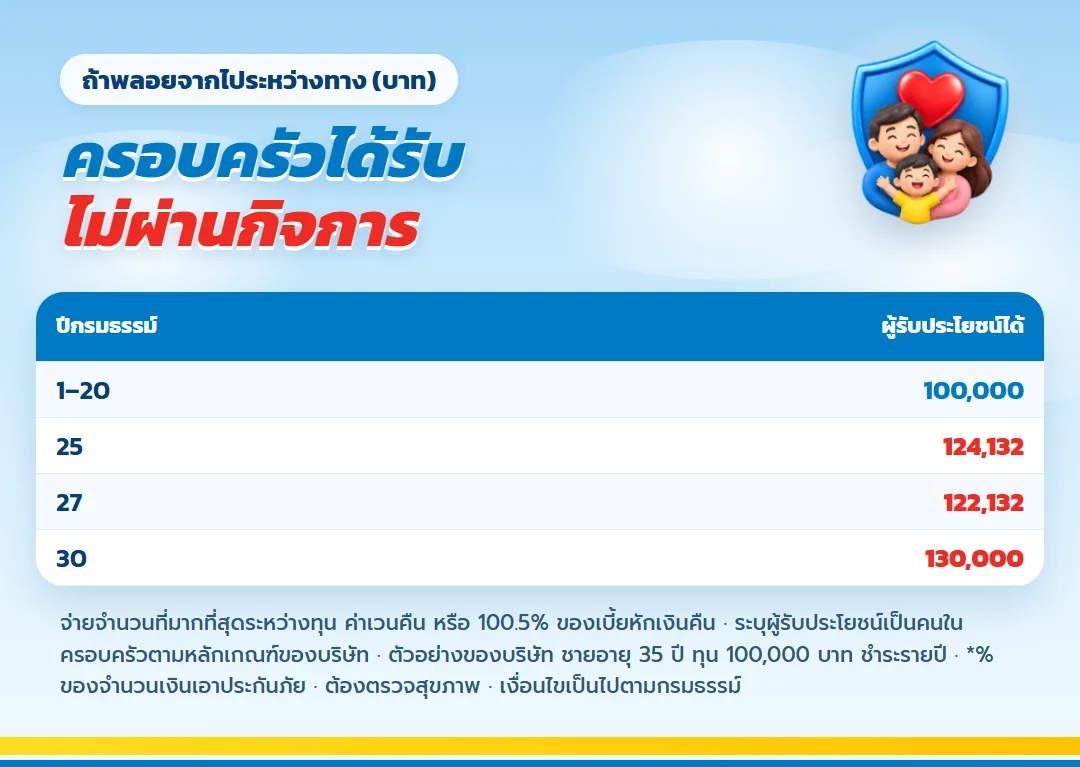
ผลประโยชน์กรณีเสียชีวิตใช้จำนวนที่มากที่สุดระหว่างทุน 100,000 บาท เงินค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่ได้รับ ไม่ได้นำมาบวกกัน ตารางตัวอย่างปีที่ 25 แสดง 124,132 บาท และปีที่ 27 แสดง 122,132 บาท
สำหรับทายาทธุรกิจ คำถามว่าใครควรเป็นผู้รับประโยชน์มีความหมายมากกว่าคนทั่วไป เพราะเกี่ยวข้องกับการแบ่งทรัพย์สินในครอบครัวที่ซับซ้อน พลอยเลือกระบุชื่อบุคคลที่เธอต้องการดูแลโดยตรง เพื่อให้เงินก้อนนี้ไม่ต้องผ่านกระบวนการจัดการทรัพย์สินของกิจการ และตั้งใจทบทวนทุกครั้งที่มีเหตุการณ์สำคัญ เช่น แต่งงาน หรือมีการปรับโครงสร้างผู้ถือหุ้น
ส่วนสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง เคสตัวอย่างมีระยะ 25 ปีโดยไม่ต้องจ่ายเบี้ยเพิ่ม ถ้าเข้าเกณฑ์ตามนิยามและเงื่อนไข เบี้ยงวดต่อไปจะได้รับการยกเว้น สิทธินี้ไม่ใช่เงินสดเพิ่ม และไม่ครอบคลุมทุกกรณีที่หยุดทำงาน
บทที่ 7: ภาษีส่วนตัวที่ต้องแยกจากภาษีบริษัท
เบี้ย 5,856 บาทต่อปีลดหย่อนภาษีได้ทั้งจำนวนภายใต้เพดานประกันชีวิต 100,000 บาท สิทธินี้เป็นของพลอยในฐานะผู้มีเงินได้ ไม่เกี่ยวกับภาษีนิติบุคคลของโรงงาน ผู้ดูแลภาษีของครอบครัวควรตรวจรายการลดหย่อนส่วนบุคคลของเธอแยกจากงบบริษัท
บทเรียนที่พลอยอยากบอกทายาทคนอื่น
- ฐานการเงินส่วนตัวควรสร้างจากเงินได้ส่วนตัว ไม่ใช่จากเงินบริษัท
- อย่าให้เบี้ยขึ้นกับปันผลของกิจการหรือปันผลของกรมธรรม์ที่ไม่รับรอง
- การถอนยากเป็นข้อดีสำหรับเงินก้อนที่ตั้งใจปกป้อง แต่ต้องมีเงินสำรองที่ถอนได้ง่ายแยกไว้
- เงินครบกำหนดเป็นจำนวนตามสัญญา ไม่ได้ปรับตามเงินเฟ้อตลอด 30 ปี ควรมีสินทรัพย์ส่วนตัวอื่นนอกกิจการเสริม
- ถ้าปีไหนจ่ายเบี้ยไม่สะดวก ให้คุยกับบริษัทก่อนครบกำหนด และขอดูผลของแต่ละทางเลือก โดยเฉพาะสิทธิปันผลที่จะหายไป
คำถามที่ทายาทธุรกิจมักถาม
ให้บริษัทของครอบครัวจ่ายเบี้ยแทนได้ไหม?
เป็นเรื่องที่ต้องตรวจหลักเกณฑ์บัญชีและภาษีของนิติบุคคลแยกต่างหาก และถ้าเป้าหมายคือแยกเงินส่วนตัวออกจากกิจการ การจ่ายจากเงินได้ส่วนตัวจะตรงเป้ากว่า
เงินคืนเริ่มได้ปีไหน?
เริ่มวันครบรอบปีที่ 2 ถึงปีที่ 29 งวดละ 1% ของทุน เคสทุน 100,000 บาทคือปีละ 1,000 บาท
จ่ายครบ 25 ปีแล้วได้เงินก้อนทันทีไหม?
ไม่ใช่ เงินครบกำหนดจ่ายในปีที่ 30 ระหว่างปีที่ 26 ถึง 29 ไม่ต้องจ่ายเบี้ยแต่ยังรับเงินคืนตามเงื่อนไข
ถ้ากิจการต้องการเงินด่วน ควรเวนคืนมาช่วยไหม?
ควรคิดให้รอบคอบมาก ค่าเวนคืนหลายปีต่ำกว่าเบี้ยสะสม และจะเสียความคุ้มครองกับสิทธิปันผล ควรใช้แหล่งเงินทุนของกิจการเอง
ทุนสูงกว่าตัวอย่างทำได้ไหม?
ได้ ทุน 100,000 บาทเป็นทุนขั้นต่ำของแบบ เงินคืนและเงินครบสัญญาคิดเป็นเปอร์เซ็นต์ของทุน ทุนที่สูงขึ้นจึงได้ผลประโยชน์ตามสัดส่วน ให้ขอใบเสนอขายตามทุนที่ต้องการจริง
เงื่อนไขสำคัญประกอบกรณีศึกษา
- พลอยเป็นตัวละครสมมติ ตัวเลขมาจากตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท
- ส่วนรับรอง 158,000 บาท กรณีรับเงินคืนออกทุกปีและอยู่ครบ 30 ปี ไม่รวมเงินปันผล
- เงินปันผลเป็นตัวเลขตัวอย่าง บริษัทไม่รับรอง
- ถอนก่อนครบ ได้คืนรวมต่ำกว่าเบี้ยหลายปี และอาจกระทบสิทธิลดหย่อน
- ต้องตรวจสุขภาพตามระเบียบบริษัท
- ส่งคืนกรมธรรม์ได้ภายใน 15 วัน โดยหักค่าตรวจสุขภาพที่จ่ายจริงและค่าใช้จ่าย 500 บาท
- เงื่อนไขทั้งหมดยึดตามกรมธรรม์ ไม่ใช่คำแนะนำด้านภาษีนิติบุคคล
เริ่มสร้างเส้นแบ่งของคุณเอง
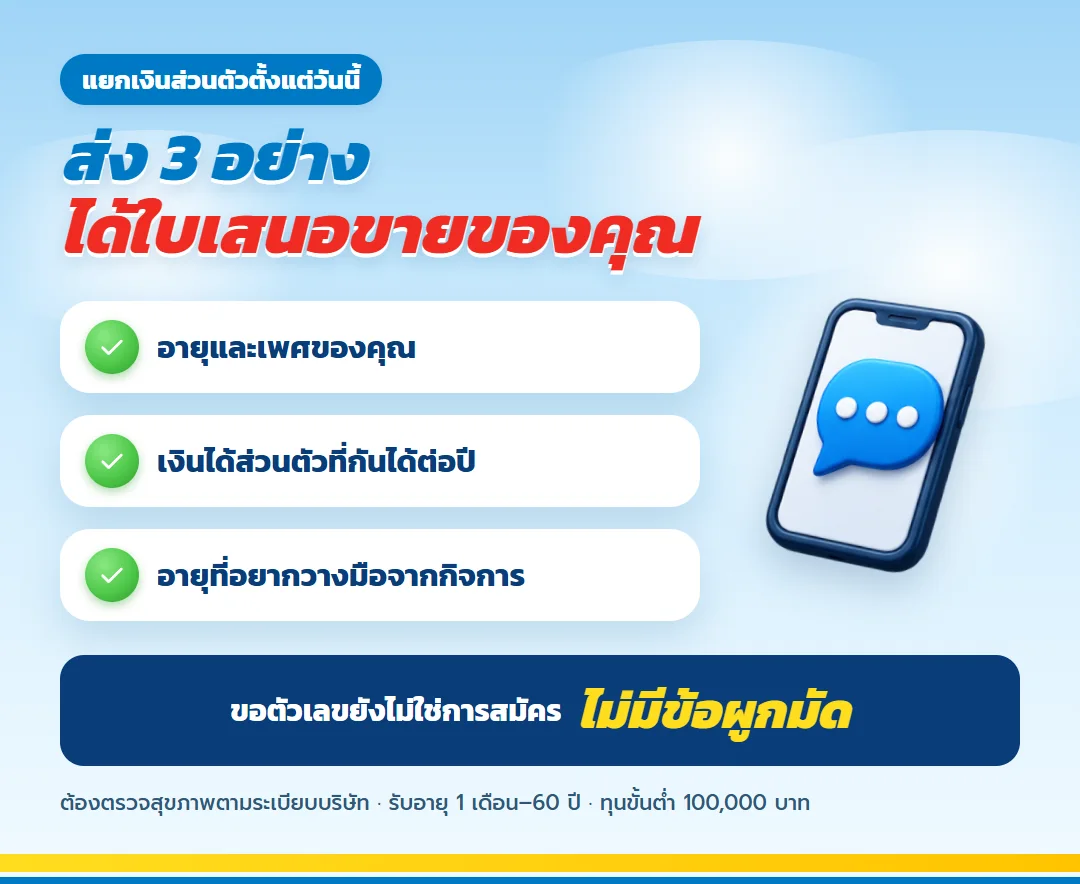
ส่งอายุ เพศ ลักษณะงานในกิจการ ค่าตอบแทนประจำที่ได้รับแน่นอน และงบส่วนตัวที่พร้อมจ่ายต่อเนื่องต่อปี เพื่อรับใบเสนอขาย มันนี่ ฟิต เฟิร์ม 30/25 ตามข้อมูลจริงของคุณ แล้วอ่านส่วนรับรอง ค่าเวนคืน และตัวอย่างปันผลแยกกันก่อนตัดสินใจ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียด
ธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียด
ธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียด
ทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
เกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียด
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด
ธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียดธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียดธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียดทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดเกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้