มันนี่ ฟิต เฟิร์ม 30/15 กรณีศึกษาคนวัยทำงานที่ดูแลพ่อแม่ ออมให้ตัวเองโดยไม่ทิ้งบ้าน
กรณีศึกษา มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนวัยทำงานที่ดูแลพ่อแม่ ใช้เงินคืนรายปีเป็นกองค่าใช้จ่ายพิเศษของบ้าน ระบุผู้รับประโยชน์ และเก็บเงินก้อนให้ตัวเอง
กรณีศึกษา มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนวัยทำงานที่ดูแลพ่อแม่ ใช้เงินคืนรายปีเป็นกองค่าใช้จ่ายพิเศษของบ้าน ระบุผู้รับประโยชน์ และเก็บเงินก้อนให้ตัวเอง บทความนี้ตอบเรื่องประกันออมทรัพย์ ดูแลพ่อแม่, แซนด์วิชเจเนอเรชัน วางแผนการเงิน, มันนี่ ฟิต เฟิร์ม 30/15 เงินคืนรายปี และมันนี่ ฟิต เฟิร์ม 30/15 กรณีศึกษา
แพร (นามสมมติ) อายุ 30 ปี ทำงานบริษัทในเมือง ทุกสิ้นเดือนเธอโอนเงินให้แม่ที่ต่างจังหวัดเป็นค่าใช้จ่ายในบ้านและค่ายาความดันของพ่อ อีกส่วนแบ่งไว้ให้น้องที่ยังเรียนมหาวิทยาลัย ที่เหลือคือค่าเช่าห้อง ค่าเดินทาง และค่ากินของตัวเอง เธอไม่ได้รู้สึกว่าเป็นภาระ เพราะเป็นสิ่งที่อยากทำ แต่สิ่งที่ทำให้นอนไม่หลับบางคืนคือคำถามว่า "ถ้าวันหนึ่งเราป่วยหรือเป็นอะไรไป ใครจะดูแลพ่อแม่ต่อ และวันที่เราแก่ ใครจะดูแลเรา"
เรื่องของแพรคือเรื่องของคนวัยทำงานจำนวนมากที่อยู่ตรงกลางระหว่างสองรุ่น ต้องดูแลพ่อแม่ที่อายุมากขึ้น และต้องเก็บเงินให้ตัวเองไปพร้อมกัน บทความนี้เล่าผ่านกรณีศึกษาของเธอว่าทำไม มันนี่ ฟิต เฟิร์ม 30/15 จึงเป็นหนึ่งในตัวเลือกที่เธอนำมาพิจารณา และมีจุดไหนบ้างที่เธอต้องระวัง
ตัวเลขในเรื่องคิดต่อทุนประกัน 100,000 บาท จากใบเสนอขายตัวอย่างของบริษัท กรณีผู้หญิงอายุ 30 ปี ใช้แสดงกลไกของแบบ ถ้าเลือกทุนสูงขึ้น เงินคืนและเงินครบกำหนดจะเพิ่มตามสัดส่วน เบี้ยจริงขึ้นกับอายุ เพศ อาชีพ สุขภาพ และหลักเกณฑ์รับประกัน
โจทย์ของแพร: เงินออกสองทาง แต่ความเสี่ยงอยู่ที่คนเดียว
เมื่อแพรนั่งเขียนรายจ่ายทั้งหมดออกมา เธอเห็นว่าปัญหาไม่ได้อยู่ที่รายได้น้อย แต่อยู่ที่ทุกอย่างพึ่งรายได้ของเธอคนเดียว ถ้ารายได้นี้หยุด เงินที่ส่งให้พ่อแม่ก็หยุดทันที และเธอเองก็ไม่มีเงินเก็บระยะยาวที่จับต้องได้ เพราะเงินที่เหลือแต่ละเดือนมักถูกดึงไปใช้กับเรื่องเร่งด่วนของบ้าน เช่น ค่าซ่อมหลังคา ค่ารักษาพยาบาลที่ไม่ได้คาดไว้ หรือค่าเทอมเพิ่มของน้อง
เธอสรุปความต้องการออกมาได้สามข้อ ข้อแรก อยากมีความคุ้มครองชีวิตที่ถ้าเธอไม่อยู่ เงินก้อนหนึ่งจะไปถึงพ่อแม่ ข้อสอง อยากมีเงินที่เข้ามาสม่ำเสมอเป็นรายปี เพื่อเป็นกองค่าใช้จ่ายพิเศษของบ้านโดยไม่ต้องดึงเงินเก็บ ข้อสาม อยากให้ตัวเองมีเงินก้อนในวัยใกล้เกษียณ โดยไม่ต้องจ่ายเบี้ยไปจนแก่
ทำไมแพรหยิบ มันนี่ ฟิต เฟิร์ม 30/15 ขึ้นมาดู
เมื่อเทียบสามข้อนี้กับโครงของแบบ เธอพบว่าแต่ละส่วนของแผนตอบความต้องการคนละข้อ
- ความคุ้มครองชีวิต 100% ของทุนในปีที่ 1 ถึง 5 และเพิ่มเป็น 200% ตั้งแต่ปีที่ 6 ตอบข้อแรก โดยระบุพ่อแม่เป็นผู้รับประโยชน์ได้
- เงินคืนรับรองทุกปี ตั้งแต่ปีละ 2% ของทุนในปีที่ 1 ถึง 15 แล้วเพิ่มเป็น 3% ในปีที่ 16 ถึง 25 และ 5% ในปีที่ 26 ถึง 29 ตอบข้อสอง
- จ่ายเบี้ยเพียง 15 ปี และรับเงินครบกำหนดรับรอง 140% ของทุนเมื่อครบปีที่ 30 ตอบข้อสาม
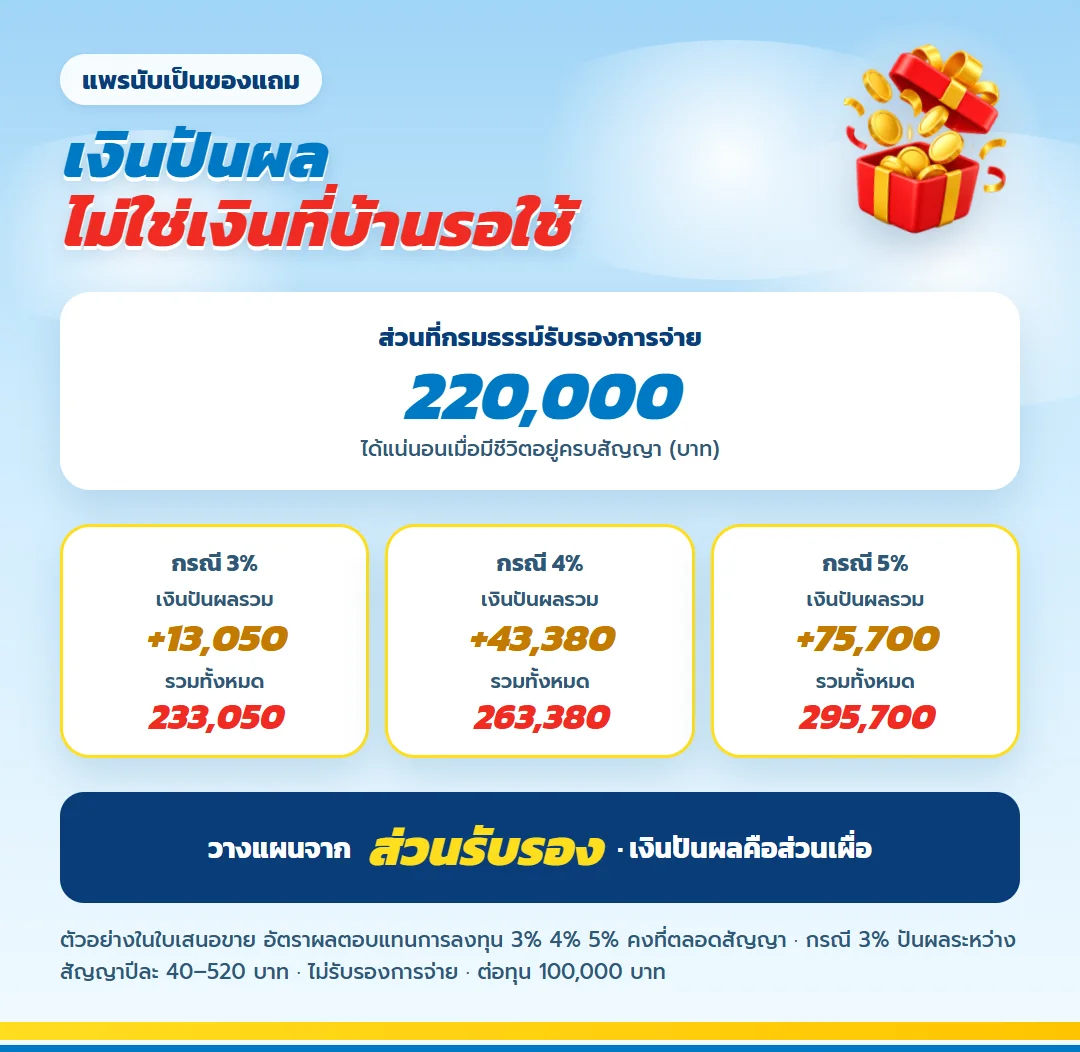
สิ่งที่เธอต้องเข้าใจเพิ่มคือ แบบนี้มีเงินปันผล แต่เป็นส่วนที่ไม่รับรองการจ่าย เธอจึงตั้งใจวางแผนจากเงินรับรองเท่านั้น และถือว่าถ้ามีเงินปันผลก็เป็นของแถม ไม่ใช่เงินที่บ้านต้องรอใช้
ตัวเลขตัวอย่างที่เธอเห็นในใบเสนอขาย คือเงินปันผลรวมตลอดสัญญาราว 13,050 บาท 43,380 บาท และ 75,700 บาทต่อทุนแสน ในกรณีอัตราผลตอบแทน 3% 4% และ 5% ซึ่งเธออ่านเป็นส่วนเผื่อ ไม่ได้ใส่ไว้ในแผนดูแลพ่อแม่
| กองเงินของแพร | ช่วงปี | ต่อทุนแสน |
| เงินออก: เบี้ย | ปีที่ 1–15 | 12,522 ต่อปี |
| กองดูแลพ่อแม่ | ปีที่ 1–15 | 2,000 ต่อปี |
| กองดูแลพ่อแม่ (เพิ่มขึ้น) | ปีที่ 16–25 | 3,000 ต่อปี |
| เริ่มกันกลับมาให้ตัวเอง | ปีที่ 26–29 | 5,000 ต่อปี |
| เงินก้อนของแพรเอง | ปีที่ 30 | 140,000 |
| ถ้าแพรไม่อยู่ พ่อแม่ได้รับ | ปีที่ 1–5 / ตั้งแต่ปีที่ 6 | 100,000 / 200,000 |
บทแทรก: ภาพที่แพรร่างไว้ก่อนดูตัวเลข
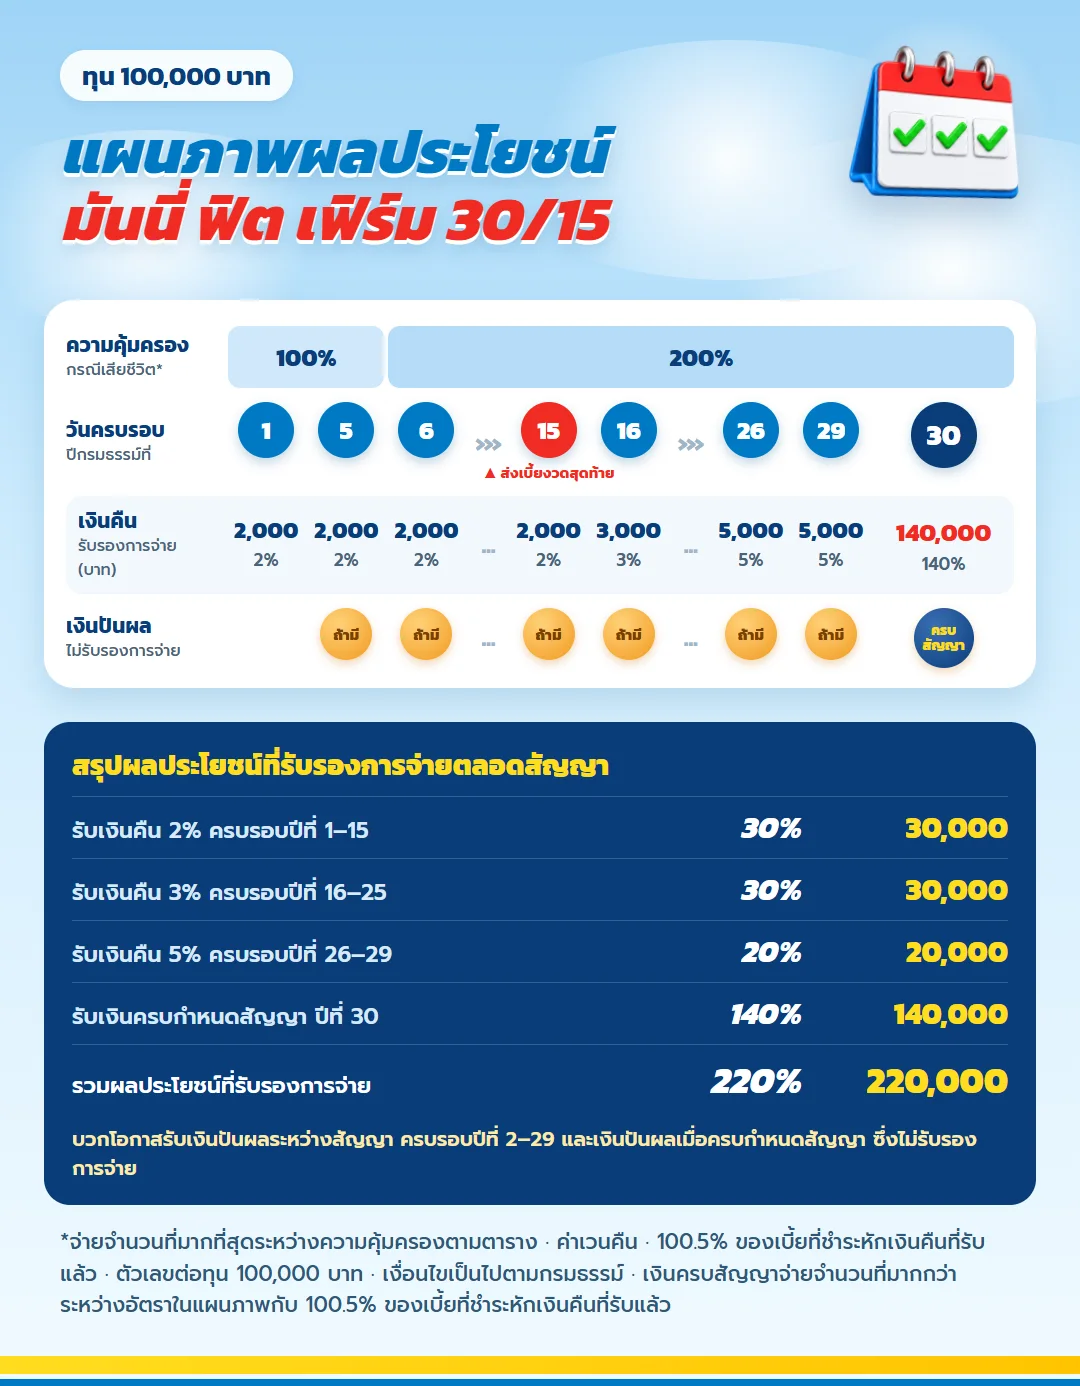
แพรใช้ภาพนี้แยกให้เห็นว่าเงินแต่ละก้อนทำหน้าที่อะไร แถวล่างคือเงินคืนที่เธอตั้งชื่อเป็นกองดูแลพ่อแม่ วงสีแดงคืองวดเบี้ยสุดท้ายตอนเธออายุราว 44 และแถวบนคือเงินที่พ่อแม่จะได้รับถ้าเธอไม่อยู่
| เงินที่แพรวางแผนได้แน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนเข้ากองดูแลบ้าน ปีที่ 1 ถึง 15 | 30% | 30,000 |
| เงินคืนที่เพิ่มขึ้น ปีที่ 16 ถึง 25 | 30% | 30,000 |
| เงินคืนที่กันกลับมาให้ตัวเอง ปีที่ 26 ถึง 29 | 20% | 20,000 |
| เงินก้อนของแพรเองตอนครบปีที่ 30 | 140% | 140,000 |
| เงินรับรองทั้งหมดของแพร | 220% | 220,000 |
ทุกบรรทัดคิดต่อทุน 100,000 บาท และกรมธรรม์รับรองการจ่าย แพรจึงวางแผนดูแลพ่อแม่จากตัวเลขชุดนี้เท่านั้น ส่วนเงินปันผลเธอถือเป็นของแถม
ตัวเลขที่แพรนำมาวางบนโต๊ะ
ที่ทุน 100,000 บาท เบี้ยปีละ 12,522 บาท จ่าย 15 ปี รวม 187,830 บาท คิดเป็นเงินที่ต้องกันต่อเดือนราว 1,044 บาท แพรเริ่มจากถามตัวเองก่อนว่าหลังโอนเงินให้บ้านแล้ว ยังเหลือพอทุกเดือนหรือไม่ เมื่อแน่ใจแล้วจึงค่อยขยับทุนขึ้น บทเรียนของเธอคือให้เริ่มจากงบที่เหลือจริงหลังส่งบ้าน ไม่ใช่เริ่มจากทุนที่อยากได้
เมื่อมองเฉพาะส่วนรับรองของทุน 100,000 บาท ถ้ามีชีวิตอยู่ครบสัญญาและรับเงินคืนตามงวด เงินคืนรวมสามช่วงเท่ากับ 80,000 บาท บวกเงินครบกำหนด 140,000 บาท รวม 220,000 บาท มากกว่าเบี้ยรวม 187,830 บาทอยู่ 32,170 บาท ยอดนี้เป็นผลต่างของจำนวนเงิน ไม่ใช่อัตราผลตอบแทนต่อปี ไม่รวมเงินปันผล ไม่คิดภาษีและเงินเฟ้อ
เงินคืนรายปี: กองค่าใช้จ่ายพิเศษของบ้านพ่อแม่
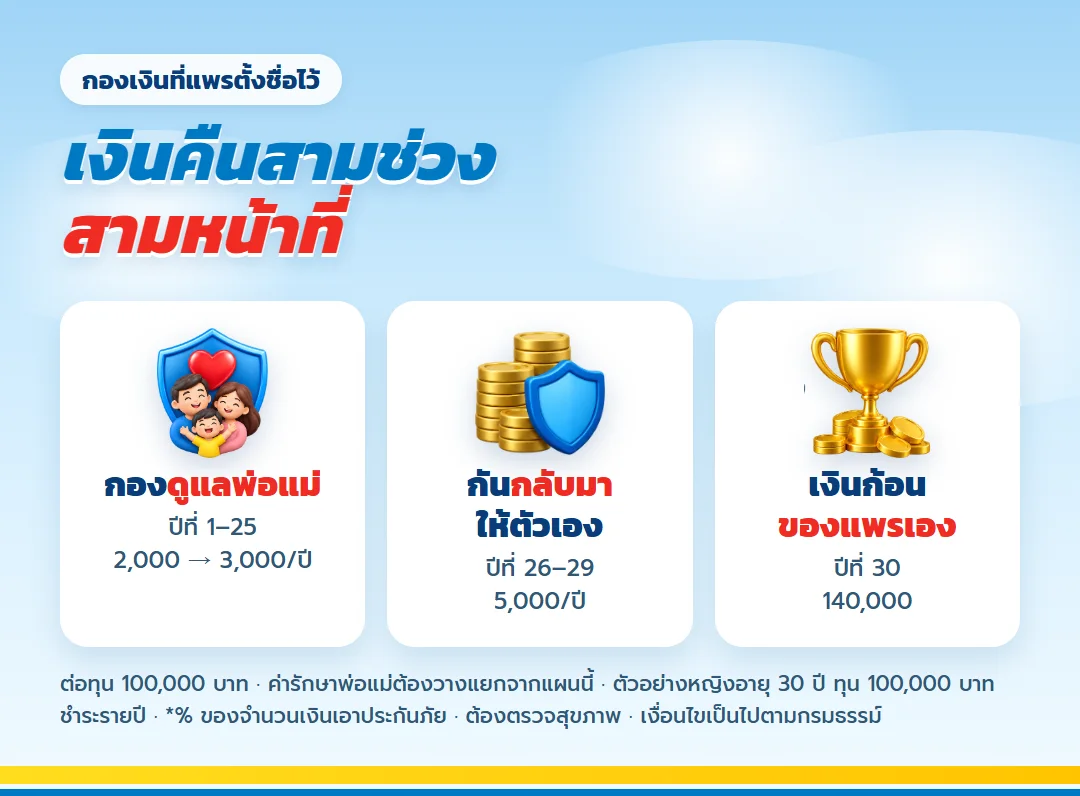
ส่วนที่แพรชอบที่สุดคือเงินคืนรายปี เพราะค่าใช้จ่ายของพ่อแม่วัยเกษียณมักมาเป็นก้อน ไม่ได้มาเป็นรายเดือน เช่น ค่าตรวจสุขภาพประจำปี ค่าแว่นใหม่ ค่าทำฟัน ค่าซ่อมบ้าน หรือค่าทำบุญในโอกาสสำคัญ เธอตั้งกติกาไว้ว่า
- ช่วงปีที่ 1 ถึง 15 เงินคืนปีละ 2,000 บาท เข้า "กองดูแลพ่อแม่" ใช้กับค่าใช้จ่ายก้อนของบ้านที่ต่างจังหวัด
- ช่วงปีที่ 16 ถึง 25 เงินคืนเพิ่มเป็นปีละ 3,000 บาท และไม่มีเบี้ยต้องจ่ายแล้ว ช่วงนี้พ่อแม่น่าจะอายุมากขึ้น ค่าดูแลจึงอาจสูงขึ้นตาม
- ช่วงปีที่ 26 ถึง 29 เงินคืนปีละ 5,000 บาท เธอเริ่มกันบางส่วนกลับมาเป็นเงินเตรียมเกษียณของตัวเอง
การตั้งชื่อกองเงินให้ชัดช่วยให้เธอไม่ต้องรู้สึกผิดเวลาใช้ และไม่ต้องดึงเงินเก็บของตัวเองทุกครั้งที่บ้านมีเรื่องเร่งด่วน แต่เธอก็รู้ว่าเงินคืนปีละ 2,000 บาทต่อทุนแสนเป็นแค่งบเล็ก ๆ เช่น ค่าเดินทางพาพ่อแม่ไปหาหมอ ค่ารักษาของท่านยังต้องพึ่งสิทธิการรักษาที่มีและเงินสำรองอีกส่วน
ความคุ้มครองชีวิต: สัญญาที่ให้ไว้กับคนข้างหลัง
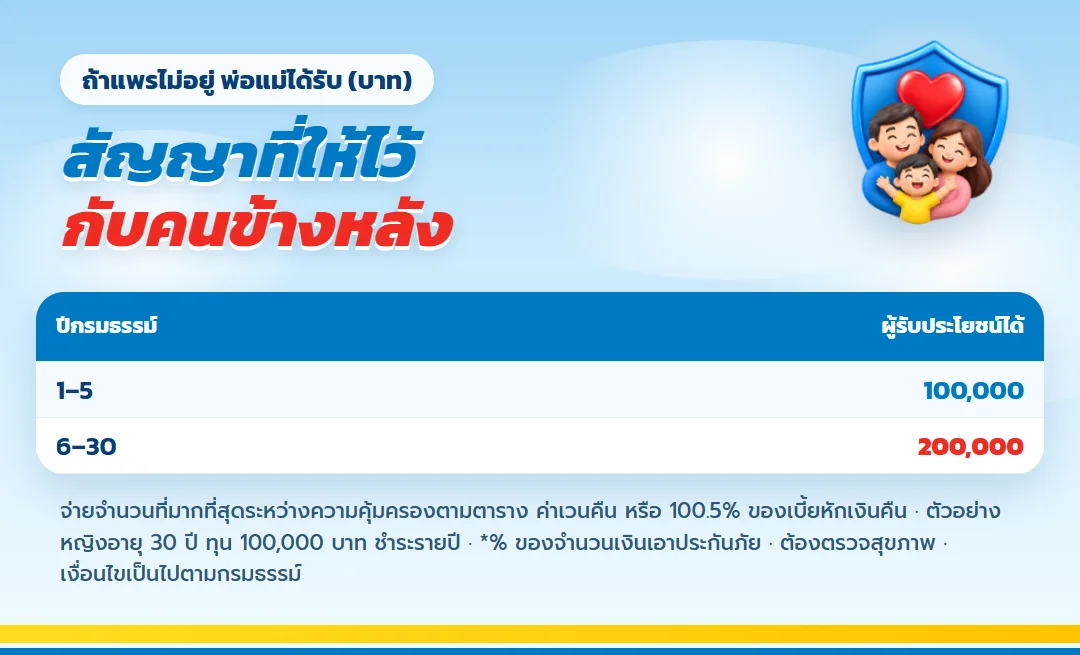
ในเคสทุน 100,000 บาท ความคุ้มครองชีวิตคือ 100,000 บาทในปีที่ 1 ถึง 5 และ 200,000 บาทตั้งแต่ปีที่ 6 ตามเงื่อนไขกรมธรรม์ แพรระบุให้พ่อแม่เป็นผู้รับประโยชน์ เพราะคนที่พึ่งรายได้ของเธอในวันนี้คือท่าน
เธอตั้งใจกลับมาทบทวนเรื่องนี้ทุกครั้งที่ชีวิตเปลี่ยน ถ้าวันหนึ่งแต่งงานหรือพ่อแม่จากไปแล้ว คนที่ควรได้รับเงินก้อนนี้ก็อาจเปลี่ยน การทบทวนผู้รับประโยชน์ไม่ใช่เรื่องที่ทำครั้งเดียวแล้วจบ
อีกเรื่องที่แพรต้องยอมรับคือ ทุนในแผนออมเงินแบบนี้อาจไม่เท่ากับเงินที่พ่อแม่ต้องใช้ทั้งชีวิตถ้าเธอไม่อยู่ ถ้าต้องการความคุ้มครองมากกว่านี้ในงบเท่ากัน อาจต้องใช้ประกันชีวิตแบบเน้นความคุ้มครองเพิ่มอีกส่วน แผนนี้จึงเป็นทั้งเงินออมและความคุ้มครองระดับหนึ่ง ไม่ใช่คำตอบเดียวของทุกเรื่อง
เงินก้อนตอนครบสัญญา: ส่วนที่แพรเก็บไว้ให้ตัวเอง
ถ้าเริ่มที่อายุ 30 สัญญาจะครบราวอายุ 60 เงินครบกำหนดรับรอง 140,000 บาทในเคสตัวอย่างคือเงินก้อนที่แพรตั้งใจให้เป็นของตัวเองจริง ๆ เพราะคนที่ดูแลคนอื่นมาทั้งชีวิตมักลืมว่าวันหนึ่งตัวเองก็ต้องการคนดูแลเหมือนกัน
เธอเข้าใจว่าเงินก้อนนี้เป็นจำนวนตามสัญญา ค่าครองชีพในอีกสามสิบปีจะสูงกว่าวันนี้ จึงวางแผนไว้ว่าจะไม่ให้แผนนี้เป็นแหล่งเงินเกษียณแหล่งเดียว แต่เป็นฐานที่มั่นคงซึ่งรู้ตัวเลขชัดตั้งแต่วันแรก
สิ่งที่แพรต้องระวัง และคุณก็ควรระวัง
- อย่าให้เบี้ยกินเงินที่ส่งบ้าน ถ้าต้องเลือกระหว่างจ่ายเบี้ยกับส่งเงินค่ายาของพ่อ แปลว่าทุนสูงเกินไป
- มีเงินสำรองฉุกเฉินของตัวเองก่อนเริ่ม คนดูแลพ่อแม่มักถูกเรียกใช้เงินแบบไม่ทันตั้งตัว
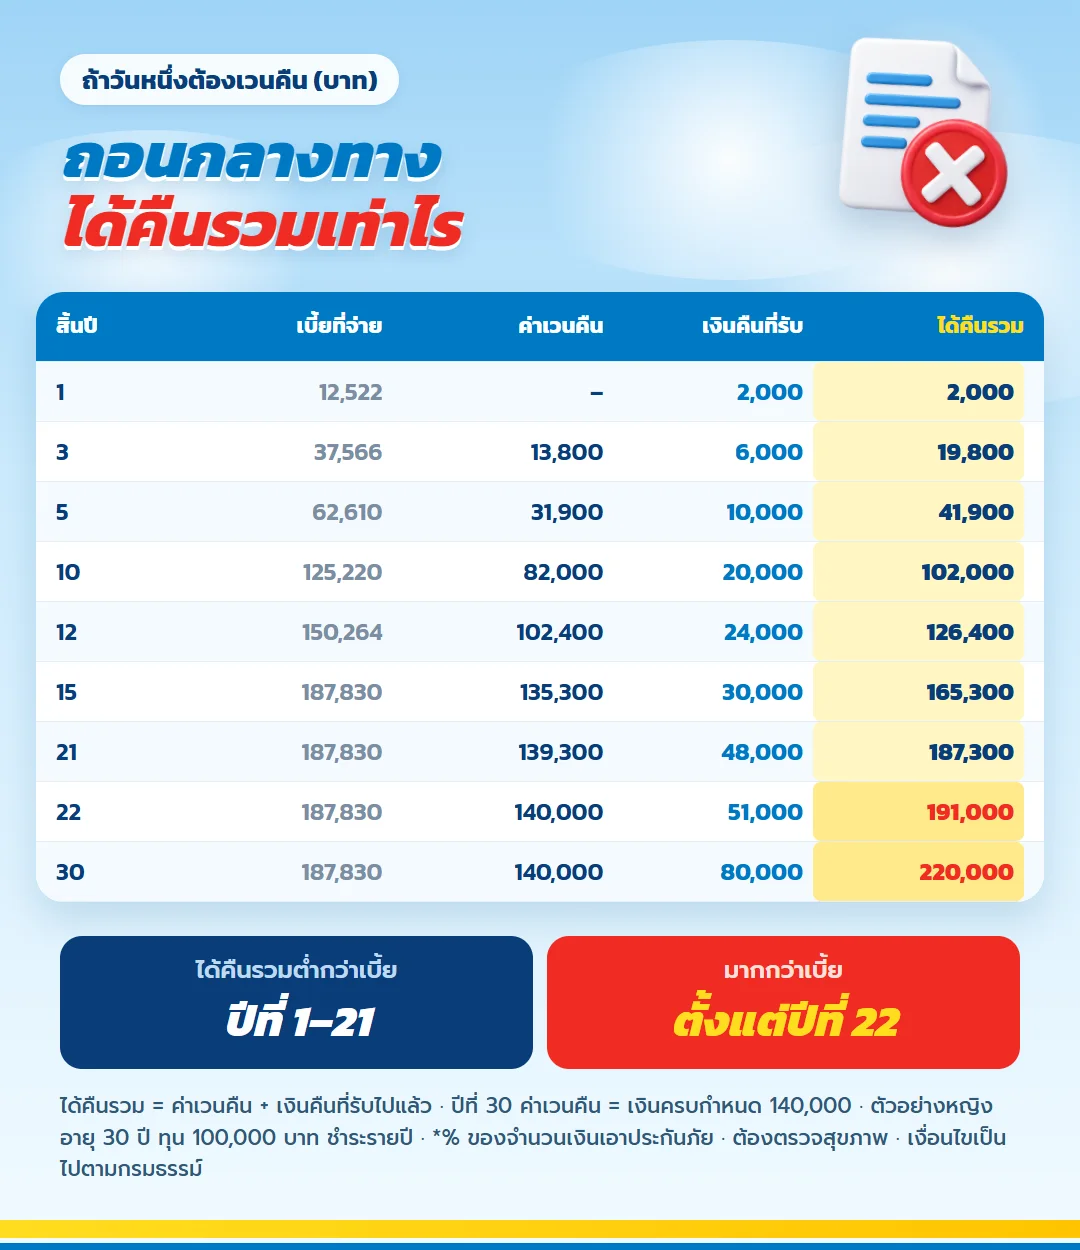
- ถ้าวันหนึ่งต้องเวนคืน ให้รวมเงินคืนที่รับไปแล้วเข้ากับค่าเวนคืน สิ้นปีที่ 3 ได้รวม 19,800 บาทจากเบี้ยที่จ่าย 37,566 บาท สิ้นปีที่ 12 ได้รวม 126,400 บาทจากเบี้ย 150,264 บาท ยอดรวมแซงเบี้ยเมื่อสิ้นปีที่ 22
- ถ้าปีไหนจ่ายเบี้ยไม่สะดวก ติดต่อบริษัทก่อนครบกำหนด เพื่อดูทางเลือกตามกรมธรรม์ และผลที่จะเกิดกับเงินคืนและความคุ้มครอง
- แผนนี้ไม่ได้จ่ายค่ารักษาพยาบาลของคุณหรือของพ่อแม่ ความคุ้มครองสุขภาพต้องวางแยก
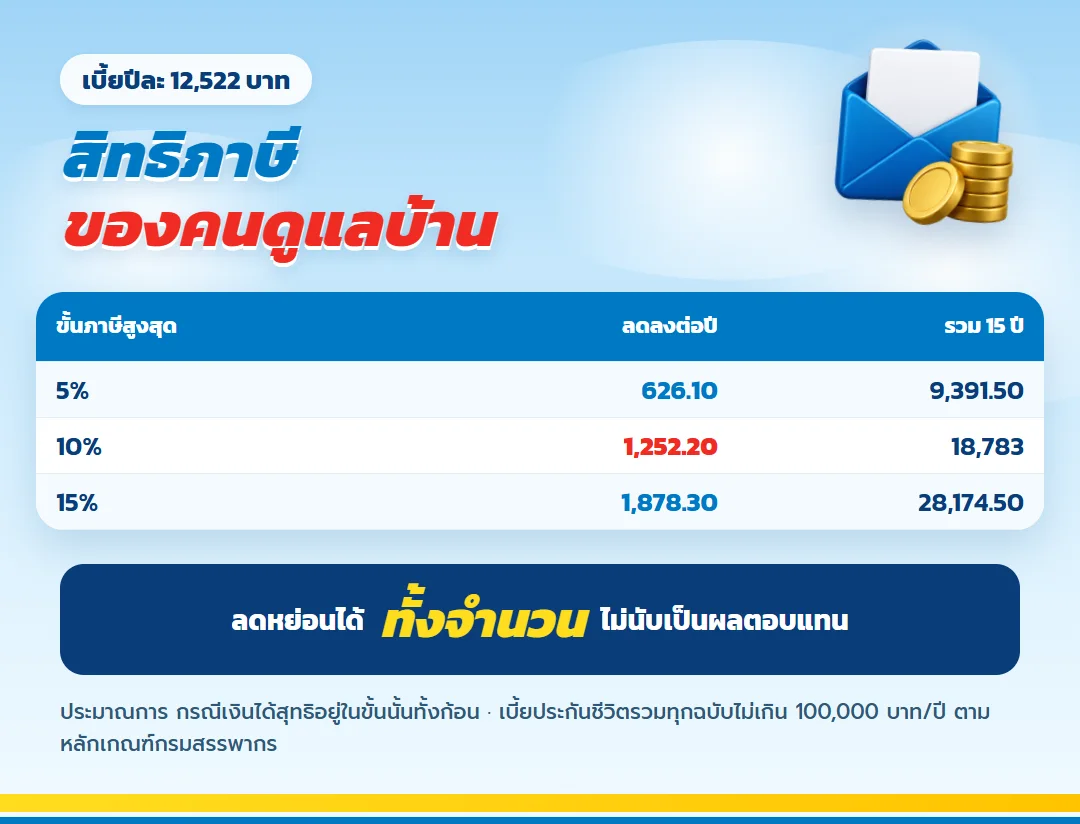
- เบี้ย 12,522 บาทลดหย่อนภาษีได้ทั้งจำนวนตามหลักเกณฑ์ของกรมสรรพากร ถ้าแพรอยู่ขั้นภาษี 10% ภาษีลดลงราวปีละ 1,252.20 บาท แต่ไม่ควรนับเป็นผลตอบแทนของแผน
คำถามจากคนที่ต้องดูแลพ่อแม่ไปพร้อมกับตัวเอง
ระบุพ่อแม่เป็นผู้รับประโยชน์ได้ไหม?
ได้ตามหลักเกณฑ์ของบริษัท และเปลี่ยนแปลงภายหลังได้ตามเงื่อนไขกรมธรรม์ ควรทบทวนทุกครั้งที่สถานะครอบครัวเปลี่ยน
ทำประกันให้พ่อแม่แทนดีกว่าไหม?
เป็นคนละโจทย์กัน แผนนี้ผู้เอาประกันคือคุณ ความคุ้มครองช่วยคนข้างหลังถ้าคุณไม่อยู่ ส่วนความเสี่ยงสุขภาพของพ่อแม่ต้องดูจากสิทธิการรักษาและแผนที่ออกแบบสำหรับท่านโดยเฉพาะ
เงินคืนเริ่มได้ตั้งแต่ปีไหน?
เงินคืนรับรองมีตั้งแต่ปีกรมธรรม์ที่ 1 ถึง 29 ตามอัตรา 2% 3% และ 5% ของทุนในแต่ละช่วง ส่วนปีที่ 30 รับเงินครบกำหนด
อยากเริ่มจากงบน้อยก่อน แล้วค่อยเพิ่มทีหลังได้ไหม?
เริ่มจากทุนที่จ่ายไหวในวันนี้ได้ ขอใบเสนอขายตามงบจริงแล้วดูตารางผลประโยชน์ของทุนนั้น ถ้าอยากเพิ่มภายหลัง ให้ถามตัวแทนถึงเงื่อนไข ณ วันนั้น เพราะเบี้ยจะคิดตามอายุและสุขภาพในวันที่สมัคร
เงินปันผลจะช่วยค่าใช้จ่ายพ่อแม่ได้ไหม?
ไม่ควรวางแผนแบบนั้น ในตารางตัวอย่างของบริษัท ถ้าอัตราผลตอบแทนการลงทุนเป็น 3% เงินปันผลระหว่างสัญญาต่อทุนแสนอยู่ราวปีละ 40 ถึง 520 บาทเท่านั้น และทุกกรณีไม่รับรองการจ่าย ใช้เงินคืนรับรองเป็นหลัก
เงื่อนไขที่ต้องรู้ก่อนตัดสินใจ
- กรณีศึกษาในบทความเป็นเรื่องสมมติ ตัวเลขใช้เคสตัวอย่างผู้หญิงอายุ 30 ปี ทุน 100,000 บาท เบี้ยรายปี 12,522 บาท
- ยอด 220,000 บาทและส่วนต่าง 32,170 บาท เป็นกรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนตามงวด ไม่รวมเงินปันผล ภาษี และเงินเฟ้อ
- เงินปันผลเป็นส่วนไม่รับรอง จำนวนขึ้นกับผลการดำเนินงานและหลักเกณฑ์ของบริษัท
- ประกันชีวิตไม่ใช่เงินฝาก การยกเลิกกลางทางอาจได้คืนน้อยกว่าที่จ่าย
- ผู้สมัครต้องเปิดเผยข้อมูลสุขภาพและอาชีพตามจริง การรับประกันเป็นไปตามเกณฑ์ของบริษัท
- รายละเอียดความคุ้มครองและข้อยกเว้นทั้งหมดให้ยึดตามกรมธรรม์ที่ออกให้จริง
เริ่มจากตัวเลขที่ไม่เบียดเงินส่งบ้าน
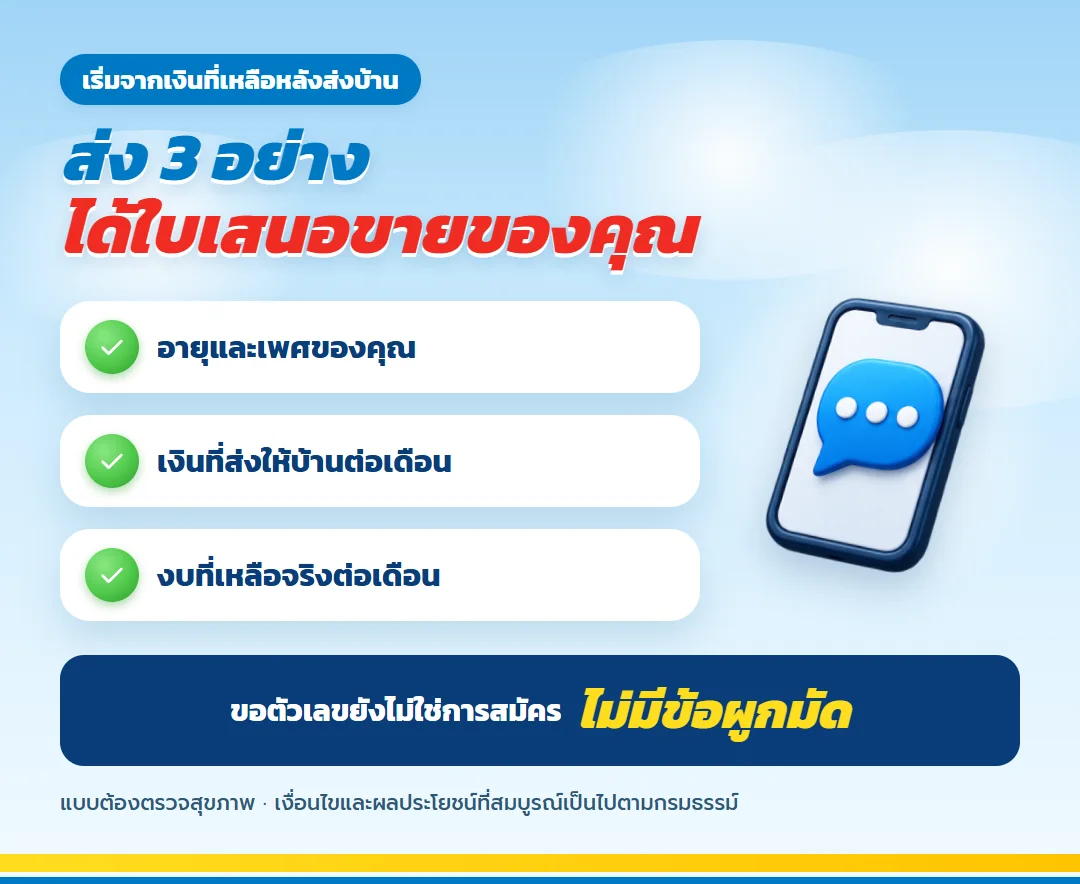
ส่งอายุ เพศ อาชีพ เงินที่ส่งให้ครอบครัวต่อเดือน และงบที่เหลือพอกันได้ต่อปี เพื่อรับใบเสนอขาย มันนี่ ฟิต เฟิร์ม 30/15 ในทุนที่เหมาะกับคุณ แล้วดูว่าเงินคืนแต่ละปีจะช่วยดูแลบ้านได้แค่ไหน การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียด
ธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียด
ธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียด
ทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
เกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียด
ธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียดธนทรัพย์ 85/10 ค่าเวนคืนโตต่อหลังหยุดจ่าย เป็นทั้งทุนชีวิตและเงินสำรองยามเกษียณ
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียดธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียดธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ครบ 20 ปีแล้วเงินในบัญชีไปไหนต่อ 4 ทางเลือกหลังจบแผน
ดูรายละเอียดทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดเกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียดธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้