มันนี่ ฟิต เวลท์ตี้ 18/4 เช็กลิสต์สำหรับคนที่อยากเตรียมเงินสดส่งต่อให้ลูกหลาน
เช็กลิสต์ มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้ที่ต้องการเตรียมเงินสดส่งต่อให้ลูกหลาน ดูความคุ้มครองชีวิตที่เพิ่มตามปี ผู้รับประโยชน์ เบี้ย 4 ปี ค่าเวนคืน เงินปันผลที่ไม่รับรอง และภาษี
เช็กลิสต์ มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้ที่ต้องการเตรียมเงินสดส่งต่อให้ลูกหลาน ดูความคุ้มครองชีวิตที่เพิ่มตามปี ผู้รับประโยชน์ เบี้ย 4 ปี ค่าเวนคืน เงินปันผลที่ไม่รับรอง และภาษี บทความนี้ตอบเรื่องประกันส่งต่อมรดก, เงินสดให้ทายาท, มันนี่ ฟิต เวลท์ตี้ 18/4 ความคุ้มครองชีวิต และมันนี่ ฟิต เวลท์ตี้ 18/4 ผู้รับประโยชน์
คนที่สร้างฐานะมาได้ระดับหนึ่งมักเริ่มคิดเรื่องเดียวกัน คือถ้าวันหนึ่งตัวเองไม่อยู่ ทรัพย์สินที่มีจะถึงมือลูก หลาน หรือคนที่ดูแลอยู่อย่างไร บ้าน ที่ดิน หุ้น หรือกิจการ ล้วนต้องใช้เวลาจัดการและแบ่ง ขณะที่ค่าใช้จ่ายของครอบครัวยังเดินทุกวัน
บทความนี้เป็นเช็กลิสต์สำหรับผู้ที่อยากใช้เงินก้อนส่วนหนึ่งสร้าง "เงินสดส่งต่อ" ที่ชัดเจนให้ทายาท และดูว่า มันนี่ ฟิต เวลท์ตี้ 18/4 ตอบโจทย์ข้อไหนได้ ข้อไหนต้องใช้เครื่องมืออื่นร่วม ตัวเลขทั้งหมดมาจากตัวอย่างของบริษัท ชายอายุ 35 ปี ทุนประกัน 100,000 บาท ถ้าตั้งใจส่งต่อมากกว่านี้ให้คูณตามสัดส่วนทุน สูงสุด 5,000,000 บาทต่อราย
ตัวเลขชุดนี้ไม่ใช่เบี้ยหรือทุนที่แนะนำให้ทุกคนเลือก ถ้าอายุ เพศ หรือทุนต่างจากตัวอย่าง เบี้ยและผลประโยชน์จะเปลี่ยน ต้องดูจากใบเสนอขายเฉพาะบุคคล
ทำไมทรัพย์สินเยอะ ไม่ได้แปลว่าทายาทมีเงินสดพร้อมใช้
ทรัพย์สินส่วนใหญ่ของคนมีฐานะไม่ได้อยู่ในรูปเงินสด การโอน แบ่ง หรือขายทรัพย์สินเหล่านี้หลังเจ้าของเสียชีวิตต้องใช้เวลา บางครั้งต้องรอกระบวนการทางกฎหมาย บางครั้งต้องขายในจังหวะที่ราคาไม่ดี ระหว่างนั้นครอบครัวยังต้องมีเงินจ่ายค่าใช้จ่ายประจำ ค่าเรียน และค่าจัดการต่าง ๆ
เงินจากกรมธรรม์ประกันชีวิตจ่ายตรงถึงผู้รับประโยชน์ที่ระบุไว้ตามเงื่อนไข จึงเป็นเครื่องมือที่หลายครอบครัวใช้เป็นเงินสดส่วนแรกระหว่างรอจัดการทรัพย์สินอื่น เช็กลิสต์ด้านล่างช่วยให้ดูว่าแผนนี้ทำหน้าที่นั้นได้แค่ไหน
เช็กลิสต์ข้อ 1: รู้ว่ากำลังซื้อแบบประกันประเภทไหน
| ข้อเช็กก่อนส่งต่อ | แบบนี้ตอบได้แค่ไหน |
| ทายาทได้เงินถ้าจากไประหว่างสัญญา | 100% ปีแรก ขยับถึง 400% ตั้งแต่ปีที่ 4 |
| อายุที่ยังวางแผนได้ | 1 เดือน ถึง 65 ปี |
| สุขภาพไม่ดีสมัครได้ไหม | ไม่ตรวจ ไม่ต้องตอบคำถามสุขภาพ |
| จ่ายเบี้ยนานแค่ไหน | 4 ปี (รายปีเท่านั้น) |
| ส่งต่อได้มากสุดเท่าไร | ทุนสูงสุด 5,000,000 บาทต่อราย |
มันนี่ ฟิต เวลท์ตี้ 18/4 เป็นประกันออมทรัพย์แบบมีเงินปันผล ไม่ใช่ประกันชีวิตตลอดชีพ ความคุ้มครองจึงมีระยะ 18 ปี จ่ายเบี้ย 4 ปี มีเงินคืนรายปีและเงินครบสัญญาปลายทาง ข้อนี้สำคัญต่อการวางแผนส่งต่อ เพราะหลังปีที่ 18 ความคุ้มครองชีวิตจากแผนนี้จะสิ้นสุด ถ้าต้องการเงินส่งต่อที่คุ้มครองตลอดชีวิต ต้องมีแบบอื่นประกอบ
มันนี่ ฟิต เวลท์ตี้ 18/4 ไม่ต้องตรวจสุขภาพตามใบเสนอขาย แต่ผู้สมัครยังต้องแถลงข้อมูลตามจริง และบริษัทพิจารณาตามหลักเกณฑ์รับประกัน ไม่ได้หมายความว่าจะสมัครผ่านทุกกรณี
เช็กลิสต์ข้อ 2: เข้าใจความคุ้มครองชีวิตที่เพิ่มขึ้นทุกปีในช่วงแรก
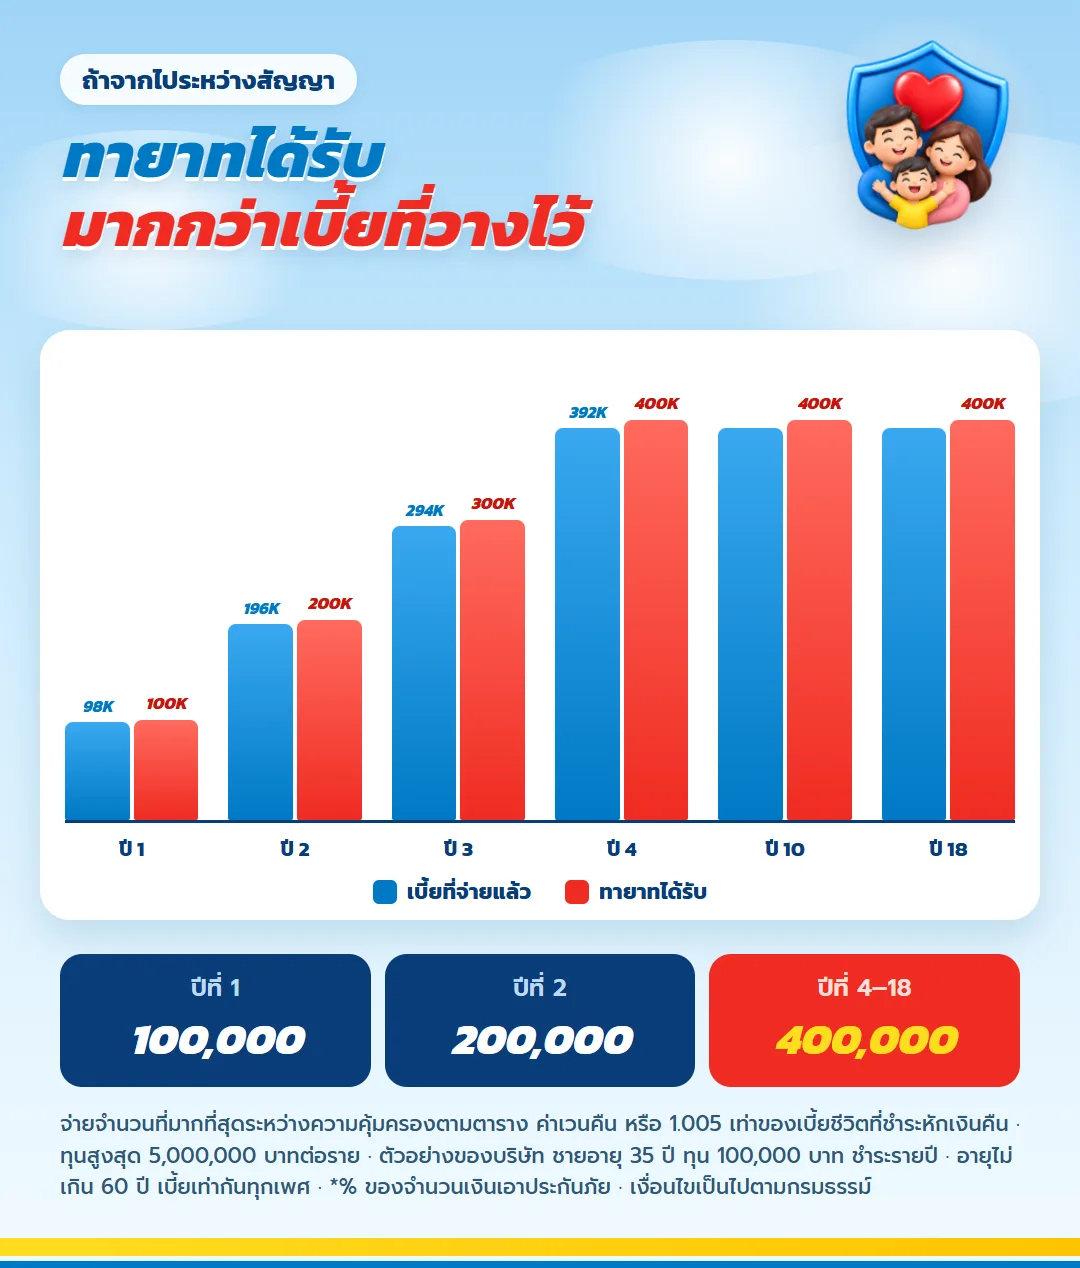
ผลประโยชน์กรณีเสียชีวิตตามตารางเริ่มที่ 100% ของทุนในปีแรก แล้วเพิ่มเป็น 200% ในปีที่ 2, 300% ในปีที่ 3 และ 400% ตั้งแต่ปีที่ 4 เป็นต้นไป ในกรณีตัวอย่างทุน 100,000 บาท จึงเท่ากับ
- ปีที่ 1: 100,000 บาท
- ปีที่ 2: 200,000 บาท
- ปีที่ 3: 300,000 บาท
- ปีที่ 4 เป็นต้นไป: 400,000 บาท
บริษัทจ่ายจำนวนที่มากที่สุดระหว่างความคุ้มครองตามตาราง เงินค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วหักเงินคืนที่ได้รับ ไม่รวมเบี้ยสัญญาเพิ่มเติมถ้ามี และไม่ได้นำทั้งสามจำนวนมารวมกัน จำนวนจริงขึ้นกับวันที่เกิดเหตุตามเงื่อนไข
สำหรับการวางแผนส่งต่อ ข้อสังเกตคือในช่วงปีแรก ๆ ความคุ้มครองยังไม่ถึงระดับสูงสุด ถ้าเป้าหมายคือให้ทายาทได้เงินก้อนใหญ่ตั้งแต่วันแรก ควรดูความคุ้มครองชีวิตอีกแบบร่วมด้วย
เช็กลิสต์ข้อ 3: ระบุผู้รับประโยชน์ให้ตรงกับเจตนา
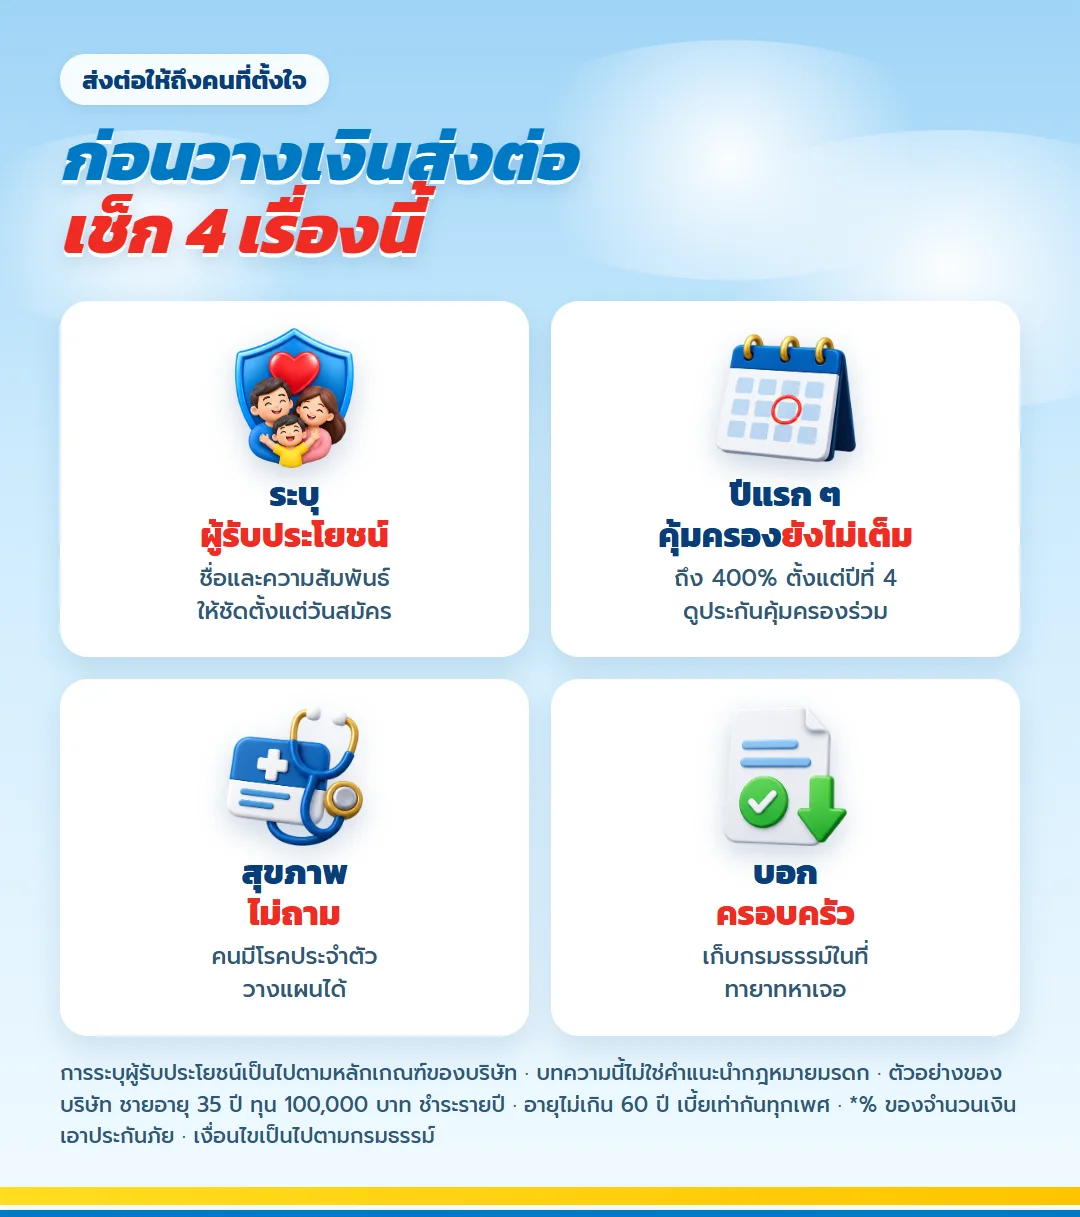
เงินจากกรมธรรม์ไปถึงผู้รับประโยชน์ที่ระบุไว้ ไม่ได้ไปตามพินัยกรรมโดยอัตโนมัติ คนที่มีทายาทหลายคนหรือครอบครัวซับซ้อนควรคิดให้ชัดว่าใครควรได้สัดส่วนเท่าไร และทบทวนเมื่อชีวิตเปลี่ยน เช่น แต่งงาน มีหลาน หรือทายาทบางคนเสียชีวิตก่อน
- ตรวจชื่อและข้อมูลผู้รับประโยชน์ให้ถูกต้องตามเอกสาร
- บอกคนในครอบครัวที่ไว้ใจให้รู้ว่ามีกรมธรรม์นี้และเก็บเอกสารไว้ที่ใด
- ทบทวนผู้รับประโยชน์ทุกครั้งที่มีเหตุการณ์สำคัญในครอบครัว
เช็กลิสต์ข้อ 4: เตรียมเบี้ย 4 งวดโดยไม่กระทบสภาพคล่องของครอบครัว
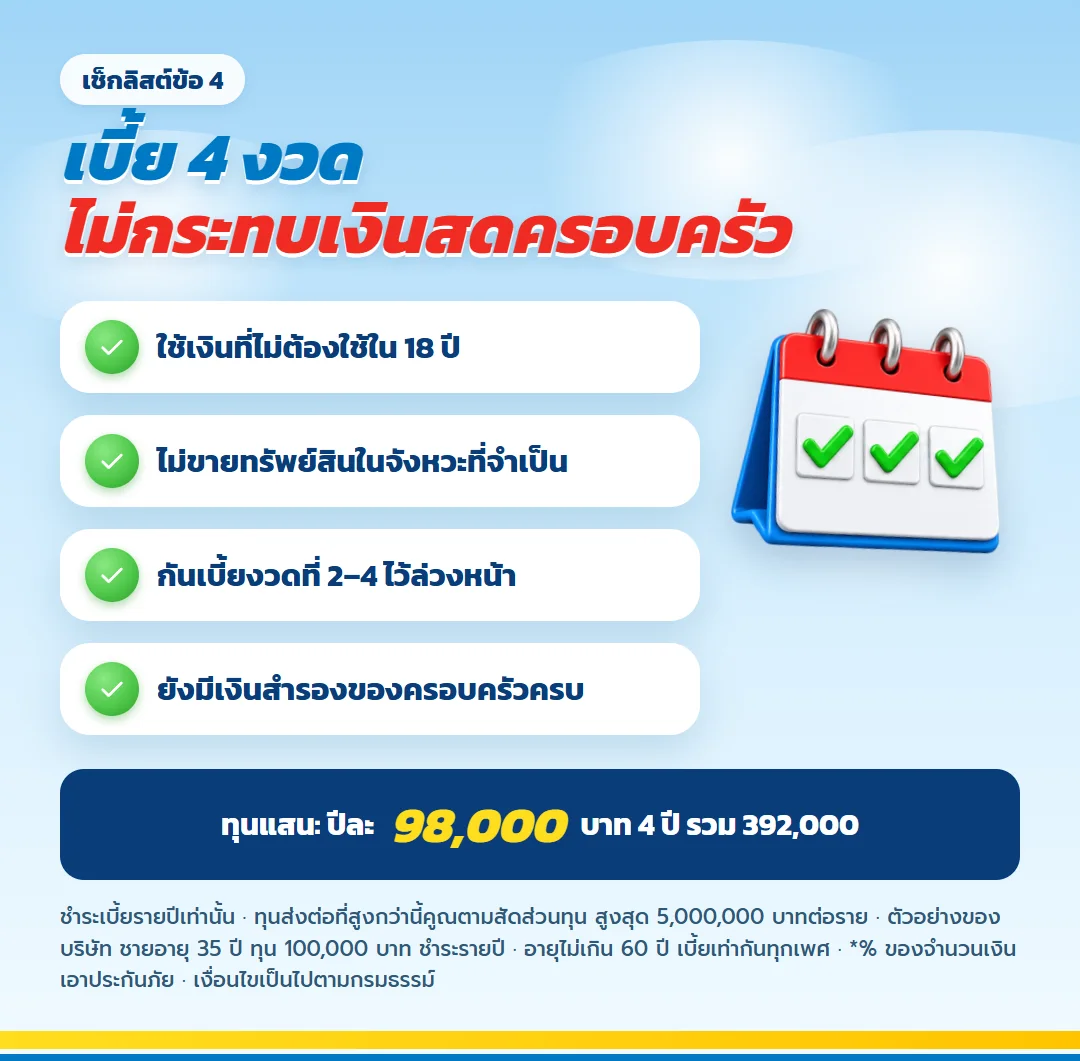
กรณีตัวอย่างจ่ายเบี้ยปีละ 98,000 บาท รวม 4 ปีเป็น 392,000 บาท หรือราว 8,167 บาทต่อเดือนถ้าเฉลี่ย เงินที่ใช้จ่ายเบี้ยควรเป็นเงินที่ไม่ต้องใช้ในระยะ 18 ปี และไม่ควรมาจากการขายทรัพย์สินในจังหวะที่จำเป็น
คนที่ทรัพย์สินส่วนใหญ่อยู่ในรูปอสังหาริมทรัพย์หรือหุ้นในกิจการ ควรแยกเงินสดสำรองของครอบครัวไว้ก่อน แล้วจึงกันส่วนที่เหลือมาเป็นงบเบี้ย เพราะทรัพย์สินรวมที่สูงไม่ได้แก้ปัญหาสภาพคล่องเสมอไป
แผนภาพเงินส่งต่อตลอด 18 ปี
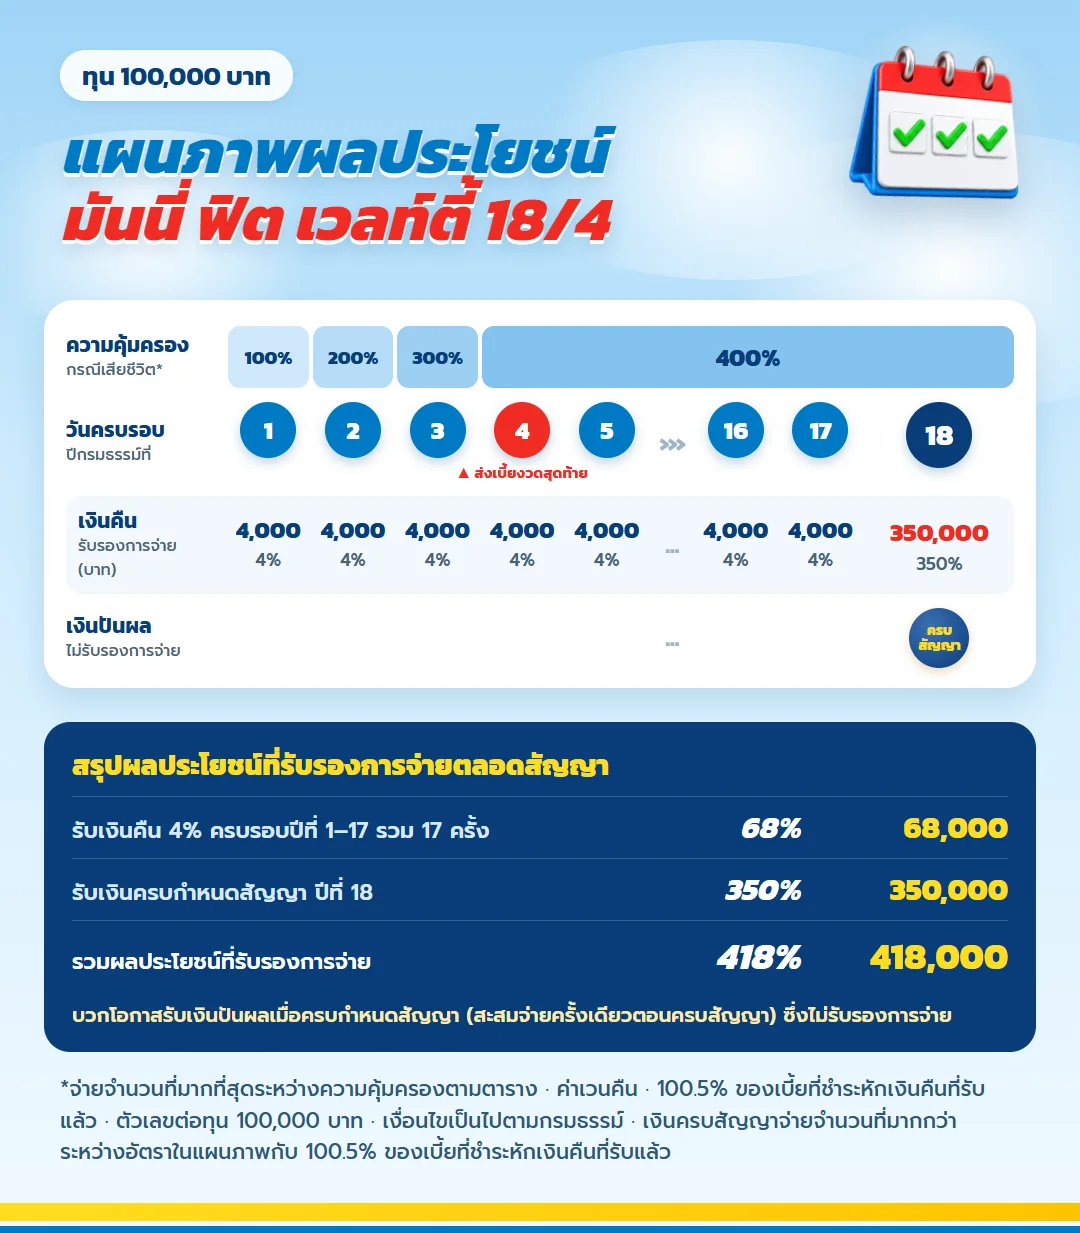
ผู้วางแผนส่งต่อควรดูภาพนี้สองแถว แถวบนคือเงินที่ทายาทจะได้ถ้าคุณจากไปในปีนั้น ซึ่งขึ้นถึง 400% ของทุนตั้งแต่ปีที่ 4 ส่วนแถวล่างคือเงินที่กลับมาหาคุณเองทุกปีถ้ายังอยู่ และเงินก้อนตอนครบสัญญาในปีที่ 18
| เงินที่ส่งถึงมือแน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนให้ผู้เอาประกัน ปีที่ 1 ถึง 17 | 68% | 68,000 |
| เงินครบสัญญาปีที่ 18 | 350% | 350,000 |
| รวมกรณีอยู่ครบสัญญา | 418% | 418,000 |
ถ้าตั้งใจส่งต่อมากกว่าทุนแสน ให้คูณทุกบรรทัดตามสัดส่วนทุน ส่วนเงินปันผลตอนครบสัญญาเป็นตัวเลขที่บริษัทไม่รับรอง จึงไม่ได้รวมไว้ในตารางนี้
เช็กลิสต์ข้อ 5: อ่านเงินที่ได้ระหว่างทางและปลายทาง
ถ้าผู้เอาประกันมีชีวิตอยู่ แผนนี้ไม่ได้ทำหน้าที่ส่งต่ออย่างเดียว ระหว่างทางยังมีเงินคืน 4% ของทุนทุกปีในปีที่ 1–17 กรณีตัวอย่างคือปีละ 4,000 บาท รวม 68,000 บาท และเงินครบสัญญาปีที่ 18 จำนวน 350,000 บาท ซึ่งเป็นจำนวนที่มากกว่าระหว่าง 350% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่รับไป
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | ค่าเวนคืนรวมเงินคืนแล้ว |
|---|---|---|---|---|---|
| 1 | 98,000 | 98,000 | 4,000 | 36,000 | 40,000 |
| 2 | 98,000 | 196,000 | 4,000 | 102,100 | 110,100 |
| 3 | 98,000 | 294,000 | 4,000 | 177,600 | 189,600 |
| 4 | 98,000 | 392,000 | 4,000 | 269,200 | 285,200 |
| 5 | 0 | 392,000 | 4,000 | 273,700 | 293,700 |
| 6 | 0 | 392,000 | 4,000 | 278,200 | 302,200 |
| 7 | 0 | 392,000 | 4,000 | 283,000 | 311,000 |
| 8 | 0 | 392,000 | 4,000 | 287,800 | 319,800 |
| 9 | 0 | 392,000 | 4,000 | 292,800 | 328,800 |
| 10 | 0 | 392,000 | 4,000 | 298,000 | 338,000 |
| 11 | 0 | 392,000 | 4,000 | 303,400 | 347,400 |
| 12 | 0 | 392,000 | 4,000 | 308,900 | 356,900 |
| 13 | 0 | 392,000 | 4,000 | 314,600 | 366,600 |
| 14 | 0 | 392,000 | 4,000 | 320,400 | 376,400 |
| 15 | 0 | 392,000 | 4,000 | 326,500 | 386,500 |
| 16 | 0 | 392,000 | 4,000 | 332,800 | 396,800 |
| 17 | 0 | 392,000 | 4,000 | 339,300 | 407,300 |
| 18 | 0 | 392,000 | 350,000 | 350,000 | 418,000 |
รวมเงินรับตามสัญญาเมื่อรับเงินคืนตามงวดและมีชีวิตอยู่ครบคือ 418,000 บาท เทียบกับเบี้ยรวม 392,000 บาท ส่วนต่าง 26,000 บาท ยังไม่รวมเงินปันผล ผลจากการฝากเงินคืนไว้กับบริษัท ภาษี และเงินเฟ้อ
บางครอบครัวใช้เงินคืนรายปีเป็นของขวัญให้หลานทุกปี หรือนำไปจ่ายเบี้ยประกันชีวิตอีกแบบที่คุ้มครองยาวกว่า ส่วนเงินครบสัญญาสามารถวางแผนต่อเป็นเงินส่งต่อรูปแบบอื่นได้ ทั้งหมดนี้ขึ้นกับเป้าหมายของแต่ละบ้าน
เช็กลิสต์ข้อ 6: รู้ราคาของการเปลี่ยนใจกลางทาง
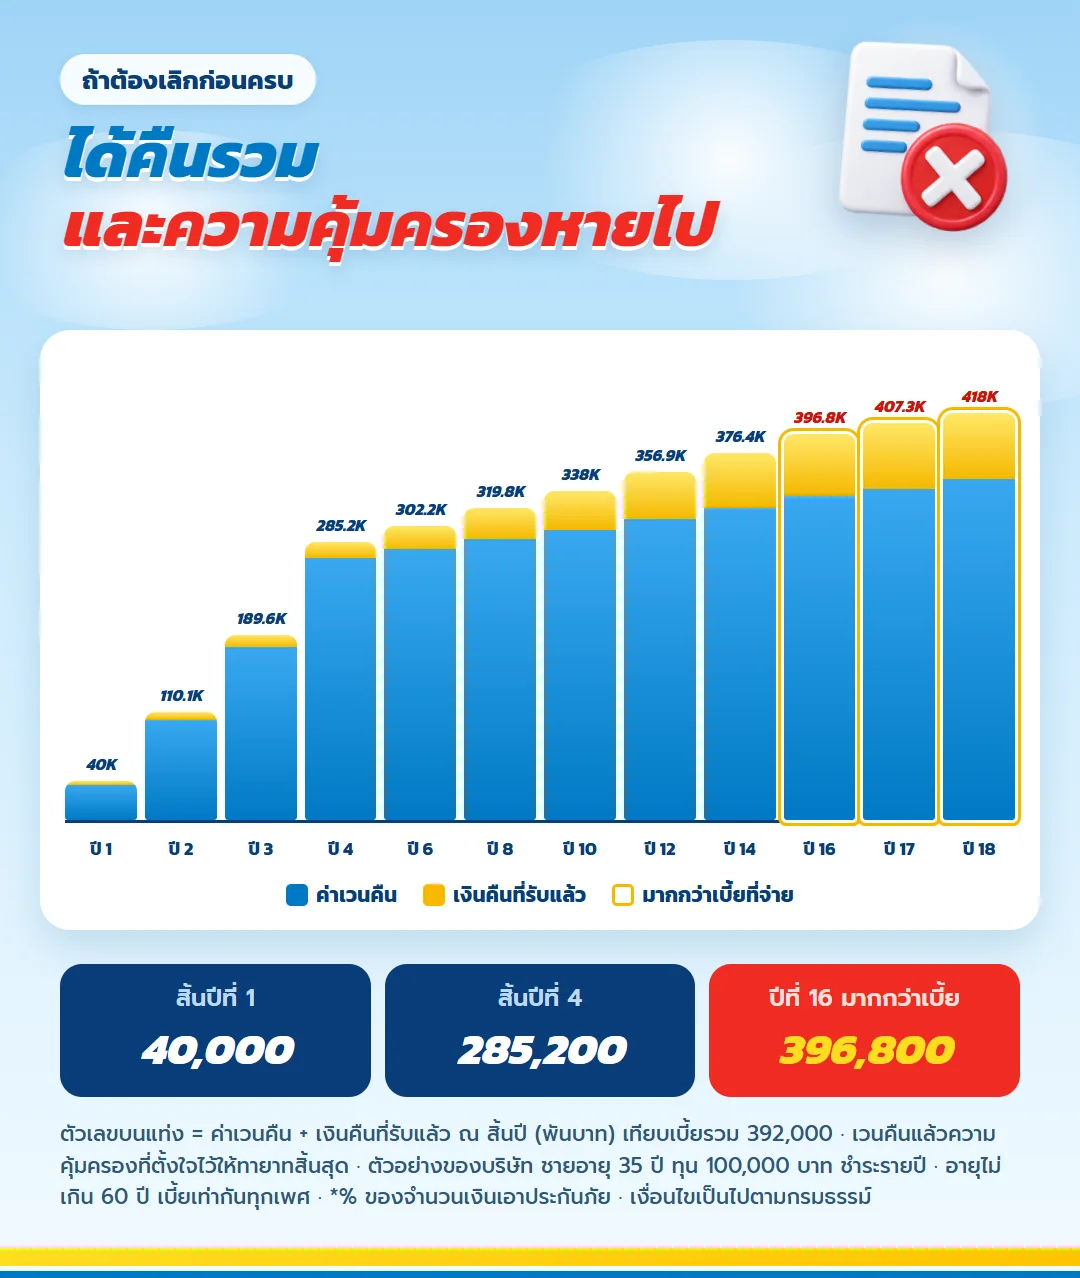
ตารางด้านบนแสดงค่าเวนคืนและยอดรวมกับเงินคืนที่รับแล้วทุกปี สิ้นปีที่ 4 จ่ายเบี้ยครบ 392,000 บาท ได้คืนรวม 285,200 บาท ถ้าต้องเลิกสัญญาช่วงนี้ เงินที่ได้คืนน้อยกว่าเบี้ย และความคุ้มครองชีวิตที่ตั้งใจไว้ให้ทายาทจะหายไปด้วย ยอดรวมจะมากกว่าเบี้ยตั้งแต่สิ้นปีที่ 16
นอกจากเวนคืน การเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จหรือประกันภัยแบบขยายเวลาก็มีผลต่างกัน และเอกสารระบุว่าทั้งสองกรณีจะไม่ได้รับเงินปันผล ก่อนเปลี่ยนแผนใด ๆ ให้ขอมูลค่าปัจจุบันและผลกระทบจากบริษัทก่อนเสมอ บริษัทยังมีสิทธิหักหนี้สินที่ค้างตามกรมธรรม์ออกจากผลประโยชน์ที่ต้องจ่าย
เช็กลิสต์ข้อ 7: วางเงินปันผลไว้ในช่อง "อาจได้"
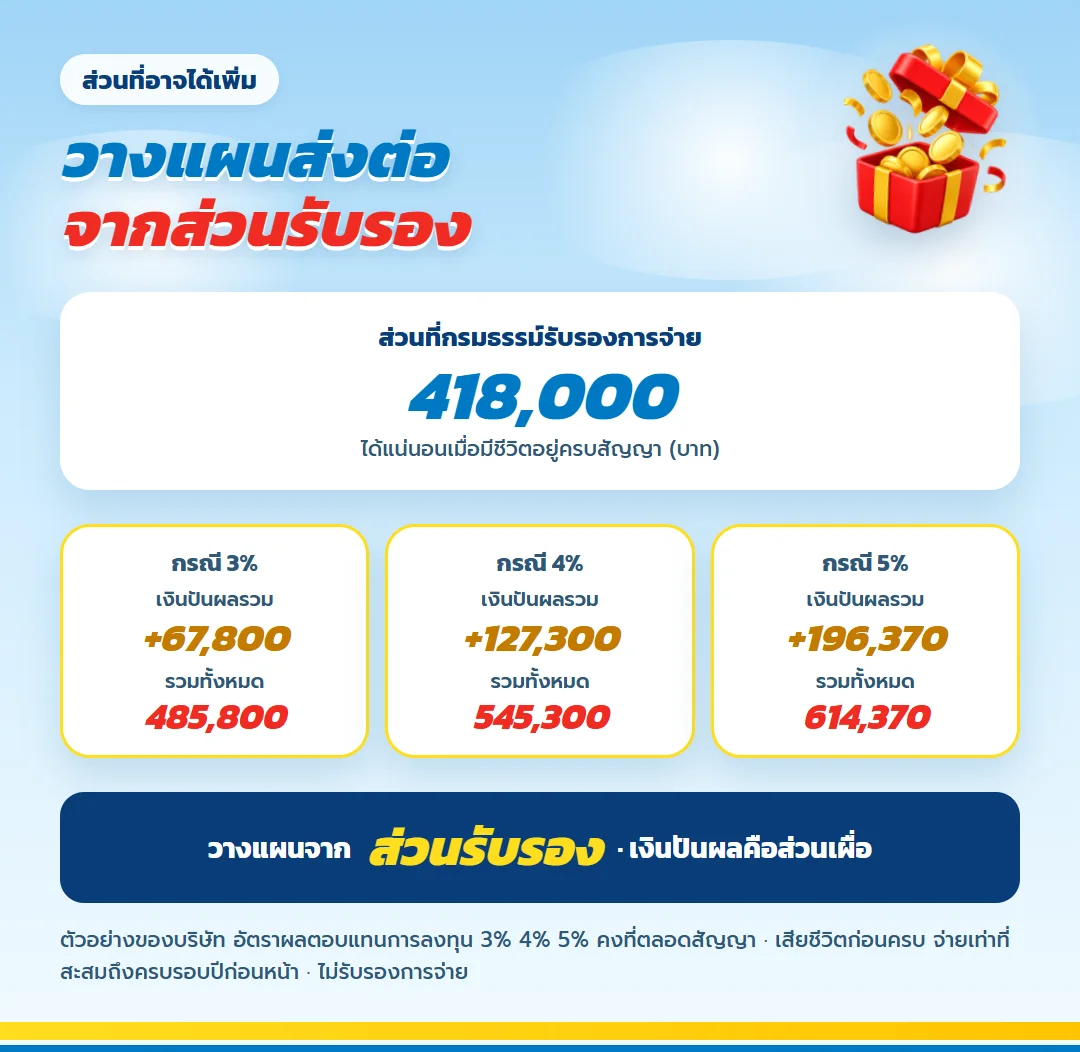
ใบเสนอขายแสดงตัวอย่างเงินปันผลเมื่อครบสัญญาตามสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ บริษัทคำนวณจากผลตอบแทนสินทรัพย์ หักต้นทุนทั้งหมดของกรมธรรม์ แล้วจัดสรรในอัตรา 80% ตามวิธีที่บริษัทกำหนด
| สมมติฐานในข้อมูลตัวอย่าง | ส่วนที่อาจได้เพิ่มให้ทายาท | สถานะ |
|---|---|---|
| ไม่มีการจ่ายเงินปันผล | 0 บาท | ไม่เพิ่มจากส่วนรับรอง |
| 3% ต่อปี | 67,800 บาท | ไม่รับรองการจ่าย |
| 4% ต่อปี | 127,300 บาท | ไม่รับรองการจ่าย |
| 5% ต่อปี | 196,370 บาท | ไม่รับรองการจ่าย |
เงินปันผลไม่รับรองการจ่าย ผลจริงอาจต่างจากตัวอย่างอย่างมีนัยสำคัญหรือไม่มีเลย เอกสารยังระบุกรณีเสียชีวิตก่อนครบสัญญาว่า อาจจ่ายเงินปันผลเมื่อถึงกำหนดตามส่วนที่สะสมถึงวันครบรอบก่อนเสียชีวิต ซึ่งไม่ใช่ยอดเต็มตามตัวอย่าง การวางแผนส่งต่อจึงควรยึดส่วนรับรองเป็นหลัก
เช็กลิสต์ข้อ 8: ตั้งความคาดหวังเรื่องภาษีให้พอดี
เบี้ยของแผนนี้ลดหย่อนภาษีได้ตามจริงไม่เกิน 100,000 บาทต่อปี ทุนแสนจ่าย 98,000 บาท จึงใช้สิทธิได้เกือบเต็ม แต่ผู้ที่วางทุนสูงเพื่อส่งต่อจะได้สิทธิไม่เกินเพดานเดิม และต้องนับรวมกับประกันชีวิตอื่นที่ใช้สิทธิอยู่แล้ว
ตรวจ หลักเกณฑ์ภาษีของกรมสรรพากร ก่อนใช้สิทธิ และดูผลทางภาษีหากเลิกสัญญาก่อนเงื่อนไขที่กฎหมายกำหนด เรื่องภาษีของเงินที่ทายาทได้รับควรปรึกษาผู้เชี่ยวชาญด้านภาษีหรือกฎหมายมรดกโดยตรง
สรุปเช็กลิสต์: แผนนี้ทำอะไรได้ และไม่ได้
- ทำได้: สร้างความคุ้มครองชีวิตสูงสุด 400% ของทุนตั้งแต่ปีที่ 4 ถึงครบสัญญา และส่งตรงถึงผู้รับประโยชน์
- ทำได้: ให้เงินคืนรายปีและเงินครบสัญญาตามจำนวนที่รับรอง ถ้าผู้เอาประกันมีชีวิตอยู่
- ทำไม่ได้: คุ้มครองตลอดชีพ เพราะสัญญามีระยะ 18 ปี
- ทำไม่ได้: รับรองเงินปันผล หรือใช้แทนการวางแผนมรดกด้านกฎหมายทั้งหมด
คำถามที่ผู้วางแผนส่งต่อมักถาม
ถ้าเสียชีวิตในปีที่ 10 ทายาทได้เท่าไร?
ตามตารางคือ 400% ของทุน หรือ 400,000 บาทในกรณีตัวอย่าง เทียบกับค่าเวนคืนและ 1.005 เท่าของเบี้ยที่ชำระหักเงินคืนที่รับไป แล้วจ่ายจำนวนที่มากที่สุด ตามเงื่อนไขกรมธรรม์
หลังปีที่ 18 ยังคุ้มครองชีวิตอยู่ไหม?
ไม่ สัญญาสิ้นสุดเมื่อครบปีที่ 18 และจ่ายเงินครบกำหนด ถ้าต้องการความคุ้มครองต่อ ต้องวางแผนอื่นเพิ่ม
เงินคืนรายปีเลือกฝากไว้กับบริษัทได้ไหม?
ได้เป็นทางเลือกหนึ่ง ดอกเบี้ยเป็นไปตามประกาศที่เปลี่ยนแปลงได้ ไม่ใช่เงินปันผล และไม่ควรนับซ้ำกับเงินที่รับออกไปแล้ว
อายุมากกว่า 30 สมัครได้ไหม?
แบบนี้รับอายุ 1 เดือนถึง 65 ปี ทุนเริ่ม 50,000 บาท อายุไม่เกิน 60 ปีจ่าย 98,000 บาทต่อทุนแสน ส่วนอายุ 61 ถึง 65 ปีจ่าย 99,500 บาท ผู้ที่วางแผนส่งต่อตอนอายุมากจึงยังสมัครได้
ไม่ต้องตรวจสุขภาพ แปลว่าไม่ต้องแจ้งโรคประจำตัวใช่ไหม?
ไม่ต้องตรวจ และไม่ต้องตอบคำถามสุขภาพ ผู้ที่มีโรคประจำตัวจึงวางแผนส่งต่อด้วยแบบนี้ได้ แต่ข้อมูลอื่นในใบคำขอต้องแถลงตามจริง และการรับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
ข้อกำหนดและคำเตือน
- ทุกตัวเลขเป็นตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท
- ส่วนต่างจากเบี้ย 26,000 บาท คิดเฉพาะส่วนรับรอง กรณีผู้เอาประกันอยู่ครบสัญญา
- ตัวอย่างเงินปันผลไม่ใช่สัญญา และหมดสิทธิเมื่อเปลี่ยนเป็นใช้เงินสำเร็จหรือขยายเวลา
- ยกเลิกกลางทาง ได้คืนรวมช่วงแรกต่ำกว่าเบี้ย และอาจกระทบสิทธิภาษี
- บริษัทหักหนี้สินตามกรมธรรม์ออกจากเงินที่จ่ายให้ทายาท
- คืนกรมธรรม์ได้ภายใน 15 วันหลังได้รับ หักค่าใช้จ่าย 500 บาท
- บทความนี้ไม่ใช่คำแนะนำกฎหมายมรดก เงื่อนไขทั้งหมดยึดตามกรมธรรม์
เริ่มจากรายชื่อคนที่คุณอยากดูแล
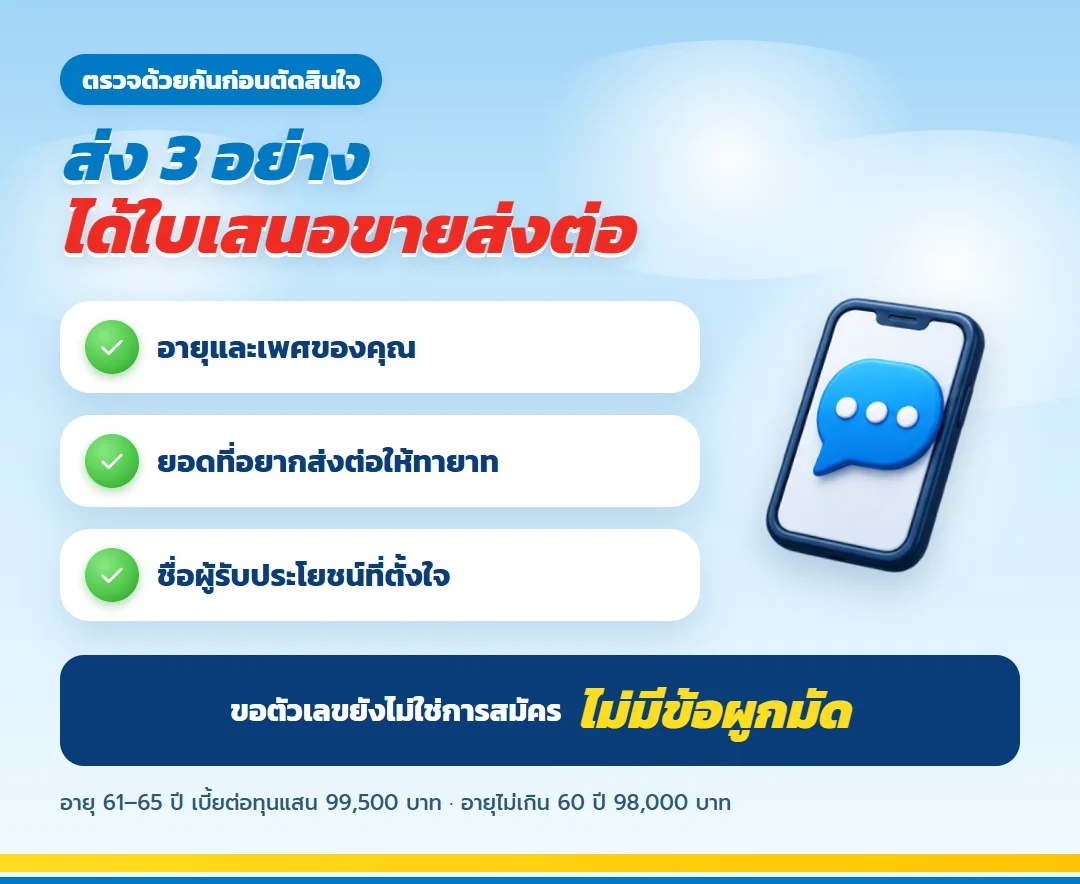
ก่อนขอตัวเลข ลองเขียนรายชื่อคนที่อยากให้ได้รับเงิน จำนวนที่อยากให้แต่ละคนมีในวันที่คุณไม่อยู่ และเงินสดที่ครอบครัวต้องใช้ระหว่างรอจัดการทรัพย์สินอื่น จากนั้นให้ตัวแทนทำใบเสนอขายตามอายุและทุนที่เหมาะ แล้วดูว่าแผนนี้รับส่วนไหนได้ และส่วนไหนต้องเติมด้วยแผนอื่น
การขอตารางตัวเลขไม่ใช่การสมัคร ไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียด
ธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
ธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียด
ธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียด
ทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียด
เกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/15 กรณีศึกษาคนวัยทำงานที่ดูแลพ่อแม่ ออมให้ตัวเองโดยไม่ทิ้งบ้าน
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 เช็กลิสต์ 9 ข้อสำหรับคนที่เคยเวนคืนประกันกลางทาง
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับผู้หญิงวัย 35 ที่ค้าขายเอง อยากมีเงินก้อนในชื่อตัวเองแยกจากเงินหมุนร้าน
ดูรายละเอียดธนทวี 15/8 จ่ายเบี้ยไม่ครบ 8 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดธนทวี 25/15 จ่ายไม่ครบ 15 ปี มีทางเลือก อ่านจากใบเสนอขายจริง
ดูรายละเอียดธนทรัพย์ 30/30 เริ่มอายุเท่าไรยังคุ้ม ตารางเบี้ยชายหญิงแบบตรงไปตรงมา
ดูรายละเอียดทีแอลแพลน 20/10 จ่ายเบี้ยไม่ครบ 10 ปีทำอย่างไร ทางเลือกจากใบเสนอขายจริง
ดูรายละเอียดเกษมเกษียณ สำหรับคนที่อยากเปิดกิจการเล็ก ๆ หลังอายุ 60 กันทุนไว้ตั้งแต่อายุ 30
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/15 กรณีศึกษาคนวัยทำงานที่ดูแลพ่อแม่ ออมให้ตัวเองโดยไม่ทิ้งบ้าน
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 เช็กลิสต์ 9 ข้อสำหรับคนที่เคยเวนคืนประกันกลางทาง
ดูรายละเอียด
Professional Consultant
สนใจรายละเอียดเพิ่มเติม?
ยินดีให้คำปรึกษา ตอบทุกข้อสงสัย และออกแบบแผนประกันที่เหมาะกับคุณโดยเฉพาะ ติดต่อได้ตลอด 24 ชั่วโมง
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้